HFTって、いったい何が「高速」なの?
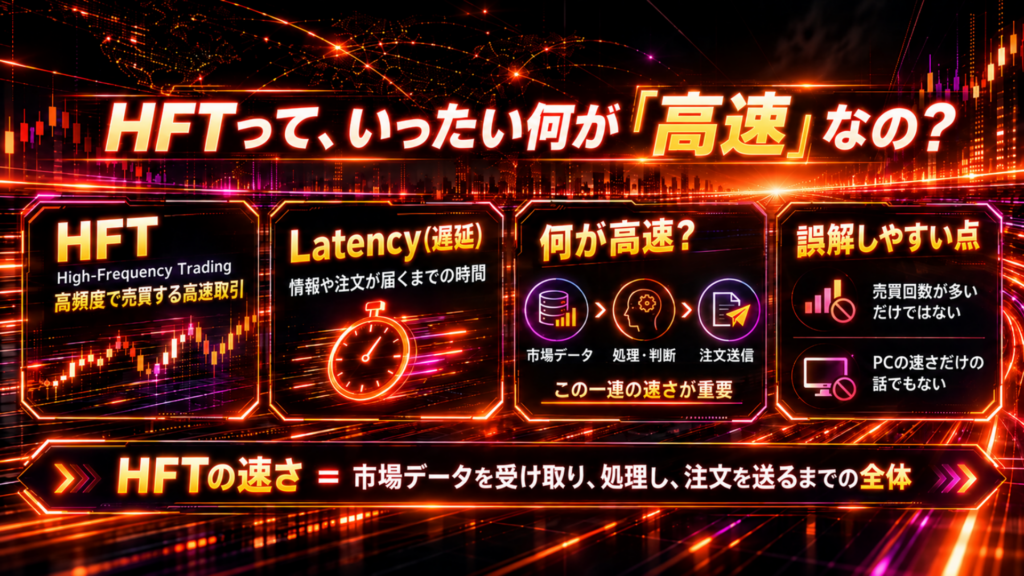
HFTは、High-Frequency Trading(高頻度取引)の略です。
名前だけを見ると、
「ものすごい回数の売買を繰り返すトレード」
という姿がまず浮かびます。
たしかに、短い時間の中で多くのOrderを扱うことは、HFTの特徴の一つです。
ただ、「高頻度」という言葉だけを見ていると、HFTで重要になる「速さ」の中身が見えにくくなります。
HFTの「高速」とは、単にたくさん売買することなのでしょうか?
一つの基準として、EUの金融規制MiFID IIでは、高頻度のAlgorithmic Tradingについて、通信などの遅れを小さくするためのInfrastructureを使うこと、個々のOrderについて人がその都度判断せず自動的に処理すること、そしてOrderの発注・変更・取消など、多くのMessageを短時間に処理することなどが特徴として挙げられています。
こうして見ると、HFTの「速さ」は、売買回数だけの話ではなさそうです。
トレードの流れをかなり単純化すると、
市場データを受け取る
↓
そのデータを処理する
↓
何をするか判断する
↓
Orderを作る
↓
Marketへ送る
↓
Executionされる
という流れがあります。
裁量トレードなら、この途中に人の判断が入ります。
チャートを見て、
「ここで買おう」
と考え、注文ボタンを押す。
HFTでは、この流れの多くがComputerとAlgorithmによって自動的に処理されます。
ただ、自動化されているだけではありません。
データを受け取ってからOrderをマーケットへ送るまでに、どれだけ時間がかかるのか。
この「時間」そのものも、HFTの取引環境を考えるうえで重要になってきます。
ここはEAと比べると、少しイメージしやすくなります。
EAも、あらかじめ決めた条件を満たせば、自動的にOrderを出せます。
しかし、
自動でトレードすること=HFT
ではありません。
HFTを見るときは、「自動かどうか」だけではなく、
どのデータを受け取り、どのような環境で処理し、どれくらい短い時間でMarketへ反応しようとしているのか
まで見ていく必要があります。
HFTの「高速」は、売買回数だけではありません。
市場データの受信からOrderの生成・送信まで、一連の処理速度が関わります。
まだこの段階では、なぜそこまで速さを追う必要があるのかは分かりません。
その前に、まずはこの高速の世界で誰がトレードしているのかを見てみます。
この高速の世界で取引しているのは、どんな市場参加者なのでしょうか?
その高速の世界では、誰が取引している?
前の章で見えてきたのは、HFTの「高速」が売買回数だけの話ではないということでした。
では、そんな高速な取引を行っているのは誰なのでしょうか。
HFTを行っているのは、ヘッジファンドや機関投資家なのでしょうか?
「プロの市場参加者」と聞いたとき、日本人トレーダーがよく耳にする言葉として、
ヘッジファンド
機関投資家
プロップファーム
といった名前があります。
たしかに、こうした市場参加者の中には、Algorithmや高度な電子取引を利用しているところがあります。
ただ、ここで一つ分けて考えておきたいことがあります。
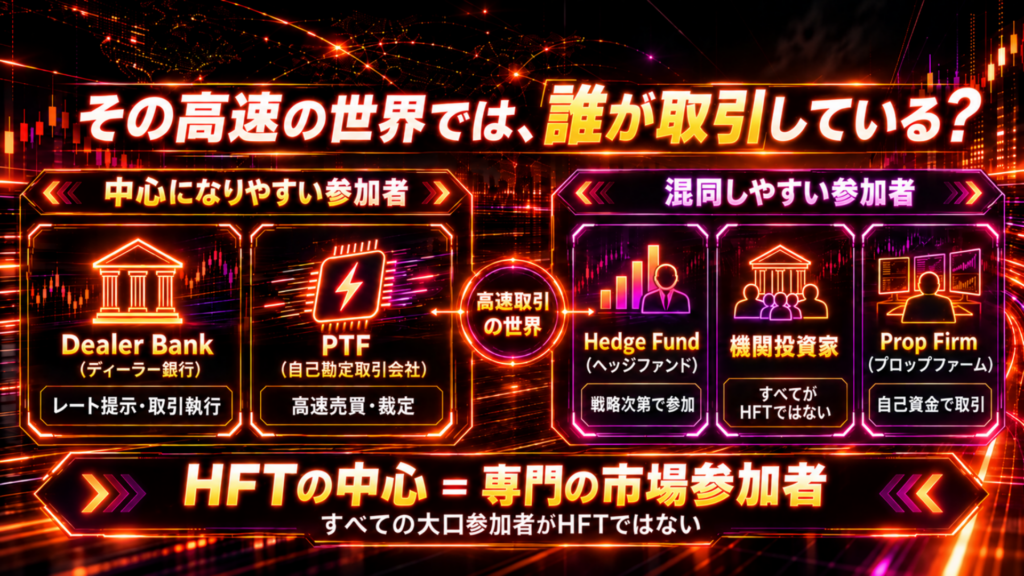
「どんな市場参加者なのか」と「HFTを行っているのか」は、同じ話ではありません。
ヘッジファンドだからHFTを行っているとは限りません。
機関投資家も同じです。
Algorithmを使ってOrderを執行していても、それだけでHFTになるわけではありません。
では、HFTの世界でよく登場するのは、どのような市場参加者なのでしょうか。
そこで出てくるのが、プロップファームです。
プロップファームは、基本的に自社の資金を使って自己勘定で取引する会社です。
会社自身がシステムやAlgorithmを使って取引する場合もあれば、トレーダーに自社資金で取引を任せる形を取る場合もあります。
自己勘定取引を行う会社の中には、金融市場の専門資料でPrincipal Trading Firm(PTF/自己勘定取引会社)と分類される会社があります。
ただし、
PTF=すべてHFTを行う会社
というわけではありません。
PTFの中には、高速なAlgorithmや取引Infrastructureを使ってHFTを行う会社があります。
また、HFTに関わるのはPTFだけではありません。
銀行やディーラーが電子的に価格を提示することもあれば、マーケットメーカーとして高速なシステムを使う会社もあります。
ヘッジファンドや機関投資家でも、Algorithmic Tradingや電子的なOrder執行を利用することがあります。
ただ、それだけでHFTと呼べるわけではありません。
ここで見えてくるのは、
HFTは「特定の種類の会社だけが行う取引」ではない
ということです。
市場参加者の種類と、そこで使われる取引技術は分けて考える必要があります。
ヘッジファンド、機関投資家、プロップファームといった呼び方と、HFTは別の軸です。
その中でも、自己勘定で取引するPTFやマーケットメーカーは、HFTの世界でよく登場します。
ここまで来ると、「誰が取引しているのか」は少し見えてきました。
ただ、まだ一つ分からないことがあります。
彼らは、私たちがチャートで見ている価格と同じものを見ているのでしょうか。
HFTは、マーケットのどんなデータを見て動いているのでしょうか?
HFTは何を見て、何に反応している?
前の章では、HFTを行う市場参加者について見てきました。
では、彼らは実際に何を見て取引しているのでしょうか。
私たちと同じように、チャートを開いてローソク足を眺めているのでしょうか。
HFTは、私たちが見ているチャートの価格を見て判断しているのでしょうか?
一般トレーダーが見る価格と、HFTが扱うMarket Data
私たちが普段使うFXの取引画面では、
Chart
Bid(買値) / Ask(売値)
Spread
Tickの動き
などを見ながら、市場の状態を確認します。
画面に表示されている価格が動けば、「上がった」「下がった」「Spreadが広がった」と人間が目で認識します。
HFTのシステムが扱うのは、こうした画面そのものではありません。
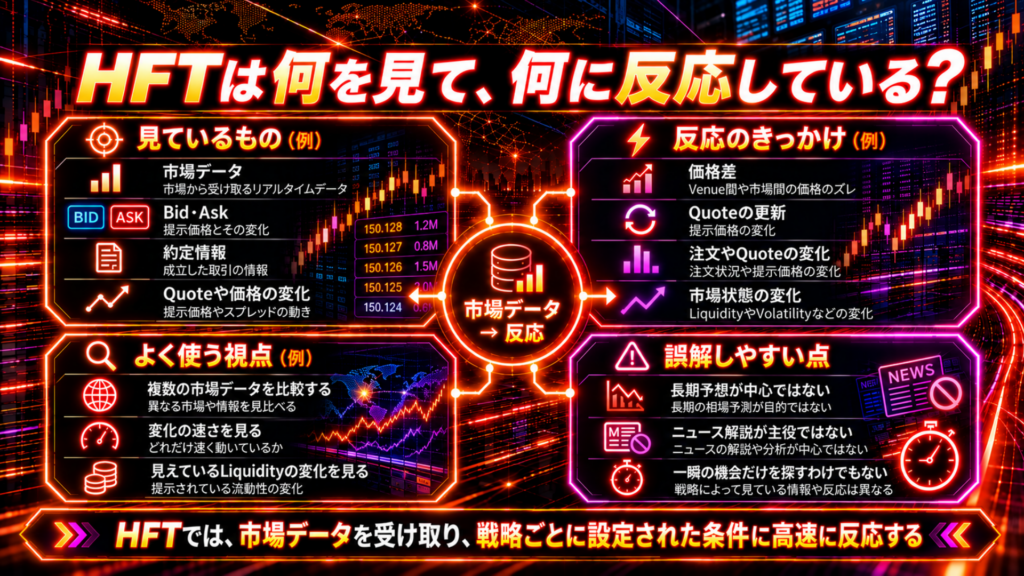
市場から配信されるMarket Data(市場データ)を、Computerが直接受け取って処理します。
市場データには、利用する市場やVenue、Data Feedによって、
- Bid / Ask
- Quote(提示価格)
- 提示されている数量
- 約定情報
- Order Book(注文板)の更新情報
などが含まれることがあります。
HFTのシステムが見ているのは、
「チャートがどう見えるか」
というより、
「市場からどんなデータが届き、何が変化したのか」
です。
たとえば、BidやAskが変わったり、提示されている数量が変わったり、新しい約定情報が届いたりすれば、その変化がシステムへ入力されます。
ただし、HFTだからといってFX市場のすべてが見えているわけではありません。
Spot FXには、市場全体を一つにまとめたOrder Bookがあるわけではなく、どんな市場データを受け取れるのかは、どの市場やVenue、Data Feedへ接続しているのかによって変わります。
見えているのは、あくまで接続している環境から受け取れるデータです。
データは「何を見るか」だけではない
ここまでで、HFTが扱う市場データのイメージは少し見えてきました。
ただ、高速取引の世界では、もう一つ気になることがあります。
同じデータでも、いつ届いたのか。
同じ市場データが配信されても、それが各システムへ届く時刻は同じとは限りません。
あるシステムには先に届き、別のシステムには少しあとに届いたとしたらどうでしょうか。
同じ更新を受け取るとしても、そのわずかな間に市場の状態が変わることがあります。
HFTの世界では、
「何を知っているか」だけではなく、「いつ知ったのか」
も無視できなくなってきます。
ここで、最初に見たHFTの「速さ」が少しつながってきます。
市場データが届くまでに時間がかかれば、その間にも新しいデータが配信されるかもしれません。
データを受け取ってから処理するまでに時間がかかれば、その間にQuoteが変わることもあります。
さらに、判断したあと注文を市場へ送るまでにも時間がかかります。
高速取引では、「どんなデータを見るか」だけでなく、「そのデータがいつ届いたのか」も取引環境の一部になります。
すると、次に気になってくるのは、そのデータがどうやってシステムまで届いているのかです。
市場データがシステムへ届くまでにも、そこから注文が市場へ届くまでにも、いくつもの経路と処理があります。
市場データは、どんな経路を通ってシステムへ届き、そこから注文はどう市場へ向かうのでしょうか?
市場データを見てから注文が届くまで、何がある?
前の章では、HFTが扱う市場データについて見てきました。
そこで出てきたのが、
「何を受け取るか」だけではなく、「いつ受け取るか」も重要になる
という話でした。
では、その市場データはどこから届き、HFTのシステムはどこで判断し、注文はどうやって市場へ届くのでしょうか。
市場データを受け取ってから注文が市場へ届くまで、その間では何が起きているのでしょうか?
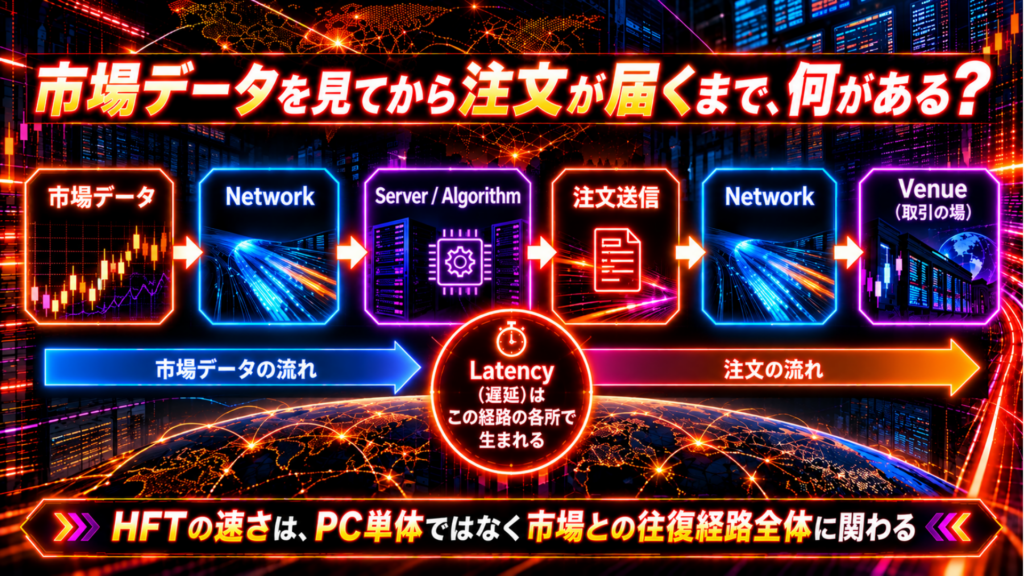
市場データはどんな道を通って届く?
かなり単純化すると、高速な電子取引では次のような流れがあります。
取引Venue
↓
市場データ
↓
Network(通信経路)
↓
Server(サーバー)
↓
Algorithm
↓
注文
↓
Network
↓
取引Venue
市場側でQuoteやOrder Bookなどに変化が起きると、その情報が市場データとして配信されます。
そのデータはNetworkを通り、取引システムのServerへ届きます。
Serverでは市場データを受け取り、Algorithmによる処理へ渡します。
そこで、
「条件に変化があったのか」
「注文を出すのか」
「すでに出している注文を変更するのか」
「取り消すのか」
といった処理が行われます。
その結果として新しい注文や、変更・取消のMessageが作られれば、Networkを通って取引Venue側へ送られていきます。
実際の構成は利用するVenueや接続方法によって異なりますが、HFTの「高速」を考えるときは、コンピュータの処理速度だけを見ればよいわけではありません。
市場データが届くまでの経路も、注文が市場へ届くまでの経路も関わってきます。
Serverでは何が起きている?
私たちがチャートを見て注文ボタンを押す場合、その途中には人間が考える時間があります。
HFTでは、その部分の多くをServer上のシステムが処理します。
市場データを受け取ると、必要な情報を読み取り、Algorithmが条件を確認します。
必要であれば注文を作り、その注文を送信します。
一つひとつはコンピュータによる処理ですが、HFTではその一連の処理にどれだけ時間がかかるのかも重要になります。
ただ、高性能なコンピュータを用意すればすべて解決する、というほど単純ではありません。
いくらServer側の処理が速くても、市場データが届くまでに時間がかかれば、受け取った時点では市場の状態がすでに変わっていることがあります。
反対に、市場データを早く受け取れても、システム内の処理や注文の送信に時間がかかれば、その速さをそのまま生かせるとは限りません。
Latencyはどこで積み重なる?
ここで出てくるのが、Latency(遅延)という言葉です。
Latencyというと、
「Internet回線が遅い」
というイメージを持つかもしれません。
ただ、HFTで考えるLatencyは、それだけではありません。
たとえば、
市場データがNetworkを通って届くまでの時間
Serverがデータを受け取って処理する時間
Algorithmが判断して注文を作る時間
注文がNetworkを通って市場へ届くまでの時間
など、いくつもの場所で時間が積み重なります。
そのため、
「Latencyは何msです」
という数字だけを見ても、それがどこからどこまでを測ったLatencyなのかによって意味は変わります。
市場データの受信までなのか。
システム内部の処理時間なのか。
注文を送ってから市場側へ届くまでなのか。
約定や応答が戻るまでを含んでいるのか。
同じ「Latency」という言葉でも、測っている範囲が違えば単純には比較できません。
Latencyを見るときは、数字の小ささだけでなく、「どこからどこまでの時間を測っているのか」を確認する必要があります。
なぜServerを市場の近くに置くの?
ここまで来ると、
「それなら通信する距離をできるだけ短くすればいいのでは?」
という発想が出てきます。
そこでHFTの世界で登場するのが、Colocation(コロケーション)です。
取引Venueのシステムが置かれているデータセンター内に、取引システムのServerを配置し、通信距離を短くする仕組みです。
取引システムのServerが遠く離れた場所にあれば、市場データが届くまでにも、注文を取引Venueへ送るまでにも、その距離をNetworkで通信する必要があります。
Serverを取引Venueの近くへ置けば、通信にかかる時間を小さくできる余地があります。
ただし、Colocationを使えば、それだけでHFTの競争に勝てるという話ではありません。
Server、Network、Software、Algorithmなど、取引を支える一連のInfrastructureが関わってきます。
HFTの世界でInfrastructureが重要になるのは、速さが一つのコンピュータだけで決まるわけではないからです。
注文が市場へ届いたあと
Algorithmが注文を作り、市場側へ送れば、それで終わりではありません。
注文が取引Venueへ届くと、そのVenueの仕組みに従って処理されます。
その結果、約定する場合もあれば、注文として残る場合もあり、変更や取消が行われる場合もあります。
その後も、約定結果や注文への応答、新しい市場データがシステムへ届きます。
こうして、
市場データを受け取る
↓
処理する
↓
注文を送る
↓
市場で処理される
↓
新しい市場データや応答を受け取る
という流れが繰り返されます。
ここまで追ってみると、HFTで競われている「速さ」が少し違って見えてきます。
単に、
「注文ボタンを早く押す」
という話ではありません。
市場データを受け取り、Serverで処理し、注文が市場へ届くまで、その経路全体に時間が存在しています。
では、その時間をほんの少し短くすると、実際の取引では何が変わるのでしょうか。
ほんのわずかに早く市場データを受け取り、注文を届けることで、何が変わるのでしょうか?
ほんのコンマ秒早いだけで、何が変わる?
前の章では、市場データを受け取ってから注文が市場へ届くまで、その経路全体にLatencyが関わっていることを見てきました。
では、その時間をほんの少し短くすることに、どんな意味があるのでしょうか。
人間の感覚では、わずかな時間差ならほとんど同じように思えます。
ほんのわずかに注文が早く届くだけで、取引の結果まで変わるのでしょうか?
その価格は、まだそこにある?
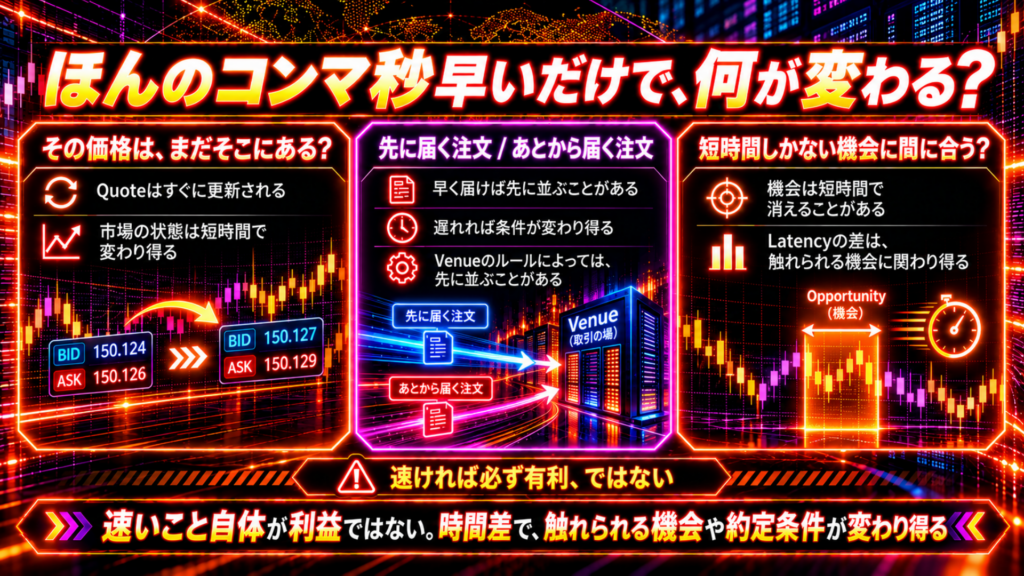
私たちがチャートを見ていると、画面には現在のBid / Askが表示されています。
たとえば、ある瞬間に、
Bid:150.100
Ask:150.101
というQuoteが見えていたとします。
ここで買いたいと思ったとしても、注文が取引Venueへ届くまで、そのAskが必ず残っているとは限りません。
その間にも、新しい注文が届いたり、すでに出ているQuoteが変更・取消されたり、取引が成立したりします。
すると、注文が届いたときには、
150.101のAskがすでに変わっている
こともあります。
HFTで速さが意識される理由の一つは、ここにあります。
市場データで捉えた状態が、注文を届けるまで残っているとは限らない。
だからこそ、データを受け取ってから注文を市場へ届けるまでの時間が問題になります。
これは、
「未来の価格を誰より早く知る」
という話ではありません。
見えている市場の状態に反応しても、その状態が短時間で変化することがある、という話です。
先に届いた注文と、あとから届いた注文
もう一つ、速さが関わる場面があります。
仮に二つのシステムが、同じような市場データを受け取り、同じ価格で注文を出そうとしたとします。
システムAの注文が先に届く。
その少しあとにシステムBの注文が届く。
この二つが、必ず同じ扱いになるとは限りません。
注文をどの順番で処理するかはVenueのルールによって異なります。
同じ価格に注文を並べる場合でも、注文が届いた時刻を優先順位に使うVenueでは、先に届いた注文とあとから届いた注文で順番が変わることがあります。
一方、すでに提示されている価格へ取引しに行く場合は、先に届いた注文によって利用できる数量が減り、あとから届いた注文には同じ条件が残っていないこともあります。
ここでも重要なのは、
速い=必ず約定する
ということではありません。
どの注文がどう処理されるかは、価格、注文内容、Venueのルール、その時点の市場状態などによって変わります。
競争している市場参加者が同じ機会を狙っている場合、注文が届く順番も重要になることがあります。
短時間しか存在しない機会に間に合うか
HFTが反応する市場の状態は、長い時間そのまま続くとは限りません。
市場データが更新され、
「この条件なら注文を出す」
とAlgorithmが判断したとしても、注文が届く前にQuoteが変われば、その判断の前提も変わります。
イメージすると、
市場データを受信
↓
条件を検出
↓
注文を作成
↓
市場へ送信
という間にも、市場は止まっていません。
別の市場参加者から新しい注文が届くこともあれば、Quoteが変更・取消されることもあります。
HFTでLatencyを小さくしようとするのは、単に「数字として速いシステム」を作りたいからではありません。
捉えた市場の状態と、注文が届いたときの市場の状態とのズレを小さくしたい
という側面があります。
HFTの速さは、「何秒ならHFT」と区切るだけの話ではありません。
市場の状態が変わる前に、データを処理して注文を届けられるかが関わります。
ここまで来ると、HFTの「速さ」が少し具体的に見えてきます。
市場データを早く受け取り、早く処理し、早く注文を届ける。
それによって、短時間で変化するQuoteや市場の状態へ反応できる可能性が変わってきます。
ただ、ここで次に気になるのが、取引コストです。
これほど短い時間を競う世界では、わずかな取引コストも無視できなくなります。
そんなに高速で売買を繰り返して、Spreadや手数料で負けてしまわないのでしょうか?
そんなに高速で売買して、Spreadや手数料で負けないの?
前の章では、わずかな時間差でも、注文が届いたときにはQuoteや利用できる数量が変わっていることがあると見てきました。
では、その速さを使って何度も取引するとき、SpreadやCommissionはどうなるのでしょうか。
ここで気になってくるのが、取引コストです。
高速で何度も売買するなら、得られる利益よりSpreadやCommissionの負担の方が大きくなってしまわないのでしょうか?
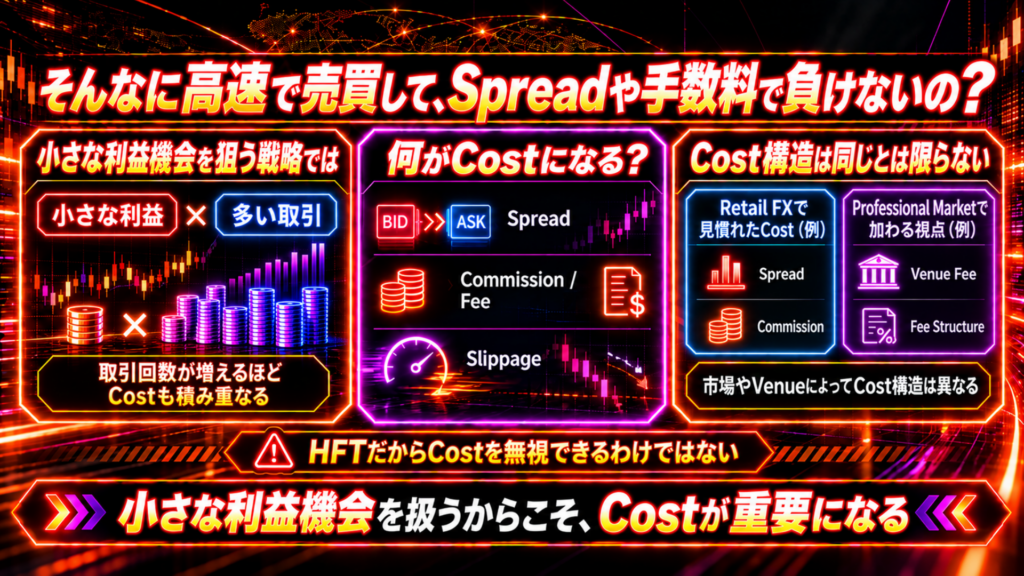
売買回数が増えれば、取引コストも増える?
個人向けFX口座で短期売買をするとき、気になりやすいのがSpreadやCommissionです。
一回あたりでは小さく見えても、取引回数が増えれば、取引コストの影響も積み重なります。
HFTでも、取引コストを無視してよいわけではありません。
どれだけ速いシステムを使っていても、取引コストを差し引いたあとに利益が残らなければ、速さだけで収益につながるわけではありません。
ただし、ここで個人向けFXとHFTの取引環境をそのまま重ねてしまうと、少し見え方がずれてきます。
私たちがFX業者の口座で見るSpreadやCommissionと、プロの電子取引で使われる料金体系は、必ずしも同じではないからです。
プロの取引環境も、同じSpreadとCommissionなの?
個人向けFXでは、
Spread
Commission
が、取引画面や口座条件として分かりやすく提示されていることがあります。
一方、プロの取引環境では、利用するVenueや接続方法、取引条件によって料金体系が異なります。
たとえばVenueによっては、約定した取引に対するFeeや、取引量・注文の性質などによって異なる料金体系が設定されることがあります。
すべてのVenueが同じ仕組みを採用しているわけではありません。
そのため、
「HFTなら特別に手数料がなくなる」
というわけでもなければ、
「個人向けFX口座のSpreadとCommissionを、そのままHFTにも当てはめればよい」
とも限りません。
取引コストを見るときは、どの市場・Venueで、どのような条件で取引しているのかまで確認する必要があります。
Spreadとの関係も、注文の出し方によって変わる
Spreadについても少し注意が必要です。
すでに提示されているAskで買い、Bidで売るような取引を考えると、BidとAskの差は取引コストとして意識しやすくなります。
ただ、電子市場では、提示されている価格へ取引しに行く場合と、自分の注文を市場に置く場合があります。
その違いによって、Spreadとの関係や手数料のかかり方も同じとは限りません。
ここではまだ、その仕組みを詳しく追いかけません。
ただ、
「売買するたびに、全員が同じSpreadとCommissionを同じ形で負担している」
というイメージだけでは、HFTの取引コストを説明しきれないことは見えてきます。
利益幅が小さいほど、取引コストは無視できない
一回あたりの利益幅が小さい取引では、取引コストの影響も相対的に大きくなります。
SpreadやCommission、Venueの取引手数料に加えて、Slippage(スリッページ)のような約定価格の差も結果に影響します。
速く注文を届けられても、取引コストを差し引いたあとに何も残らなければ、その速さだけでは収益にはなりません。
HFTを考えるときは、Latencyだけでなく、取引コストまで含めて成立するかを見る必要があります。
HFTだから取引コストがなくなるわけではありません。
速さだけでなく、どんな料金体系で取引しているのかも重要です。
ここまでで、HFTを考えるうえでは、速さだけでなく取引コストも欠かせないことが見えてきました。
HFTは、その「速さ」を実際にはどのように利益へつなげているのでしょうか?
HFTは、その速さをどう利益へつなげている?
前の章では、HFTでも取引コストを無視できず、速いシステムを持っているだけで利益につながるとは限らないことを見てきました。
では、その「速さ」は何のために使われているのでしょうか。
注文を早く届けられるとして、HFTはそれをどうやって利益へつなげているのでしょうか?
Market Makingは「市場に値札を出す」
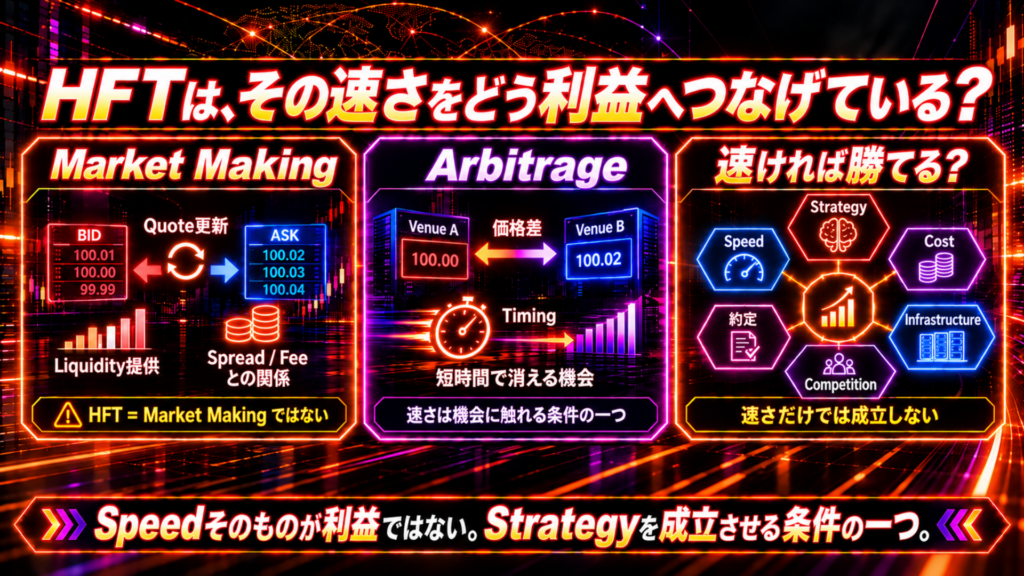
Market Making(マーケットメイキング)という言葉を見ると、
「Marketを作る?」
「チャートを動かしている?」
と感じるかもしれません。
最初は、もっと身近なものとして考えた方が分かりやすくなります。
たとえば、空港や街の両替所には、
「ドルをこの価格で買います」
「ドルをこの価格で売ります」
というレートが表示されています。
Market Makingも、イメージとしてはこれに近いものです。
市場に、
「この価格なら買います」
「この価格なら売ります」
という、実際に取引できる価格を提示します。
金融市場では、それがBidやAskとして表示されます。
たとえば、
Bid:150.100|この価格なら買います
Ask:150.102|この価格なら売ります
というQuoteを市場へ出しているイメージです。
ここで押さえておきたいのは、
Market Makerがチャートそのものを描いているわけではない
ということです。
Market Makerが出しているのは、市場で取引できる「値札」です。
私たちがFX業者の画面で見ているチャートは、その業者から配信される価格の推移を、時間軸に沿って見やすく表示したものです。
Market Makerがローソク足を一本ずつ「描いている」わけではありません。
そして、市場に出される値札はずっと同じではありません。
市場の状態が変われば、
Quoteを出す
価格や数量を変える
必要なら取り消す
といった処理が行われます。
たとえば市場の状態が変わったあとも古いQuoteを残していれば、その価格で取引される可能性があります。
市場の変化を捉えて、
「この値札は変えた方がいい」
と判断しても、Quoteの変更が市場へ届くまでに時間がかかれば、古い条件のまま残る時間も長くなります。
反対に、早く反応できれば、市場の変化に合わせてQuoteを更新できる余地が広がります。
ただし、速くQuoteを更新できれば必ず利益になるわけではありません。
どの価格を提示するのか、どれだけの数量を提示するのか、どの程度のポジションを抱えるのか。
さらに、取引コストを含めても採算が合うのか。
そうした取引の仕組みの中で、速さが使われています。
Arbitrageは「離れた値札のズレを見つける」
今度は、二つのお店を想像してみます。
同じ商品なのに、
A店:100円
B店:105円
で売られていたとします。
もし自由に売買できるなら、
100円で買って、105円で売れないか?
と考える人が出てきます。
Arbitrage(裁定取引)も、イメージとしてはこの「値札のズレ」を利用する取引です。
金融市場でも、同じ通貨ペアが異なるVenueで取引されていれば、一時的に価格差が生じることがあります。
たとえば、
Venue A:ドル円 150.100
Venue B:ドル円 150.105
という差があったとします。
その価格差を利用しようとする市場参加者がいれば、安い側では買い、高い側では売る動きが生まれます。
すると、離れていた価格は縮まる方向へ動きやすくなります。
Arbitrageは、
「価格を安定させるために行う取引」
というより、
価格差を利用しようとした結果として、そのズレが縮まる方向に働くことがある
と考えた方が近いです。
この動きは、私たちが見るFXレートとどうつながる?
ここで、普段私たちが見ているFX業者の画面へ戻ってみます。
A社、B社、C社のドル円を見比べても、細かな違いはあっても、
同じタイミングのドル円なのに、一社だけ大きく離れたレートが長く表示され続ける
といった状態は通常ありません。
FX業者ごとに価格の作り方は異なりますが、LPや市場データなど、市場側から得られる価格情報を参照しながら顧客向けのレートを配信しています。
そのさらに先にある市場では、さまざまな場所でQuoteが提示され、価格差が生まれれば、その差を取引機会として利用しようとする市場参加者もいます。
イメージすると、
Market MakerがQuoteを提示する
↓
異なるVenueの間で価格差が生まれる
↓
その価格差を利用しようとする取引が入る
↓
離れた価格が縮まる方向へ動く
という流れです。
しかも、この世界では人間がチャートを見ながら、
「Aの方が安いな」
「では注文を出そう」
とゆっくり判断しているとは限りません。
市場データをAlgorithmが受け取り、価格差を検出し、注文を作って市場へ届ける。
そうした処理が、非常に短い時間の中で行われる場面があります。
私たちがFX業者の画面を見て、
「どこもドル円はだいたい同じような価格だな」
と感じているそのさらに先の市場では、Quoteの提示や更新、価格差を利用しようとする取引が高速で行われています。
こうした市場側の動きも、大きな価格差が長く残りにくい理由の一つです。
もちろん、各FX業者のレートが完全に同じになるわけではありません。
どのLPから、どのような価格配信を受けているのか。
どのように顧客向けの価格を作っているのか。
SpreadやMarkup(上乗せ)をどう反映しているのか。
更新のタイミングはどうなっているのか。
そうした違いがあるため、FX業者ごとに細かなレート差は残ります。
ただ、その土台となる市場では、別々の場所で形成された価格が互いに無関係なまま動いているわけではありません。
離れた価格があれば、その差を取引機会として見る市場参加者がいる。
ここまで来ると、ArbitrageとHFTの速さがつながってきます。
価格差は、待っていてくれるとは限らない
せっかく価格差を見つけても、その差が長く残っているとは限りません。
ほかの市場参加者が先に取引したり、Quoteが更新されたりすれば、価格差が小さくなったり、消えたりすることがあります。
そこで、
価格差や価格関係のズレを見つける
↓
条件を確認する
↓
注文を作る
↓
市場へ届ける
までの時間が関わってきます。
前の章までに見てきたLatencyが、ここでも登場します。
価格差を見つけても、注文が届くまでにその差が消えてしまえば、見えていた機会をそのまま利用できるとは限りません。
さらに、SpreadやCommission、Venueの取引手数料などの取引コストを含めると、見えていた価格差がそのまま利益として残るとも限りません。
Arbitrageでも、速さは一つの要素であって、速さそのものが利益を作っているわけではありません。
もちろん、HFTの取引戦略がMarket MakingとArbitrageの二つだけという意味ではありません。
ここでは、速さが何のために使われるのかをイメージしやすくするため、代表的な二つを取り上げています。
「速ければ勝てる」ではない
ここまでをかなり単純化すると、
Market Makingは「市場に値札を出す」
Arbitrageは「離れた値札のズレを見つける」
と考えることができます。
Market Makingでは、市場の状態に合わせてQuoteを調整する。
Arbitrageでは、短時間で変化する価格差へ反応する。
どちらも、その取引を行ううえで「速さ」が使われています。
ここで見えてくるのは、
「HFT=速さそのものが取引戦略」ではない
ということです。
同じように高速なInfrastructureを持っていたとしても、どんなAlgorithmで、何を条件に、どの市場で、どのような取引をするのかによって結果は変わります。
速さだけを追いかけても、取引戦略や取引コストを含めた仕組みが成立していなければ、それだけで優位性になるとは限りません。
Market Makingは「市場に値札を出す」、Arbitrageは「離れた値札のズレを見つける」。
市場側では、こうしたQuoteの提示や価格差を利用する取引が高速で行われ、それも価格が大きく離れ続けにくい背景の一つになっています。
ここまで追ってくると、HFTは単に「高速なEAを動かす世界」とはかなり違って見えてきます。
では、この仕組みに一般のトレーダーが近づこうとしたら、何が必要になるのでしょうか。
ここまでの仕組みなら、FX業者に口座を作って、高性能なPCやVPS、高速なEAを用意すればHFTに近づけるのでしょうか?
FX業者に口座を作れば、HFTはできる?
ここまで、HFTでは市場データを受け取り、処理し、注文を市場へ届けるまでの時間が競争の一部になることを見てきました。
そうなると、一般のトレーダーなら一度はこんなことを考えるかもしれません。
FX業者に口座を作って、高性能なPCやVPS、高速なEAを用意すれば、HFTに近づけるのでしょうか?
FX業者+VPS+高速EAならHFTになる?
たとえば、
高性能なPCを使う
FX業者のServerに近いVPSを使う
EAで注文を自動化する
といった工夫をすれば、自分の取引環境の中で処理や通信にかかる時間を短くできる可能性があります。
EAを使えば、人間がチャートを見てクリックする代わりに、システムが条件を判断して注文を出せます。
VPSを使えば、自宅のPCから接続する場合とは違う通信環境を作ることもできます。
ただ、ここで一つ分けて考えたいことがあります。
「自分のFX取引を高速化すること」と「プロのHFTと同じ環境になること」は、同じではありません。
普段のFX取引をかなり単純化すると、
EA
↓
VPS / Network
↓
FX業者の取引システム
↓
FX業者側で注文が処理される
というのが、一般的なFX口座で考えられる大まかな流れです。
その注文がどのように処理されるかは、FX業者や取引条件によって異なります。
一方、ここまで見てきたHFTの世界では、
市場データ
↓
高速なNetwork
↓
Server
↓
Algorithm
↓
注文接続
↓
Venue
という経路そのものが競争の対象になります。
違うのは、PCの性能だけではありません。
どんな市場データを受け取っているのか。
Serverをどこに置いているのか。
どの経路で注文を送っているのか。
どのVenueへ、どのように接続しているのか。
見るべき範囲が、かなり広くなります。
プロのHFT環境では、何を速くしている?
ここで、実際のプロ向けFX取引の環境を一つ覗いてみます。
例として登場するのが、Cboe FXです。
Cboe FXは、私たちが普段口座を開くFX業者ではありません。
機関向けにSpot FXの電子取引環境を提供するVenueの一つです。
一般のFX取引では、FX業者の口座から取引する形が身近です。
一方、プロ向けの電子取引では、Cboe FXのようなVenueへ接続して取引する環境もあります。
Cboe FXでは、Spot FX向けの電子取引環境に加えて、
FIX Order Entry(FIXを使って注文を送るための接続)
や、
ITCH / FIX Bookfeed(BidやAskなどの市場データをシステムへ配信する仕組み)
などが提供されています。
FIXは、金融市場でシステム同士が情報をやり取りするために使われる通信プロトコルの一つです。
ここでは細かな通信仕様まで追いません。
Cboe FXの例では、
FIX Order Entry → 注文を送る
ITCH / FIX Bookfeed → 市場データを受け取る
という役割の違いを押さえておけば、この先の仕組みを追えます。
ここでCboe FXを取り上げるのは、
「プロの高速取引では、実際にどこへ接続しているのか?」
をイメージしやすくするためです。
一般のFXトレーダーなら、
チャートを見る
↓
EAが判断する
↓
FX業者へ注文する
という世界が身近です。
一方、プロ向けの電子取引環境では、
市場データを受け取る
↓
Serverで処理する
↓
Algorithmが判断する
↓
FIXなどを通して注文を送る
↓
Venueへ届く
というところまで、取引環境として設計されていきます。
Serverを市場の近くへ持っていく
ここで登場するのが、Colocation(コロケーション)です。
言葉だけ見ると難しそうですが、考え方はシンプルです。
東京からロンドンへ注文を送るより、ロンドンにある取引システムの近くから送る方が、通信距離を短くできます。
そこで、自分たちのServerを、取引Venueのシステムが置かれているデータセンター内へ設置する。
これがColocationのイメージです。
また、取引システムに近い場所から接続するProximity Hosting(近接ホスティング)のような方法もあります。
ここで起きているのは、
「自宅のPCをもっと速くする」
という競争から、
「市場へつながる場所そのものを変える」
という競争への変化です。
HFTで意識されるLatencyは、
「CPUが速いか?」
だけの話ではありません。
市場データが届くまで
Serverで処理するまで
Algorithmが判断するまで
Networkを通るまで
注文がVenueへ届くまで
その経路全体が関わります。
FX業者を挟んだまま、同じ競争はできる?
ここまで見ると、
「だったらFX業者のServerにできるだけ近いVPSを使って、EAをもっと高速化すればいいのでは?」
と思うかもしれません。
それによって、自分の注文がFX業者へ届くまでの時間を短くできる可能性はあります。
ただ、プロのHFTと同じように市場側で速さを競おうとすると、もう一つ大きな違いが見えてきます。
それは、
一般的なFX口座では、まずFX業者の取引システムを通る
ということです。
一方、プロの高速取引では、Venueへの接続や市場データを受け取る経路そのものを、市場に近い場所へ構築していきます。
ここには大きな違いがあります。
たとえば、市場側に短時間しか残らない取引機会があったとします。
一般のFX口座では、まず注文をFX業者へ届け、その取引システムを通ることになります。
その間にも、市場側ではQuoteが更新されたり、ほかの市場参加者から注文が届いたりします。
前の章で見てきたように、価格差やQuoteは長く残っているとは限りません。
そう考えると、プロのHFTと同じように市場側のLatencyを競おうとすると、一般的なFX業者の取引システムを経由した環境では、同じ土俵に立つことが難しくなってきます。
これは、
FX業者では高速な取引ができない
という意味ではありません。
VPSやEAを使って、FX業者との間のLatencyを小さくすることには意味があります。
ただ、
「FX業者との取引を速くする」ことと、
「市場側でHFTとして競争する」ことは別の話です。
プロのHFTへ近づこうとすると、関心は次第に、
「どのFX業者が速い?」
から、
「市場側へ、どのように接続する?」
へ移っていきます。
市場側の接続環境へ近づいていく
市場側へ近づこうとすると、必要になるものも増えていきます。
Venueによって仕組みは異なりますが、
市場データ
Networkや接続サービス
FIX / APIなどの注文接続
Serverやデータセンター
Market Access(市場への接続経路)
などが関わってきます。
FXでは、誰でも同じ条件であらゆるLiquidityへ接続できるわけでもありません。
取引する場所や仕組みによっては、Credit(信用)やPrime Broker、PoPなどの関係が接続条件に関わることもあります。
ここでは、それぞれを詳しく追いかけません。
押さえておきたいのは、
プロのHFT環境へ近づくほど、見る場所はFX業者の取引画面から離れ、Venueへどう接続し、市場データをどう受け取るのかという世界へ移っていきます。
本当にHFTをやろうとしたら、何が必要になる?
ここまで出てきたものを並べると、少し見えやすくなります。
市場データ
市場で何が起きているかを、どの市場データ配信から、どの速さで受け取るのか。
Network
市場データや注文をどの経路で運ぶのか。
Server
受け取ったデータを処理し、Algorithmを動かす場所。
データセンター / Colocation
そのServerをどこへ置くのか。
FIX / APIなどの注文接続
システムから注文を市場へ送る経路。
ソフトウェア / Algorithm
何を見て、どんな条件で、どんな注文を出すのか。
監視とリスク管理
システムや接続、データに異常が起きていないかを管理する仕組み。
Market Access
そもそも、どのVenueやLiquidityへ接続できるのか。
高性能なPCを一台買えば終わり、という世界ではありません。
実際、どのくらいお金が掛かる?
ここは、
「HFTを始めるには○○万円必要」
と一つの金額を出すことはできません。
使うVenue、接続方法、Server、市場データ、取引量などによって条件が変わるからです。
ただ、プロ向け環境で何に料金が発生するのかは、公開資料から見ることができます。
Cboe FXの2026年4月1日付料金表に掲載された標準料金の例を見ると、NY4 / NY5・LD4での物理接続は1Gbps以下で月額550ドル/接続、10Gbpsで月額1,100ドル/接続です。
Spot FXでは、FIX Order Entryによる注文接続が月額225ドル/セッション、FIX BookfeedまたはITCHによる市場データ配信が月額475ドル/セッションとなっています。
データセンター側のCross-Connect料金などは別途発生します。
ただし、
550ドル+225ドル+475ドル=HFTに必要な費用
ではありません。
これは、Cboe FXという一つのVenueが公開している接続やセッション料金の一部です。
さらに、Serverやデータセンター、Cross-Connect、ソフトウェア開発、監視システム、取引手数料、実際に取引するための資金なども考える必要があります。
HFTの費用は「高速PCはいくら?」だけでは見えません。
市場データ・接続・Server・Market Accessなど、取引までの経路全体にコストが発生します。
「接続できる」と「競争できる」は同じではない
ここまで来ると、
「では、お金を払って市場データやFIX接続を用意すればHFTに参入できるのでは?」
という疑問も出てきます。
ここでは三つに分けて考える必要があります。
技術的に接続できる。
その環境を経済的に維持できる。
その市場で競争力を持てる。
これは、それぞれ別の話です。
プロ向け市場へ接続する仕組みそのものは実際に存在します。
しかし、接続できた瞬間に競争条件が揃うわけではありません。
競争相手も、
高速な市場データ
低LatencyのNetwork
市場に近いServer
高速なAlgorithm
取引コストを考えた取引戦略
を使っているかもしれません。
自分のLatencyを大きく縮めたとしても、競争相手も同じように市場データ、Network、Server、Algorithmを最適化していれば、それだけで優位になるとは限りません。
HFTの世界で難しいのは、
速くすること
だけではなく、
高速な参加者同士の中で、取引コストを含めても成立する仕組みを作ること
です。
だから、
FX業者+VPS+高速EA
という環境も、自分のFX取引を高速化する方法の一つではあります。
ただ、それをそのまま、
プロのHFTと同じ世界
と考えることはできません。
HFTへ近づけば近づくほど、競争の中心はトレーダーのPCから離れ、
市場データ → Network → Server → Algorithm → Market Access → Venue
という市場接続そのものへ移っていきます。
「FX業者との取引を速くする」と「市場側でHFTとして競争する」は別の話です。
さらに、「接続できる」「維持できる」「競争できる」も、それぞれ分けて考える必要があります。
ここまで来ると、「HFT級」「超低Latency」という言葉を見るときの見方も変わってきます。
単にEAが高速で動くのか。
VPSを使っているのか。
それとも、市場データの受信からMarket Accessまで含めて高速化しているのか。
同じ「速い」という言葉でも、中身はかなり違います。
では、「HFT級」「超低Latency」と書かれていたら、私たちは何を見ればその中身を判断できるのでしょうか?
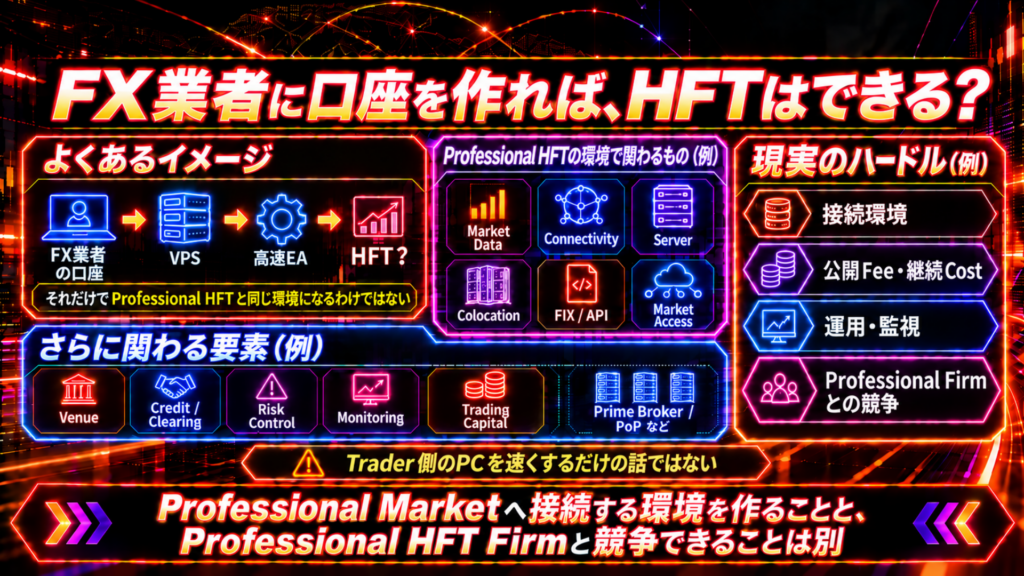
「HFT級」という言葉ではなく、中身を見る
この記事の最初にあったのは、
「HFTって、いったい何が高速なの?」
という疑問でした。
高性能なPCを使うことなのか。
高速なEAで大量に注文することなのか。
それとも、VPSをFX業者のServerへ近づけることなのか。
ここまで市場の奥へ進んでみると、HFTの「速さ」は、それだけでは説明できないことが見えてきます。
HFTの世界で競争の対象になるのは、
市場データ
↓
Network
↓
Server
↓
Algorithm
↓
注文接続
↓
Venue
という、注文がVenueへ届くまでの経路です。
そして、その先には注文処理や約定があります。
さらに、どのMarket Accessを使えるのか、どれだけ取引コストがかかるのか、どんな競争環境にいるのかも関わってきます。
PCやAlgorithmだけではありません。
市場データをどこから受け取り、どこで処理し、どの経路を通して、どのVenueへ注文を届けるのか。
そのInfrastructureも、競争条件の一部になっています。
「速い」だけでは、中身は分からない
たとえば、
「HFT級」
「超低Latency」
「高速約定」
という言葉を見かけたとします。
その言葉だけでは、何が高速なのかまでは分かりません。
EA内部の処理なのか。
トレーダーからFX業者までの通信なのか。
市場データを受け取ってからAlgorithmが判断するまでなのか。
Venueへの注文接続まで含めた経路なのか。
同じ「高速」でも、指している範囲は大きく違います。
だから見るべきなのは、どれだけ速いと書かれているかではなく、
「何を、どこからどこまで高速化しているのか?」
です。
HFTを見るとき、何を確認すればいい?
ここまで見てきた内容を、今後使える問いに変えてみます。
何が高速なのか?
Algorithmの処理なのか、通信なのか、市場への注文経路まで含むのか。
Latencyは、どこからどこまで測っているのか?
PCからFX業者までなのか、市場データの受信から注文送信までなのか。
Serverはどこに置かれているのか?
一般的なVPSなのか、Venueに近い場所のServerなのか、Colocationを利用しているのか。
どんな市場データを使っているのか?
何を受け取り、何を見てAlgorithmが判断しているのか。
どこへ注文を送っているのか?
FX業者の取引システムなのか、特定のVenueなのか。
どんなMarket Accessなのか?
どのVenueへ、どのような接続方法や条件でアクセスしているのか。
速さ以外の取引コストはどうなっているのか?
Spread、Commission、Slippage、Venueの取引手数料などを含めても成立するのか。
この問いを持っているだけでも、「HFT」という言葉の見え方は変わってきます。
速さは、利益そのものではない
Market MakingやArbitrageの例でも見てきたように、速さは取引戦略を実行するための重要な要素になり得ます。
ただし、
速いこと自体が取引戦略なのではありません。
どんな情報を見るのか。
何を判断するのか。
どんな注文を出すのか。
どれだけの取引コストがかかるのか。
さらに、同じように高速化している参加者の中で、その仕組みが成立するのかまで考える必要があります。
「速くできる」ことと、
「その速さを利益へつなげられる」ことも別の話です。
「HFT級」を見たら、一度その裏側を見る
一般のトレーダーがVPSやEAを使って、自分の取引環境を高速化することはできます。
その一方で、プロのHFT環境では、市場データ、Network、Server、Colocation、FIX、Market Access、Venueといった、普段の取引画面からは見えにくい部分まで競争の対象になります。
さらに、
技術的に接続できること
その環境を経済的に維持できること
その市場で競争力を持てること
も、それぞれ同じではありません。
「HFT級」「超低レイテンシー」という言葉を見たとき、確認したいのは言葉の強さではありません。
何を、どこからどこまで高速化しているのか。
どの市場データを受け取り、どのVenueへ、どんな経路で接続しているのか。
HFTを見るときは、「速いかどうか」だけではなく、何を高速化しているのか、その速さがどの経路に及んでいるのかを見ます。
HFTでは、トレーダーのPCだけでなく、市場との接続経路や、それを支えるインフラまで競争の一部になります。
「HFT」という言葉に出会ったとき、
何をもってHFTと言っているのだろう?
と一度立ち止まり、その中身を確認する。
そこまでできれば、「HFT級」「超低レイテンシー」「超高頻度取引」といった言葉だけで判断する必要はなくなります。
あとがき
今回覗いてきたHFTの世界では、普段トレーダーが目にするPCやEAのさらに先に、市場データ、Network、Server、Venueへの接続といった世界が広がっていました。
そこをもう少し辿っていくと、
Venueとは何なのか。
LPはどこで関わっているのか。
Prime BrokerやPoPは、なぜ必要になるのか。
Credit(信用)は、市場への接続とどう関係しているのか。
といった、普段のFX取引画面からは見えにくい仕組みにつながっていきます。
PRIVATE GATEでは、こうしたFX業者と市場の間にある仕組みを、自分が出した「1Lot」の行方を追いながら辿る連載として、「FX市場の裏側」シリーズにまとめています。
HFTをきっかけに、
「そもそも、自分の注文はFX業者の先でどこへ向かっているのだろう?」
と気になった方は、ぜひそちらも覗いてみてください。
参考資料・出典
本記事では、HFT(High-Frequency Trading)の定義、Latency、Algorithmic Trading、Colocation、Market Access、FX市場におけるHFTの役割、機関向けSpot FX Venueの接続環境や取引コストなどについて、主に以下の公的資料・規制資料・市場運営者の公式資料を参考にしています。
主要資料
European Union / EUR-Lex|Directive 2014/65/EU(MiFID II)
High-Frequency Algorithmic Trading Techniqueの定義、Latencyを抑えるInfrastructure、Colocation、Proximity Hosting、高速なDirect Electronic Access、注文・Quote・取消しを含む高いMessage Rateなど、HFTを構成する要素を確認。
https://eur-lex.europa.eu/eli/dir/2014/65/2024-03-28/eng
European Securities and Markets Authority(ESMA)|MiFID II Final Report on Algorithmic Trading
Algorithmic TradingとHFTの制度上の位置づけ、Direct Electronic Access、Trading Venue、Market Making、Fee Structureなど、高速取引を取り巻く市場構造を確認。
https://www.esma.europa.eu/document/mifid-ii-final-report-algorithmic-trading
Financial Conduct Authority(FCA)|Occasional Paper 63: HFTs and Dealer Banks: Liquidity and Price Discovery in FX Trading
Spot FX市場におけるHFTとDealer BankのLiquidity提供やPrice Discoveryへの関わり、高頻度のQuote更新などについて確認。研究対象は2012〜2015年の特定データであり、現在のSpot FX市場全体を直接表すものとしては扱っていません。
https://www.fca.org.uk/publications/occasional-papers/op-63-hfts-dealer-banks-liquidity-fx-trading
Bank for International Settlements(BIS)|The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey
現在のFX市場がOTCかつ分散した市場であること、電子取引、複数のVenue、Dealer、Non-bank Liquidity Provider、Principal Trading Firm(PTF)などが関わる取引環境を確認。
https://www.bis.org/publications/qr-202512/fx-trade-execution-landscape-through-prism-2025-bis-triennial-survey
Cboe FX・接続環境に関する資料
Cboe Global Markets|Cboe FX Resources
機関向けSpot FX環境におけるFIX Order Entry、ITCH、FIX Bookfeed、市場データ、NY5・LD4のMatching Engine、接続方法などを確認。Cboe FXは本記事におけるプロ向け電子取引環境の具体例として参照しています。
https://www.cboe.com/global/fx/resources/
Cboe Global Markets|Cboe FX Connectivity Manual
Cboe FXへの物理的な接続、データセンター、Network Interface、接続事業者など、Venueへ接続するために必要となるInfrastructureの具体例を確認。
https://cdn.cboe.com/resources/fx/Cboe_FX_Connectivity_Manual.pdf
Cboe Global Markets|Connectivity & Session Price List
Cboe FXにおけるPhysical Connectivity、FIX Order Entry、FIX Bookfeed、ITCHなどの料金を確認。本記事中の費用例は、2026年4月1日時点のCboe FX公表価格を基準としています。
https://cdn.cboe.com/resources/fx/CboeFX_ConnectivityPricing.pdf
※MiFID IIやFCAの資料は、HFTを理解するための制度上・研究上の基準として参照していますが、すべての国・市場で「HFT」が同一の法的定義を持つことを意味するものではありません。また、FCAの研究は特定期間・特定のSpot FXデータを対象としたものであり、その結果を現在のFX市場全体へそのまま一般化していません。
※Cboe FXは、機関向けSpot FX市場を構成するVenueの一つです。本記事では、Market Accessや市場データ、接続環境、料金体系を具体的に見るための事例として参照しており、Cboe FXの仕組みをSpot FX市場全体の共通仕様として扱っていません。接続仕様や料金は変更される可能性があるため、実際に確認する際は最新の公式資料をご確認ください。