「クオンツ」って、そもそも何を指す言葉?
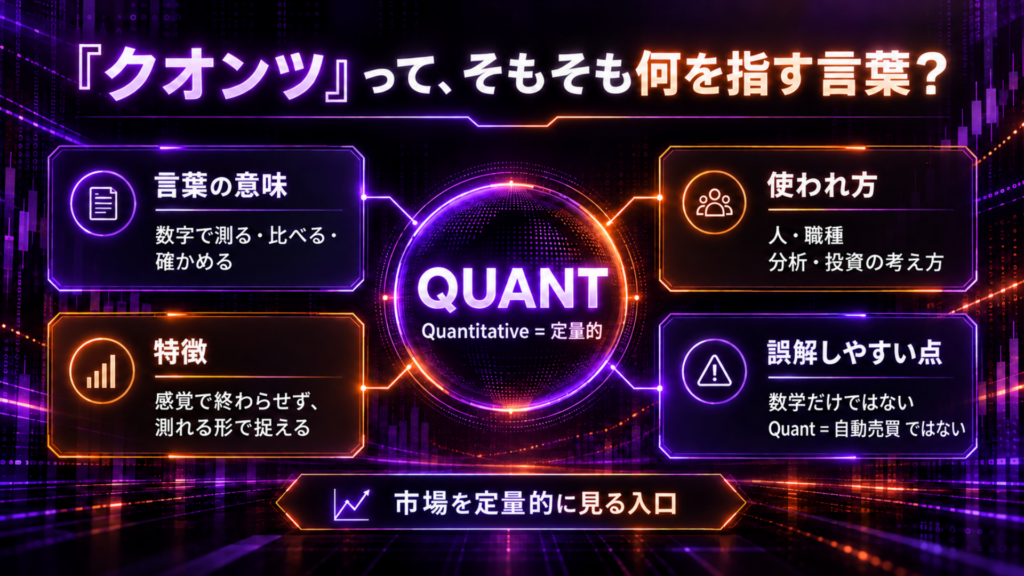
「クオンツトレード」という言葉を聞いたとき、最初に少し分かりにくいのが「クオンツ」という言葉そのものです。
人のことなのか、トレード手法のことなのか。それとも、何か特別なシステムの名前なのか。
金融の世界では「Quant(クオンツ)」という言葉が、人や職種を指す場面もあれば、Quantitative ResearchやQuantitative Investingのように、分析や投資のアプローチを表す文脈でも使われます。
まずは、その言葉の入口から整理してみましょう。
「Quantitative」ってどういう意味?
「Quant」という言葉をたどると、出てくるのがQuantitativeです。
日本語では「定量的」と訳されます。
少し難しそうに見えますが、ここでは、
数字として測る、比べる、確かめる
というイメージから入れば十分です。
たとえば相場を見ていて、
「最近、この動きが多い気がする」
と感じたとします。
そこで終わるのではなく、どのくらいの頻度で起きているのか、どの程度の値動きがあったのか、似た条件では過去にどうだったのか。
そうしたものをDataとして扱い、数字で比べられる形にしていく。
こうした考え方が、Quantitativeな見方の入口になります。
もちろん、数字を使えば何でもQuantになるという意味ではありません。
ただ、感覚だけで終わらせず、測れる形へ変えて確かめようとするところに、大きな特徴があります。
数学を使うだけが「クオンツ」ではない
クオンツと聞くと、
「難しい数学を使って、未来の価格を予測している人」
という姿を思い浮かべるかもしれません。
数学やStatisticsは、たしかに重要な道具です。
ただ、それだけでQuantの世界すべてを説明するのは少し難しくなります。
Quantitative Researchでは、たとえば次のようなことが行われます。
- Dataを集め、整理する
- 数学やStatisticsを使って関係を調べる
- Modelを作る
- Programmingを使って大量の計算や検証を行う
- リスクを測る
- 価格評価やトレードの判断を支える
つまり、
「数学が得意なトレーダー」だけをクオンツと考えると、少し範囲が狭い
ということです。
金融機関のQuantitative Researchを見ても、その領域はトレードだけではなく、価格評価、リスク、Data Analyticsなどに広がっています。
この記事ではQuantの領域すべてを扱うのではなく、特にトレードや投資に近い世界を中心に見ていきます。
この記事でこれから注目するのは、
「Marketから何をDataとして取り出すのか」
「そこから何を調べるのか」
「数字で確かめた結果を、どう判断へつなげるのか」
という部分です。
クオンツ=自動売買なの?
もう一つ、混ざりやすいものがあります。
それが自動売買です。
Dataを使い、Modelを作り、ProgrammingやComputerも使う。
ここまで聞くと、
「それならクオンツって、自動売買のことでは?」
と思うかもしれません。
ですが、この二つは同じ意味ではありません。
Algorithmic Tradingでは、Computer Algorithmを使って、注文の送信や執行を自動化する場合があります。
一方、Quantitative Researchが扱うのは、注文の出し方だけではありません。
何を調べるのか。
どんなDataを見るのか。
どんな関係を数字で確かめるのか。
どのようなModelで表現するのか。
こうしたResearchそのものも、Quantの世界に含まれます。
そのため、Quantitativeな方法でMarketを分析することと、注文まで自動で出すことは別の話です。
もちろん、Quantitative StrategyとAlgorithmic Tradingが組み合わされることはあります。
ただし、
Quant=自動売買
と、そのまま置き換えることはできません。
「Quant」という言葉だけでは、何を分析し、どこまで自動化しているのかまでは分かりません。
ここまでで、「クオンツ」という言葉の輪郭が少し見えてきました。
数学だけでもない。AIだけでもない。そして、自動売買だけでもない。
では、そんなQuantの世界では、Marketをどのように見ているのでしょうか。
価格やChartという入口は、私たちにも見慣れたものです。
それでも、そこから何を取り出し、どう確かめようとするのかには違いがあります。
では、Quantは私たちが見ているMarketから、何を数字として取り出しているのでしょうか?
同じMarketを、Quantはどう見ている?
前の章では、「Quant」という言葉が自動売買だけを指すものではなく、DataやStatisticsなどを使ってMarketを定量的に捉える世界だと分かってきました。
では、Quantは私たちとはまったく違うMarketを見ているのでしょうか。
少なくとも、価格やChartを入口にする場面では、見ているものが大きく違うわけではありません。
違いが出てくるのは、そこから何を取り出し、どう確かめようとするのかという部分です。
Chartも、もとはData
普段Chartを見ていると、
「上昇Trendが続いている」
「値動きが荒くなってきた」
「この二つは似た動きをしている」
といったことを、見た目から感じ取ることがあります。
Quantの世界では、こうした印象をそのまま終点にはしません。
たとえば価格が上がったのであれば、どのくらい上がったのか、どの期間で上がったのか、似たような動きは過去にどのくらいあったのか。
Chartの中にある情報を、数字として取り出していきます。
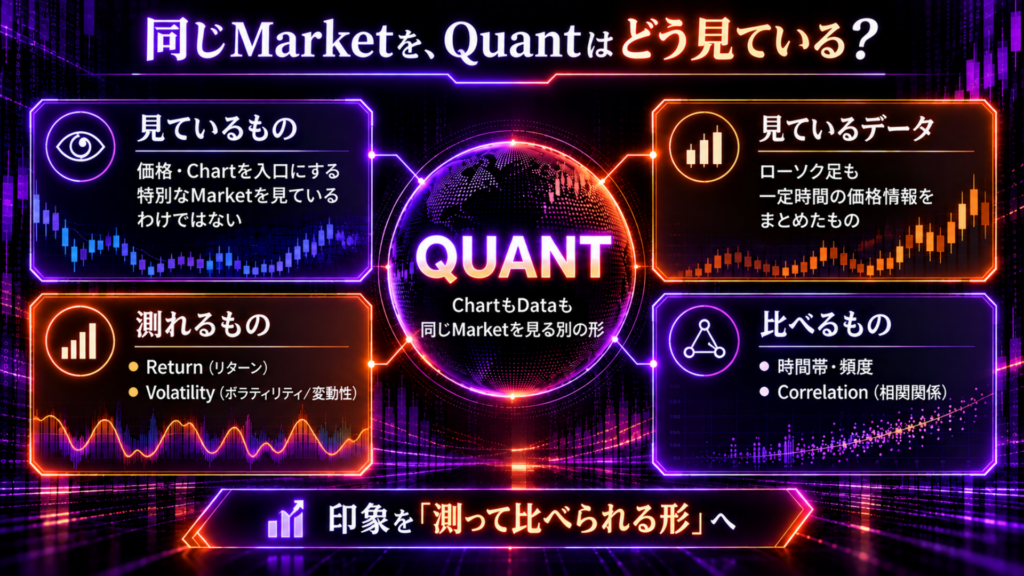
ローソク足も、一定時間内の価格情報をまとめて見やすくしたものです。
ChartとDataはまったく別のものではなく、同じMarketを別の形で見ていると考えることもできます。
Marketを「測れるもの」として見る
数字として扱えるのは、価格そのものだけではありません。
たとえば、
- ある期間でどのくらい価格が変化したかを見る Return
- 値動きの大きさを見る Volatility
- いつ起きたのか、どのくらいの頻度なのかを見る 時間帯・頻度
- 複数の値動きにどの程度の関係があるのかを見る Correlation
といった見方があります。
ここで大切なのは、これらの用語を覚えることではありません。
同じChartを見ていても、
「上がっている」
「荒れている」
「似た動きをしている」
という印象から一歩進んで、どの程度そうなのかを測れる形に変えていくということです。
たとえば「最近は値動きが大きい」と感じたなら、その大きさを数字にすることで、過去の別の期間と比べられます。
「この二つは似て動いている」と感じたなら、その関係も数字として比べられるようになります。
Quantでは、Marketを「そう見える」だけで終わらせず、測って比べられる形へ変えていきます。
「そう見える」を「本当にそうなのか?」へ
ここまでくると、QuantがMarketを見るときの考え方が少し見えてきます。
最初から答えを知っているわけではありません。
Marketで起きていることを数字にして、別の期間や似た条件と比べながら、
「本当にそうなのか?」
と確かめられる形へ変えていきます。
たとえば、
「大きく動いたあとには、何か一定の傾向があるのでは?」
「似た条件が揃ったとき、同じような動きが起こりやすいのでは?」
そう感じたとしても、Chartを見ただけでは、それが偶然なのか、何度も見られる傾向なのかまでは分かりません。
そこで条件を揃え、Dataとして比べられるようにしていきます。
ただ、ここで一つ疑問が出てきます。
Marketを数字として測れる。過去と比べることもできる。
それなら、Dataをたくさん集めて調べれば、その中から「儲かるパターン」も見つけられるのでしょうか。
数字として比べられるなら、その中から“使える傾向”も見つけられるのでしょうか?
Dataがあれば、儲かるパターンが見つかる?
前の章では、Marketで起きていることを数字にして、測ったり比べたりできる形へ変えていくところまで見てきました。
では、Dataをたくさん集めれば、その中から「儲かるパターン」が自然と見つかるのでしょうか。
Dataは、Quantの世界では重要な材料です。
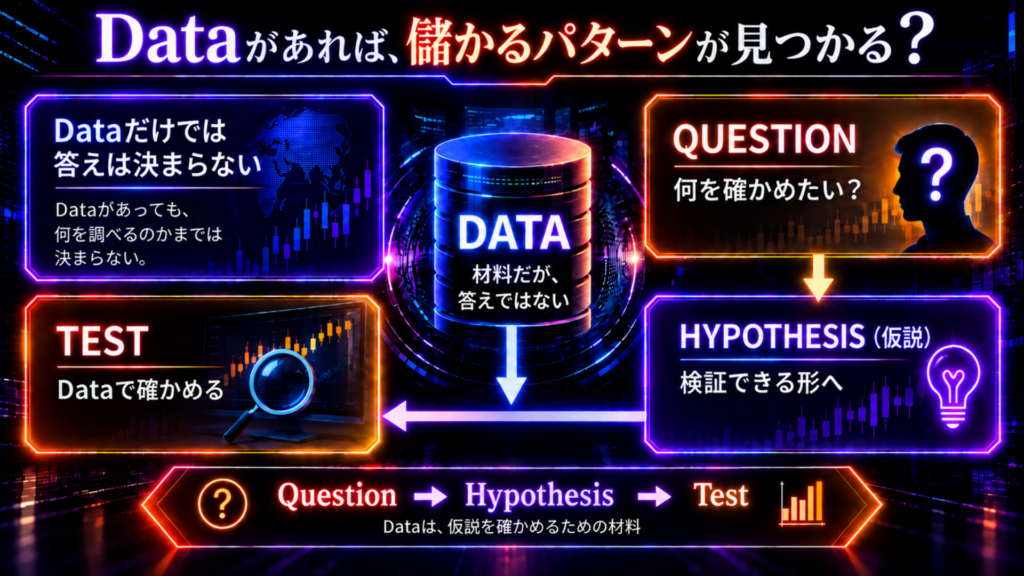
ただ、Dataがあることと、そこから答えが見つかることは同じではありません。
Dataを集めるだけでは始まらない
価格、時間、Return、Volatility。
Marketからは、さまざまなDataを取り出すことができます。対象や期間を広げれば、扱えるDataも増えていきます。
しかし、Dataが増えたからといって、
「ここに使えるパターンがあります」
と答えがそのまま浮かび上がってくるわけではありません。
何を比べるのか。
どの条件に注目するのか。
何を知りたいのか。
こうした視点がなければ、Dataがあっても、どこを見るべきかは定まりません。
つまり、Dataは重要な材料ですが、何を調べるのかまで自動的に決めてくれるわけではないということです。
最初にあるのは「問い」
そこで重要になるのが、「問い」です。
たとえばChartを見ていて、
「ある条件が揃ったあとには、その後の値動きに何か違いがあるのでは?」
と感じたとします。
この段階では、まだ漠然とした疑問です。
そこで、どんな条件を見るのか、どの期間を対象にするのか、何と何を比べるのか、といった部分を少しずつ具体的にしていきます。
すると、最初は曖昧だった疑問が、Dataを使って調べられる形へ近づいていきます。
Dataを見るときは、「何を確かめたいのか」をはっきりさせることで、分析の意味も見えやすくなります。
もちろん、すべてのResearchが最初から明確な問いを持って始まるとは限りません。
Dataを眺める中で気になる傾向が見つかり、そこから問いが生まれることもあります。
大切なのは、最終的に「何を確かめているのか」を曖昧なままにしないことです。
問いを、検証できる仮説へ変える
こうした問いを、Dataで確かめられる形まで具体化したものを、ここではHypothesis(仮説)として見てみます。
たとえば、
「この条件では何か起こりそうだ」
という感覚だけでは、そのまま検証するのは難しいものです。
そこで、
「この条件が揃ったとき、その後の値動きには一定の傾向が見られるのではないか」
というように、何を確認するのかを具体的にしていきます。
そうすると、
どのDataが必要なのか。
どの条件を揃えるのか。
何と比較するのか。
といったことも見えてきます。
ここでDataは、単に集めた数字ではなく、仮説を確かめるための材料として使われ始めます。
流れをシンプルにすると、
Question(疑問)
↓
Hypothesis(仮説)
↓
Dataで確かめる
という形です。
実際のQuantitative Researchでは、これほど単純な一本道とは限りません。
問いを修正したり、使うDataを見直したり、条件を変えてもう一度調べたりすることもあります。
ここではまず、
Dataから答えが勝手に出てくるのではなく、問いを作り、検証できる形へ変えていく
という考え方を押さえておけば十分です。
では、仮にDataを調べた結果、
「どうやら一定の傾向がありそうだ」
というところまで見えてきたとします。
それだけで、そのままトレードの判断に使えるのでしょうか。
仮説をDataで確かめたあと、その結果はどうやってトレードへ近づいていくのでしょうか?
見つけた傾向を、どうトレードの判断へつなげる?
前の章では、Dataを集めるだけではなく、「何を確かめたいのか」という問いを作り、それを検証できる仮説へ変えていく流れを見てきました。
では、実際にDataを調べて、
「どうやら一定の傾向がありそうだ」
というところまで見えてきたとします。
ここから先は、その結果をどう判断へつなげるのかという話になります。
傾向が見つかったからといって、その瞬間に「買い」「売り」が決まるわけではありません。
その間には、もう少し考えることがあります。
Modelって、未来を当てる機械?
Quantの話で登場するものの一つが、Modelです。
Modelと聞くと、
「未来の価格を予測する仕組み」
というイメージを持つかもしれません。
もちろん、将来の値動きやReturnを予測するために使われるModelもあります。
ただ、Modelの役割はそれだけではありません。
価格同士の関係を表したり、リスクを測ったり、ある条件と結果の関係を整理したり。
複雑なMarketの一部分を、数字として扱いやすい形で表すためにも使われます。
つまりModelは、Marketそのものを完全に再現するものではなく、調べたい関係や特徴を扱うための枠組みとして見ると分かりやすくなります。
Modelから得られる結果も、
「明日は150.50になる」
というような一つの Forecast(予測) だけとは限りません。
ある条件ではReturnに違いが見られる。
特定の状態では、別の状態と比べて特徴的な傾向が見られる。
そのような形で表れることもあります。
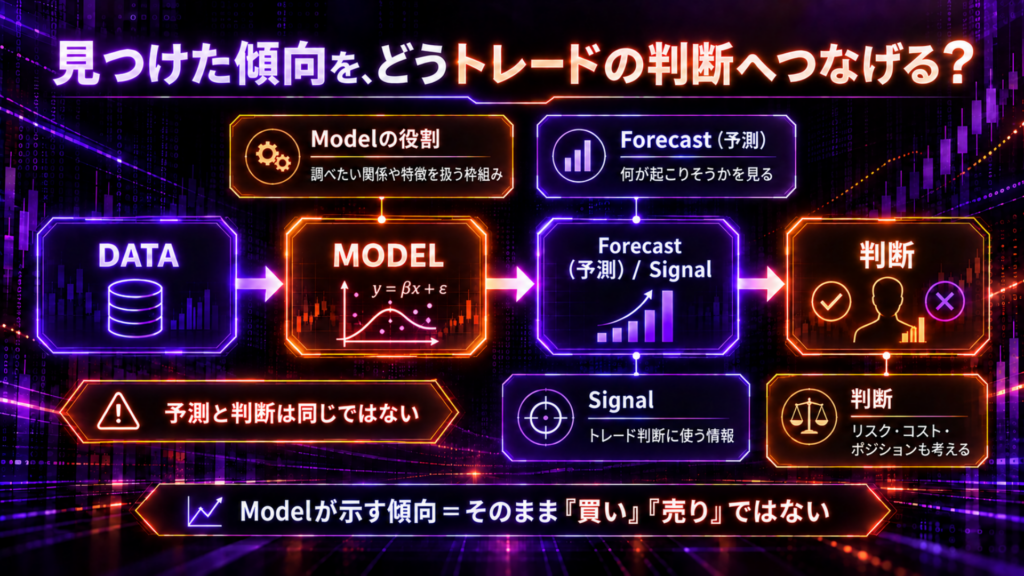
「予測」と「判断」は同じではない
仮にModelから、
「ある方向への動きに傾向がありそうだ」
という結果が出たとします。
それなら、すぐにその方向へトレードすればよいのでしょうか。
そう単純とは限りません。
たとえば、
その傾向はどの程度なのか。
取引コストを考えても意味が残るのか。
どのくらいのリスクを取るのか。
すでに持っているポジションとの関係はどうなのか。
こうした条件によって、同じModelの結果でも最終的な判断は変わり得ます。
つまり、「何が起こりそうか」を考えることと、「実際にどう行動するか」を決めることは別ということです。
Modelが何らかの傾向を示しても、それがそのまま「買い」「売り」の答えになるとは限りません。
定量的な投資プロセスでも、Forecastだけを見るのではなく、リスクや取引コストなどを考えながら判断へつなげていく考え方があります。
ここまで見てくると、
「未来を当てるModelがあれば、それだけでトレードできる」
というイメージとは、少し違って見えてきます。
Signalは何を知らせている?
ここでもう一つ出てくるのが、Signalという言葉です。
Signalは使われる文脈によって意味が変わるため、この記事では一つの意味に固定しません。
ここでは、
DataやModel、Ruleなどから得られ、トレードの判断に使われる情報
くらいのイメージで見ておきます。
たとえば、
「ある条件が成立した」
「過去と比べて特徴的な状態になった」
「Modelの出力が一定の基準を超えた」
といった情報が、判断材料としてSignalになる場合があります。
ただし、Signalが出たことと、実際に注文を出すことは同じではありません。
どのSignalを使うのか。
どの程度なら判断材料にするのか。
リスクや取引コストを考えたうえで実行するのか。
そのつなぎ方は、Strategyによって変わります。
ここまでの流れをシンプルに整理すると、
Data
↓
Model
↓
Forecast(予測) / Signal
↓
判断
と見ることができます。
ただし、これはすべてのQuant Strategyが必ずこの順番で動く、という意味ではありません。
Quantの世界を覗くための、一つの見取り図です。
では、そのModelやSignalを作るために、QuantはMarketのどんな特徴へ注目しているのでしょうか。
では、QuantはそもそもMarketのどんな特徴を探しているのでしょうか?
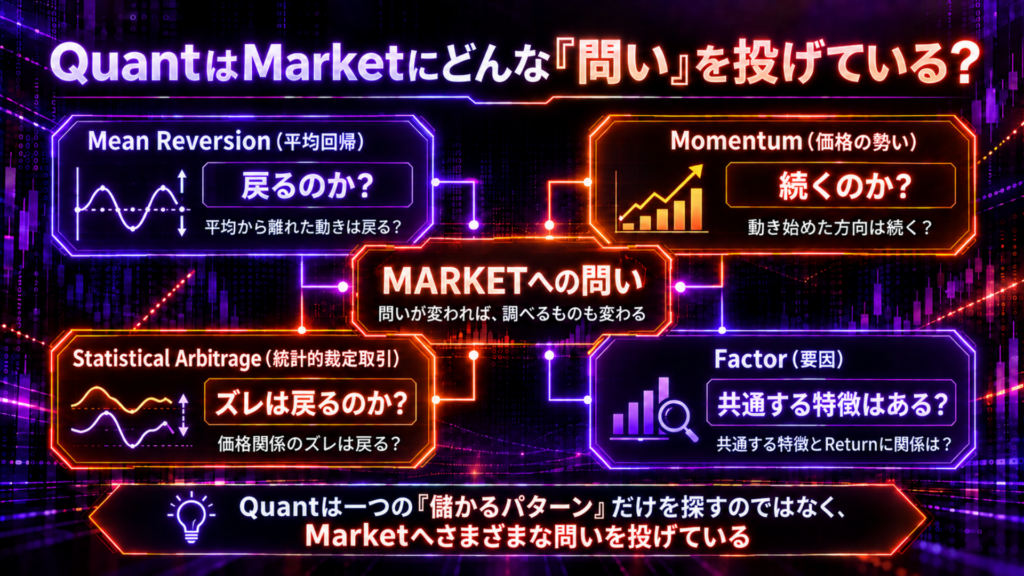
QuantはMarketにどんな「問い」を投げている?
ここまで、MarketをDataとして捉え、問いを作り、ModelやSignalを使いながら判断へつなげていく流れを見てきました。
では、その「問い」とは、実際にはどんなものなのでしょうか。
Quantの世界には、Marketを見るためのさまざまな考え方があります。
ただし、ここで紹介するものは「正解となる手法」の一覧ではありません。
ここで見たいのは、
Marketに対して、どんな問いを投げているのか。
その違いです。
「戻るのか?」――Mean Reversion(平均回帰)
一つ目は、Mean Reversion(平均回帰)です。
考え方の入口は、
大きく離れた動きは、その後どこかで戻るのでは?
という問いです。
たとえば、ある価格の動きやReturnが、過去に見られた状態から大きく離れたとします。
その状態が続くのか。それとも、以前に見られた水準や関係へ近づいていくのか。
こうした「戻る傾向があるのか」を調べる考え方がMean Reversionです。
もちろん、
「大きく動けば必ず戻る」
という意味ではありません。
対象にするMarketや期間、何を基準に「戻る」と見るのかによって、結果は変わります。
Mean Reversionについては長く研究されてきましたが、どの期間やDataを見るかによって、観測される結果が異なることもあります。
つまり、最初から「戻る」と決めるのではなく、
本当に戻る傾向があるのかをDataで確かめる。
そこにQuantらしい見方があります。
「続くのか?」――Momentum(価格の勢い)
では、反対方向の問いを投げたらどうなるでしょうか。
一度強く動いた方向へ、その後も続くのでは?
これが、Momentum(価格の勢い)を見るときの入口です。
過去に強かった動きは、その後もしばらく続くのか。反対に、弱かった動きにも同じような傾向があるのか。
過去の値動きと、その後の値動きに何らかの関係があるのかを調べていきます。
ここで面白いのは、Mean Reversionとは問いの方向がかなり違うことです。
Mean Reversionは、
「戻るのか?」
Momentumは、
「続くのか?」
同じMarket Dataを見ていても、問いが変われば、調べるものも変わります。
どちらか一方が常に正しい、という話ではありません。
Marketや期間、条件によって結果が変わり得るからこそ、Dataを使って確かめていきます。
「関係のズレは戻るのか?」――Statistical Arbitrage(統計的裁定取引)
Quantの問いは、一つの価格が上がるか下がるかだけではありません。
複数の価格や資産の関係を見ることもあります。
そこで登場する考え方の一つが、Statistical Arbitrage(統計的裁定取引)です。
たとえば、過去にある程度似た関係で動いてきた二つの資産があったとします。
その関係が大きく離れたとき、
このズレはそのまま広がるのか。
それとも、以前の関係へ近づいていくのか。
という問いを立てることができます。
その分かりやすい例の一つが、Pairs Trading(ペアトレード)です。
過去Dataから二つの資産の関係を調べ、その関係が大きく変化したときに、再び近づく傾向があるのかを検証します。
ただし、
Pairs Trading=Statistical Arbitrageのすべて
というわけではありません。
ここでは、Quantが「一つの価格」だけでなく、複数のDataの関係そのものを研究することもあるというところまで見ておけば十分です。
「共通する特徴はある?」――Factor(要因)
もう一つ、違う方向からMarketを見る考え方があります。
それがFactor(要因)です。
多くの資産を並べたとき、
似た特徴を持つものに、共通した傾向はないだろうか?
と考えてみます。
たとえば株式のQuant研究では、企業規模や割安度、過去の値動き、Volatilityなど、さまざまな特徴が研究されてきました。
こうした共通する特徴とReturnやリスクの間に、どのような関係があるのかを調べていきます。
ここでも、
「このFactorなら必ず利益が出る」
という話ではありません。
Factorの定義や測り方、対象Market、期間によって結果は変わります。
大切なのは、一つ一つの値動きを個別に見るだけでなく、共通する特徴からMarketを整理する見方もあるということです。
Quantには一つの「儲かるパターン」があるわけではありません。
Marketへどんな問いを投げるかによって、調べるものも変わります。
ここまでを並べると、
戻るのか?
→ Mean Reversion(平均回帰)
続くのか?
→ Momentum(価格の勢い)
関係のズレは戻るのか?
→ Statistical Arbitrage(統計的裁定取引)
共通する特徴はあるのか?
→ Factor(要因)
というように、Quantの世界にはさまざまな問いがあることが見えてきます。
それぞれの問いに対してDataを集め、条件を決め、本当にその傾向が見られるのかを確かめていきます。
では、その中で良い結果が出たものを見つければ、それで完成なのでしょうか。
たとえば過去Dataを使って、
「このModelはかなり良い結果だった」
と確認できたとします。
それなら、そのModelをそのまま実際のMarketでも使えるのでしょうか。
もし過去Dataで“かなり良さそうな結果”が出たら、それだけで信用してよいのでしょうか?
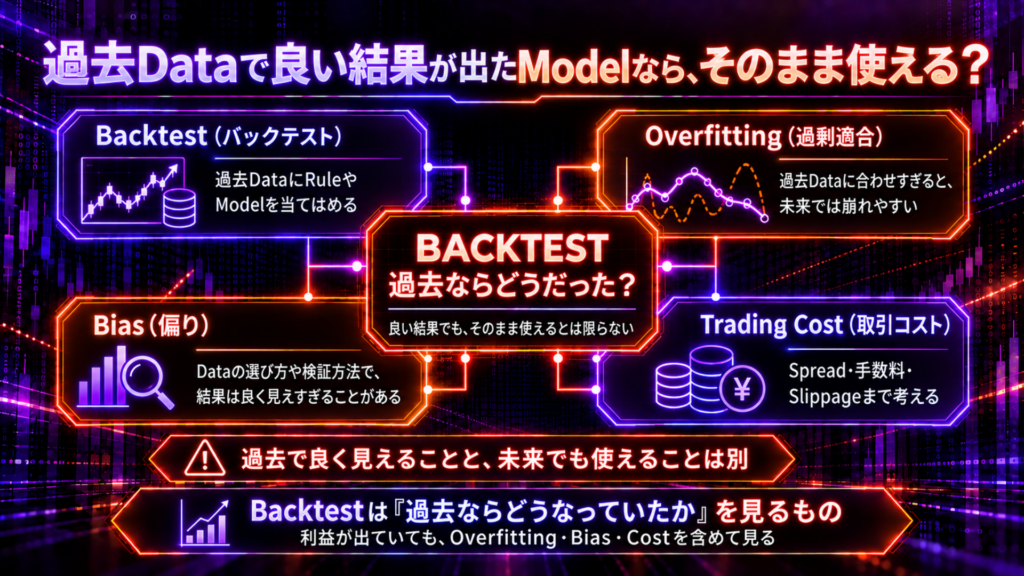
過去Dataで良い結果が出たModelなら、そのまま使える?
前の章では、Mean ReversionやMomentumなど、QuantがMarketへ投げるさまざまな「問い」を見てきました。
では、その問いをDataで調べた結果、
「この条件では、かなり良い結果が出ている」
と確認できたとします。
それなら、そのModelをそのまま実際のMarketで使えばよいのでしょうか。
ここで登場するのが、Backtest(バックテスト)です。
Backtestでは何をしている?
Backtestは、過去のDataを使って、
「この考え方やModelを過去に当てはめたら、どのような結果になっていたのか」
を検証する方法です。
たとえば、
「ある条件が揃ったら買う」
「別の条件になったら手仕舞う」
といったRuleを過去Dataに当てはめ、その結果を見る方法もあります。
ただ、見るのは単に利益が出たかどうかだけとは限りません。
どのくらい結果が安定していたのか。
どの程度の損失が発生していたのか。
条件を少し変えても似た傾向が残るのか。
いくつかの角度から、考えていた仮説やModelが過去Dataの中でどのような結果を示したのかを見ていきます。
Backtestは「過去ならどうなっていたか」を検証するものであって、未来の利益を保証するものではありません。
良い結果が出ても、まだ終わらない
ここで少し厄介なのが、過去Dataでは、とても良く見えるModelを作れてしまうことがあるという点です。
何度も条件を変えたり、たくさんの組み合わせを試したりしていけば、その中には過去Dataによく合うものが見つかるかもしれません。
しかし、それが本当にMarketに見られる傾向を捉えたものなのか。それとも、たまたまそのDataにうまく合っただけなのか。
ここは分けて考える必要があります。
過去Dataへ合わせすぎてしまうことは、Overfitting(過剰適合)と呼ばれます。
たとえば、過去の細かな動きにまで合うように条件を増やしていけば、Backtestの結果はきれいに見えるかもしれません。
ただ、その細かな条件が、これからのMarketでも同じように現れるとは限りません。
つまり、過去で良く見えることと、未来でも使えることは別ということです。
過去でうまくいったことと、未来でも使えることは別
Backtestを見るときには、Overfitting以外にも注意することがあります。
たとえば、検証している時点では本来知ることのできなかった情報を使ってしまえば、結果が実際より良く見える可能性があります。
使っているDataの選び方によっても、結果に偏りが入り込むことがあります。
こうした検証上の偏りは、Bias(偏り)として注意されるポイントです。
さらに、実際のトレードでは、
- Spread(スプレッド)
- Commission(手数料)
- Slippage(スリッページ)
などのTrading Cost(取引コスト)も考える必要があります。
Backtest上では小さな優位性が見えていたとしても、実際のコストを加えることで、その差が小さくなったり、なくなったりする可能性があります。
そのため、
「利益が出ている」
という数字だけを見て、
「このModelは使える」
と判断することはできません。
Dataの使い方に問題はなかったか。
条件を過去へ合わせすぎていないか。
コストを考えても結果は残るのか。
別の期間でも似た傾向が見られるのか。
こうした点を見ながら、結果をどこまで信頼できるのかを考えていきます。
ここで見えてくるのは、Quantが単に「良い数字を探している」だけではないということです。
むしろ、その数字を、どこまで信用してよいのか。
そこまで含めて検証していきます。
では、ここまでDataを集め、Modelを作り、Backtestまでできるのであれば、あとはComputerに任せればよいのでしょうか。
大量のDataを処理し、何度も計算し、条件を変えて検証する。
こうした作業は、たしかにComputerが得意そうに見えます。
ここまで計算や検証ができるなら、Quantの世界で人間は何をしているのでしょうか?
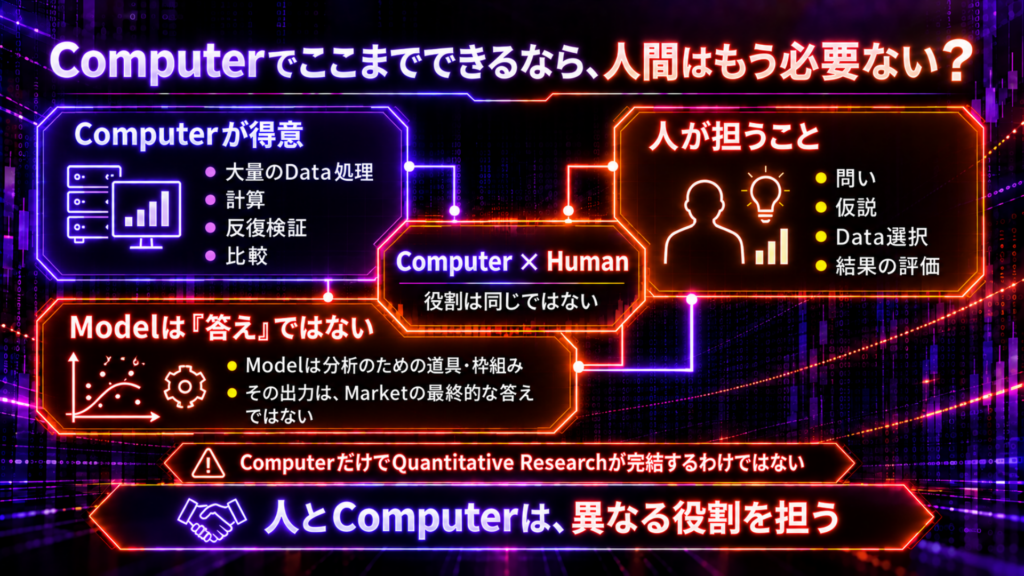
Computerでここまでできるなら、人間はもう必要ない?
ここまで見てきたQuantの世界では、Dataを扱い、Modelを作り、Backtestを行いながら、何度も検証を重ねていきます。
こうした流れを見ていると、
「それなら、全部Computerに任せればいいのでは?」
と思えてきます。
実際、Quantitative ResearchではComputerが重要な役割を担っています。
ただ、Computerが得意なことと、人がResearchの中で担っていることは、まったく同じではありません。
Computerが得意なこと
大量のDataを処理する。
複雑な計算を繰り返す。
同じ条件で何度も検証する。
多くの組み合わせを比較する。
こうした処理は、Computerが力を発揮するところです。
人間が手作業では扱いきれない量のDataでも、Programmingによって処理できる場合があります。
条件を変えながら結果を比べたり、Modelを繰り返し検証したりすることもできます。
Quantitative ResearchでComputerが重要なのは、単に「自動でトレードできるから」ではありません。
大量のDataや計算を、繰り返し処理できる。
そこに大きな強みがあります。
では、人間は何をしている?
では、ComputerがDataを処理し、計算し、検証できるなら、人間は何をしているのでしょうか。
実際のQuantitative Researchでは、人のResearcherがModelや分析手法、Toolを開発・検証し、TraderやRisk Managerなどと連携している例があります。
ここまで見てきた流れに当てはめれば、
何を調べるのか。
どんな仮説を立てるのか。
どのDataを使うのか。
どのようなModelで表すのか。
出てきた結果をどう評価するのか。
といった部分です。
先ほど見たように、Dataがあるだけでは「何を確かめるのか」まで自動的に決まるわけではありません。
また、Backtestで良い結果が出たからといって、その結果をそのまま信用できるわけでもありません。
Computerが計算結果を出してくれたとしても、その結果は何を表しているのか、Dataの使い方に問題はなかったのか、過去へ合わせすぎていないのか。
そうした部分は、Researchの中でさらに検討されます。
Computerは大量のDataや計算を処理できますが、それだけでQuantitative Researchのすべてが決まるわけではありません。
もちろん、すべてのQuantで同じ役割分担になっているわけではありません。
組織やStrategyによって、ResearcherやTrader、Risk Managerなどが関わる範囲も変わります。
ここで押さえておきたいのは、Quant=Computerが勝手に答えを出している世界ではないということです。
Modelは「答え」そのものではない
ここまでの記事では、何度もModelという言葉が出てきました。
Modelは、Marketの関係や特徴を数字として表したり、評価や予測などに使われたりします。
ただし、Modelから出てきた結果を、そのまま「Marketの答え」と考えるわけにはいきません。
Modelは、現実のMarketそのものではないからです。
どのDataを使うのか。
どんな前提を置くのか。
何を目的に作るのか。
それによって、Modelが表しているものも変わります。
だからこそ、
Modelは何を表しているのか。
どんな条件で検証されたのか。
その結果をどこまで判断材料として使えるのか。
そうした部分まで見ていく必要があります。
なお、AIやMachine Learning(機械学習)がQuantitative Researchで使われることもあります。
ただし、Quant=AIではありません。
Machine Learningも、Quantの世界で使われ得る手法の一つです。
ここまで見てくると、
「人間か、Computerか」
という二者択一で考える話ではないことが分かってきます。
Computerが力を発揮する部分があり、その一方で、人がModelの開発や検証、結果の解釈などに関わる場面もあります。
その両方が存在するところまで見えてくれば、「Quant=Computerが全部やっている」という最初のイメージも、少し変わってきます。
では最後に、ここまで見てきたQuantの世界を一度つなげてみましょう。
「Quant」という言葉を見たとき、私たちは何を見ればよいのでしょうか。
では最後に、「Quant」という言葉を見たとき、私たちは何を見ればよいのでしょうか?
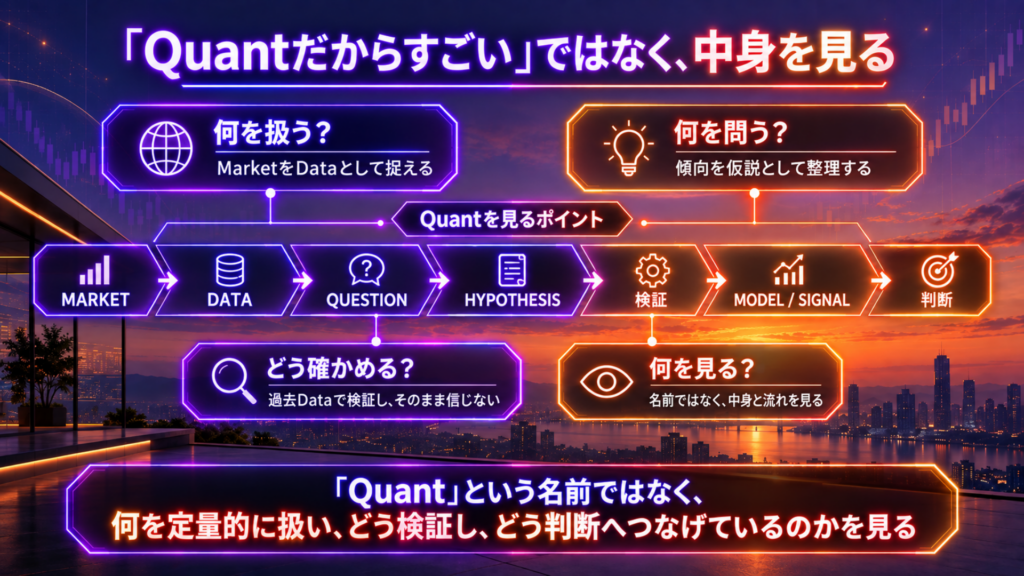
「Quantだからすごい」ではなく、中身を見る
「クオンツトレード」と聞くと、最初は少し遠い世界に見えます。
数学を使う人たち。Computerで大量のDataを処理する世界。人間には見つけられない「何か」を探している世界。
そんなイメージを持つのも不思議ではありません。
でも、ここまで一つずつ見てくると、Quantの世界も、突然答えが出てくる魔法のようなものではないことが見えてきます。
Marketで起きていることをDataとして捉え、そこに問いを作り、Hypothesis(仮説)として確かめられる形にする。
必要に応じてModelを使い、Forecast(予測)やSignalを判断材料へつなげる。
そして、過去Dataで良い結果が出たとしても、Backtestの結果をそのまま信じるのではなく、OverfittingやBias、Trading Costなども含めて検証していく。
ここまでの流れをシンプルにつなげると、
Market
↓
Data
↓
Question
↓
Hypothesis
↓
検証
↓
Model / Signal
↓
判断
という一つの見取り図になります。
ただし、すべてのQuantが必ずこの順番で進むわけではありません。
扱うMarketも違えば、使うDataも違います。
Mean Reversion(平均回帰)のように「戻るのか?」を調べることもあれば、Momentum(価格の勢い)のように「続くのか?」を見ることもあります。
Statistical Arbitrage(統計的裁定取引)のように複数のDataの関係を見ることもあれば、Factor(要因)のように共通する特徴からMarketを整理することもあります。
つまり、「Quant」という一つの言葉の中にも、さまざまなResearchやStrategyがあります。
だからこそ、
「Quantだから高度そう」
「Quantだから儲かりそう」
という名前の印象だけで中身を判断することはできません。
見るべきなのは、
何をDataとして扱っているのか。
どんな問いを立てているのか。
何をModelで表しているのか。
どのように検証しているのか。
そして、その結果をどう判断へつなげているのか。
という中身です。
「Quant」という名前ではなく、何を定量的に扱い、どのように検証し、判断へつなげているのかを見ることが大切です。
最初にあった、
「クオンツって、いったい何なの?」
という疑問に戻ってみると、少し見え方が変わっているのではないでしょうか。
Quantは、単に数学を使うことでも、Computerにトレードを任せることでも、AIを使うことでもありません。
Dataを使ってMarketへ問いを投げ、その問いを検証できる形へ変え、得られた結果を判断へつなげていく。
その中でStatisticsやModel、Programming、Computerなどが使われています。
そして、私たちがQuantを見るときも、「どれだけ難しそうか」ではなく、「何を数字で捉え、何を確かめようとしているのか」を見ることで、言葉の印象だけに引っ張られにくくなります。
「Quantだからすごい」のではなく、
その中で何をしているのか。
そこまで見て、はじめて中身が見えてきます。
あとがき
ここまで、QuantがMarketをDataとして捉え、問いを作り、ModelやBacktestを使いながら判断へ近づいていく流れを見てきました。
「クオンツトレード」という言葉だけを見ると難しそうに感じますが、見るべきなのは、
何を数字で捉え、何を確かめようとしているのか。
その中身です。
そして、Computerを使ったTradingの世界には、もう一つ別の方向があります。
どれだけ速くMarket Dataを受け取り、どれだけ速く注文を届けられるのか。
そこでは、HFT(High Frequency Trading/高頻度取引)やLatency(遅延)、NetworkやServerといったInfrastructureが深く関わってきます。
Quantとは少し違う角度から見える、市場のもう一つの裏側です。
今回の扉の先にも、まだ知らない世界が続いています。
参考資料・出典
本記事では、Quantitative Investing(定量投資)、Quantitative Research、Data・Model・Signal・Backtestの考え方、Mean Reversion(平均回帰)、Momentum(価格の勢い)、Statistical Arbitrage(統計的裁定取引)、Factor(要因)、Algorithmic TradingやMachine Learningとの違いなどについて、主に以下の専門資料・学術資料を参考にしています。
主要資料
CFA Institute|Career Insights: Quantitative Investing
Quantitative Investingでは、Mathematical Models、Statistical Analysis、Data-driven TechniquesなどをInvestment Decisionに利用することを確認。「Quant=自動売買」ではなく、Dataや数学・統計を使って投資判断を組み立てる世界として説明する際の参考資料としています。
https://www.cfainstitute.org/insights/events/2023/career-insights-quantitative-investing
JPMorgan Chase|Quantitative Research | Jobs & Internships
Quantitative Researchでは、ModelやMethodology、Toolの開発・検証だけでなく、Derivatives、Electronic Trading、Data Analytics、Riskなど複数の領域があることを確認。Quantが一つの職種や「自動売買をする人」だけを指すものではないこと、ResearcherがTraderやRisk Managerなどと連携する例についても参照しています。
https://careers.jpmorgan.com/jp/ja/our-businesses/quantitative-research
CFA Institute|Active Equity Investing: Strategies
QuantitativeなInvestment Processとして、Investment Thesisの設定、Dataの取得・処理、Backtest、Evaluation、RiskやTrading Costを考慮したPortfolio Constructionなどの流れを確認。Statistical ArbitrageやFactor-based Strategy、Overfitting、Look-ahead Bias、Survivorship Bias、Data Mining、Transaction Costなど、Backtestを評価するときの注意点についても参照しています。
https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/active-equity-investing-strategies
CFA Institute|Statistical Measures of Asset Returns
大量のDataが存在することと、そこから有用な情報を取り出せることは同じではないことを確認。Return、Volatility、Correlationなどを使ってMarketを「測る・比べる」という本記事の入口を整理する際の参考資料としています。
https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/statistical-measures-of-asset-returns
CFA Institute|Active Equity Investing: Portfolio Construction
ForecastされたReturnだけで最終的な投資判断が決まるわけではなく、RiskやConstraintなども考慮してPortfolioを構築する考え方を確認。本記事では、ForecastやSignalと最終的なTrading Decisionを同一視しないための参考資料としています。
https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/active-equity-investing-portfolio-construction
CFA Institute|Backtesting & Simulation
Historical Dataを使ったBacktestの考え方と、Look-ahead Bias、Survivorship Bias、Structural Breakなどの注意点を確認。過去Dataで良い結果が出たことが、そのまま将来のPerformanceを保証するものではないことを説明する際の参考資料としています。
https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/backtesting-and-simulation
Bank for International Settlements(BIS)|Algorithmic Trading
Algorithmic Tradingでは、Computer AlgorithmがOrderのSubmissionやExecutionを決定する取引が扱われていることを確認。本記事では、Quantitative ResearchとAlgorithmic Tradingには重なる部分がある一方、同じ意味の言葉ではないことを整理するために参照しています。
https://data.bis.org/help/glossary?c=a&item=Algorithmic+trading&scope=Statistics&selection=313
学術的な補足資料
James M. Poterba / Lawrence H. Summers|Mean Reversion in Stock Prices: Evidence and Implications|NBER, 1987 / Journal of Financial Economics, 1988
長期の株式Dataを対象にMean Reversionを検証した研究。本記事では、「価格は戻る」と普遍的な法則として扱うのではなく、「戻る傾向があるのか?」というQuantitativeなResearch Questionの代表例としてMean Reversionを紹介するための参考資料としています。
https://www.nber.org/papers/w2343
Myung Jig Kim / Charles R. Nelson / Richard Startz|Mean Reversion in Stock Prices? A Reappraisal of the Empirical Evidence|NBER, 1988 / Review of Economic Studies, 1991
Mean ReversionのEvidenceが対象期間によって異なり、先行研究より弱くなる可能性を示した研究。Mean Reversionを必ず成立する現象として扱わず、Sampleや期間によって結果が変わり得ることを確認するために参照しています。
https://www.nber.org/papers/w2795
Narasimhan Jegadeesh / Sheridan Titman|Returns to Buying Winners and Selling Losers: Implications for Stock Market Efficiency|The Journal of Finance, 1993
過去のWinner / Loserと、その後のReturnの関係を検証したMomentum研究の代表的な論文。本記事では、「過去に強かった動きは、その後も続くのか?」というResearch Questionの例としてMomentumを紹介するために参照しています。なお、本研究は米国株式を対象としており、結果をFXやすべてのMarketへ一般化するものではありません。
https://www.jstor.org/stable/2328882
Evan G. Gatev / William N. Goetzmann / K. Geert Rouwenhorst|Pairs Trading: Performance of a Relative Value Arbitrage Rule|NBER, 1999 / Review of Financial Studies, 2006
過去の米国株式Dataを使い、二つの資産の価格関係に注目したPairs Trading Ruleを検証した研究。本記事では、Statistical Arbitrageの分かりやすい例としてPairs Tradingを紹介し、「一つの価格」だけでなく「複数のDataの関係」を研究するQuantitativeな考え方を説明する際に参照しています。
https://www.nber.org/papers/w7032
CFA Institute Research Foundation|The Current State of Quantitative Equity Investing
Quantitative Equity InvestingにおけるFactor Researchの発展を整理した専門Research。Size、Value、Momentum、Liquidity、Quality、Volatilityなど、共通する特徴や要因からMarketを捉えるFactorの考え方を確認するために参照しています。
https://rpc.cfainstitute.org/research/foundation/2018/current-state-of-quantitative-equity-investing
補足資料
JPMorgan Chase|AI & Data Science Opportunities
Machine LearningやDeep LearningなどがData Scienceで利用されるTechniqueの一部であることを確認。本記事では、Machine LearningがQuantitative Researchで使われる場合はあるものの、「Quant=AI」ではないことを整理するための補足資料としています。
https://careers.jpmorgan.com/global/en/students/programs/data-analytics-opportunities
Bank for International Settlements(BIS)|The anatomy of the global FX market through the lens of the 2013 Triennial Survey
Algorithmic TradingやHFT(High Frequency Trading/高頻度取引)の位置づけを確認するための補足資料。本記事ではHFTやLatencyを深掘りせず、Quantとは異なる「Executionの速さやInfrastructure」という次のテーマへ触れる範囲で参照しています。
https://www.bis.org/publications/qr-201312/anatomy-global-fx-market-through-lens-2013-triennial-survey