あなたの1Lotはどこへ行く?
あなたはMT4・MT5から、USD/JPYを1Lot Buyしました。
注文が約定すると、取引画面には「Buy 1.00」と表示されます。
ここまでは、いつものFXです。
画面から確認できるのは、自分の注文が1Lotで約定したということ。
では、その注文を受けたFX業者は、1Lotの注文をどのように扱っているのでしょうか?
私たちはMT4・MT5から注文を出し、約定すれば自分の口座にポジションが表示されます。
しかし、画面に「Buy 1.00」と表示されたからといって、その表示からFX業者側の処理まで確認できるわけではありません。
画面に「Buy 1.00」と表示されても、FX業者がその注文をどう扱ったのかまでは分かりません。
ここで、「あなたの1Lotはどこへ行く?」という最初の疑問を、少しだけ違う角度から見てみます。
最初は、
「自分の1Lotは、どこへ行ったのか?」
と考えたくなります。
でも、その先を調べていくと、少し違う問いが見えてきます。
1Lotがどこへ行ったのか。
ではなく、
FX業者は、その1Lotの注文をどう扱っているのか。
この視点でFX業者の注文処理について調べていくと、二つのキーワードにたどり着きました。
A-Book
B-Book
どうやら、この二つが「あなたの1Lot」の裏側を追う、最初の手がかりになりそうです。
A-BookとB-Book――最初に見える二つの仕組み
前の章でたどり着いた、A-BookとB-Book。
FX業者について調べていると、
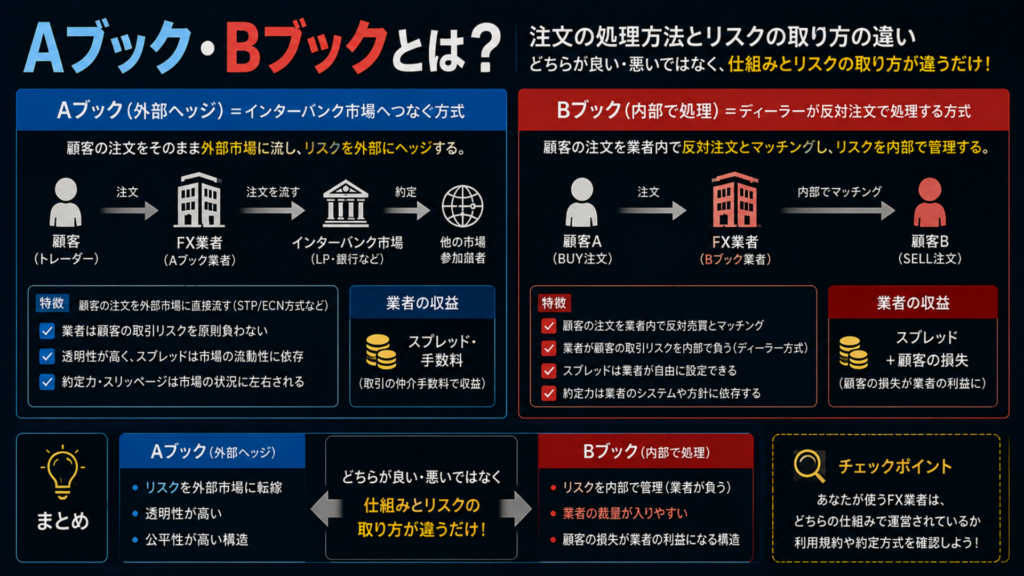
A-Book=顧客の注文を外へ流す
B-Book=顧客の注文をFX業者が呑む
という説明をよく見かけます。
「あなたの1Lotはどこへ行く?」という疑問から考えれば、たしかにイメージしやすい説明です。
ただ、「流す」「呑む」だけでは、FX業者側で何が違うのかまでは見えてきません。
そこで視点を少し変えてみます。
顧客から注文を受けたとき、そのRiskをFX業者はどう扱うのか。
ここからA-BookとB-Bookを追ってみましょう。
A-Book――外部へHedgeするという考え方
A-Bookを追っていくと、まず手がかりになるのがHedgeです。
あなたがUSD/JPYをBuyしたとします。
その顧客取引に伴ってFX業者側で管理するRiskが生じたとき、外部との取引によってそのRiskを抑える方向へ動く。
これが、A-Bookを見るときの基本的な考え方です。
A-Bookは「注文を外へ流す」という言葉だけで見るのではなく、FX業者が外部取引によってRiskをHedgeするという視点から考える。
こうして見ると、最初に見かけた「外へ流す」という説明も少し違って見えてきます。
私たちが知りたかったのは、1Lotが画面の向こうへ消えていく行き先そのものではありません。
その注文を受けたFX業者が、Riskをどう扱っているのか。
A-Bookでは、その先に外部へのHedgeという動きが見えてきます。
B-Book――FX業者の内部でRiskを管理する
では、B-Bookはどうでしょうか。
こちらは、
「顧客の注文をFX業者が呑む」
と表現されることがあります。
ただ、「呑む」という言葉だけでは、やはり裏側で何をしているのかは分かりません。
同じようにRiskの扱い方から見てみると、B-BookではFX業者側でRiskを保持し、管理するという側面が見えてきます。
つまり、
A-Bookでは外部へのHedgeを見る。
一方、
B-BookではFX業者側でのRisk管理を見る。
ここまで追うと、「流す」「呑む」という言葉だけで考えていたときより、二つの違いが少し見えやすくなります。
B-Bookを、単に「顧客が負けた金額をFX業者がそのまま受け取る仕組み」と考えるのは早計です。
「呑む」という一言の奥にも、FX業者側のRisk管理があります。
その中で実際に何が行われているのかは、もう少し先まで追ってみる必要がありそうです。
A-BookとB-Bookは「善悪」の分類ではない
A-BookとB-Bookの違いが見えてくると、今度は別の疑問が浮かびます。
「外部へHedgeするA-Bookの方が良いのでは?」
逆に、
「B-BookのFX業者は避けた方がいいのでは?」
という見方です。
A-Book=良いFX業者、B-Book=悪いFX業者――本当にそこまで単純なのでしょうか?
ここまで分かったのは、A-BookとB-BookではRiskの扱い方に違いがあるということです。
それは、そのままFX業者の善悪を意味するものではありません。
A-Bookだから無条件に良い。
B-Bookだから無条件に悪い。
そう決めてしまう前に、もう少しその裏側を見る必要があります。
そして、ここで一つ引っかかります。
ここまでは、
A-Book
と
B-Book
を分けて追ってきました。
では、実際のFX業者のRisk処理も、本当にこれほどきれいに分かれているのでしょうか。
Aか、Bか。
次は、この「二択」そのものを追ってみます。
AかBか――FX業者は本当に二択なのか?
ここまでは、A-BookとB-Bookを二つに分けて見てきました。
A-Bookでは外部へのHedgeを見る。
B-BookではFX業者側でのRisk管理を見る。
では、実際のFX業者も「AかBか」のどちらか一方なのでしょうか。
この二択を追っていくと、ここで新しい言葉が出てきます。
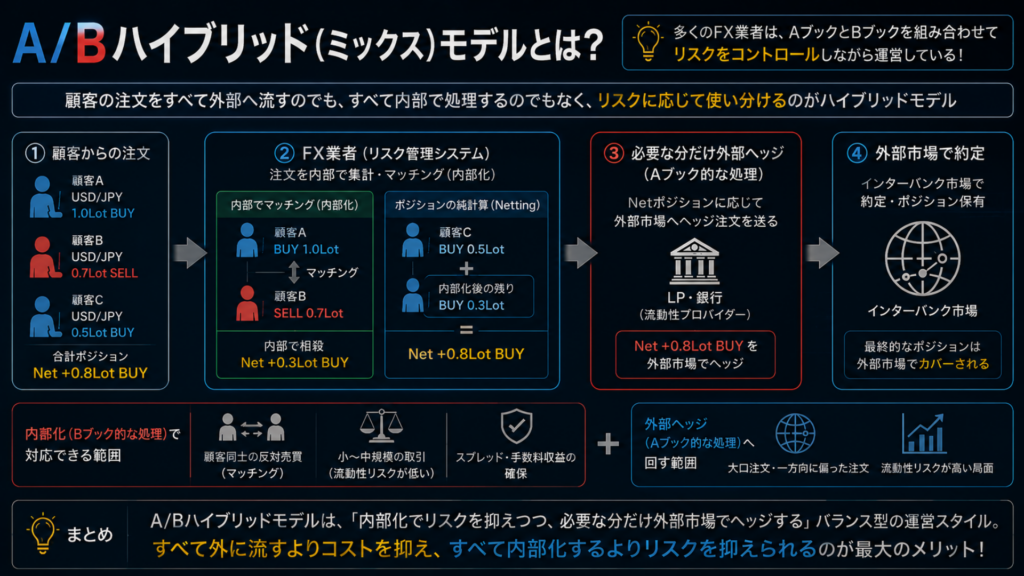
A/Bハイブリッド。
「A/Bハイブリッド」という考え方
FXについて調べていると、A/Bハイブリッドについてこんな説明を見かけることがあります。
「負けている顧客はB-Book、勝っている顧客はA-Bookへ振り分ける」
かなり印象に残る説明です。
そして、これはまったく根拠のない話というわけでもありません。
実際に、顧客の取引成績などを判断材料として、特定の顧客を外部Hedgeの対象にするような運用は存在し得ます。
ただし、ここで注意したいのは、
それがA/Bハイブリッドそのものの定義ではない
ということです。
A/Bハイブリッド=「負けている顧客はB、勝っている顧客はA」という一つの仕組みではありません。
外部へHedgeするかどうかの判断材料は、顧客の損益だけではありません。
FX業者が抱えているリスクの大きさや取引量、顧客や取引の特徴、あらかじめ定めたリスク上限など、いくつもの条件をもとに判断されることがあります。
たとえば、ある条件まではリスクを内部で管理し、一定の水準を超えた部分を外部へHedgeする。
あるいは、すべてを同じ方法で処理するのではなく、一部について外部Hedgeを行う。
こうした内部でのリスク管理と外部Hedgeを組み合わせる考え方が、A/Bハイブリッドを見るうえで重要になってきます。
A/Bハイブリッドは、A-Book・B-Bookに続く「第三の箱」と考えるより、内部でのリスク管理と外部Hedgeを組み合わせる考え方として見る方が実態を追いやすくなります。
ここまで来ると、「AかBか」という最初の見方が少し崩れてきます。
重要なのは「AかBか」より何をどう処理するか
最初は、
このFX業者はA-Bookなのか、B-Bookなのか。
という二択を知れば、注文の裏側が分かるように見えました。
ところがA/Bハイブリッドまで追ってみると、それだけでは足りません。
見るべきものが少し変わってきます。
何をFX業者の内部で管理しているのか。
そして、
何を外部へHedgeしているのか。
同じFX業者でも、すべての顧客取引をまったく同じ方法で処理しているとは限りません。
「AなのかBなのか」というラベルだけを追っていても、その違いまでは見えてこないということです。
では、FX業者が「内部でリスクを管理する」とき、その内部では実際に何が行われているのでしょうか?
ここまで追ってきたのは、あなたが出した1Lotの注文でした。
でも、FX業者が同じ時間に受け取っているのは、その1Lotだけではありません。
Buyしている人もいれば、
Sellしている人もいます。
もし、こうした複数の注文がFX業者の中に存在しているとしたら――。
一人の1Lotだけを見ていて、本当にその裏側まで分かるのでしょうか。
次は、FX業者のさらに内側へ進みます。
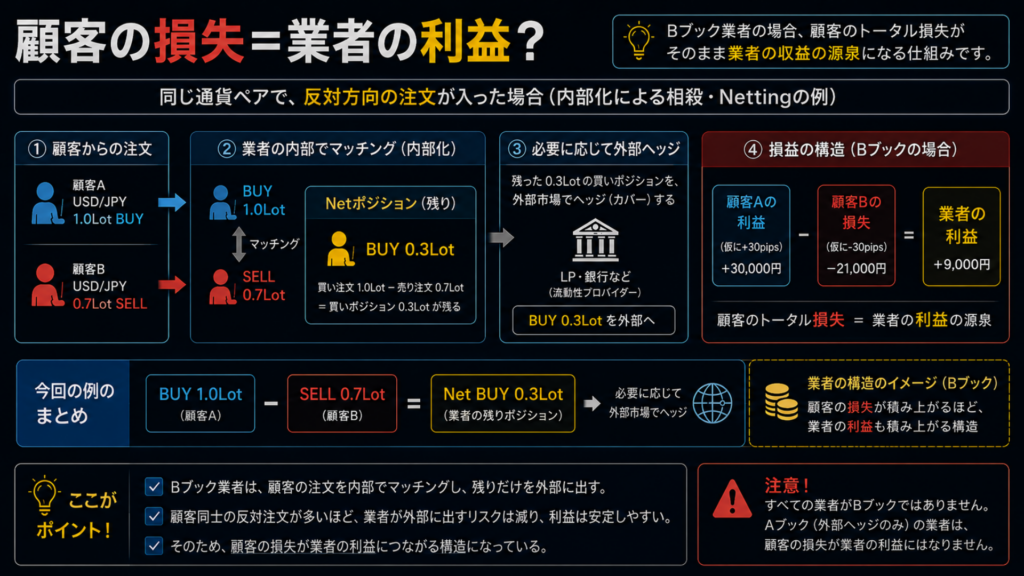
FX業者の内部では注文同士をまとめて考えられる
前の章では、FX業者がすべての取引を単純に「AかBか」で処理しているとは限らないことが見えてきました。
そして最後に残ったのが、
FX業者が内部でリスクを管理するとき、他の顧客の注文はどう関係するのか?
という疑問です。
あなたがUSD/JPYを1Lot Buyしている一方で、同じFX業者では別の誰かがSellしているかもしれません。
さらに別の誰かも、BuyやSellを繰り返しています。
FX業者から見れば、そこには一人の1Lotではなく、複数の顧客から生まれる注文のFlowがあります。
ここから、「あなたの1Lot」の見え方が大きく変わってきます。
Internalization――顧客Flowを内部で処理する
ここで登場するのが、Internalizationです。
Internalizationでは、ある顧客との取引から生じるリスクを、別の顧客取引から生じる反対方向のリスクと内部で相殺できる場合があります。
たとえば、
Buyする顧客
と
Sellする顧客
が同じFX業者に存在していたとします。
こうした反対方向の顧客Flowが、Internalizationを理解する最初の手がかりになります。
Internalizationでは、一人の注文だけを見るのではなく、複数の顧客Flowから生じるリスクをまとめて見ることができます
ここで重要なのは、顧客のポジションそのものが消えるわけではないことです。
あなたがBuy 1Lotを保有しているなら、あなたの口座にはそのポジションが残っています。
変わるのは、FX業者側から見たリスクの状態です。
つまり、「あなたの1Lot」だけを追いかけていたときには見えなかったものが、少しずつ見えてきます。
Matching / Offsetting――反対方向のFlowから生じるリスクを相殺して考える
もう少し具体的に見てみましょう。
構造を理解するために、単純な例を置きます。
Trader A:Buy 1.0Lot
Trader B:Sell 0.7Lot
Trader C:Sell 0.1Lot
一人ずつ見れば、3人ともそれぞれ別の注文です。
ところがFX業者側から複数の顧客Flowをまとめて見ると、
Buy 1.0Lot
に対して、
Sell 0.8Lot
という反対方向のFlowがあります。
このように反対方向から生じるリスクをMatching / Offsettingして考えると、すべてを一人ずつ独立して見る場合とは違った状態になります。
これは「Trader Aの注文とTrader Bの注文が、そのまま直接つながって相殺される」という意味ではありません。
ここで見ているのは、複数の顧客取引から生じるリスクをFX業者側でまとめて考えたときの構造です。
この例では、BuyとSellの差として0.2Lot相当が残ります。
ここでは仕組みを理解するために、同じUSD/JPYのBuyとSellを単純化して見ています。
そして、この「まとめて見たあとに何が残っているのか」という視点から出てくるのが、次の言葉です。
Net Exposure。
Net Exposureを見ると「顧客1Lot=外部1Lot」とは限らない理由が見える
最初に追いかけていたのは、
あなたのBuy 1Lot
でした。
その1Lotだけを見ていると、
自分が1Lot Buyした
↓
FX業者も外部で1Lot処理する
というイメージを持ちやすくなります。
ところが、先ほどのように複数の顧客Flowをまとめて考えると話が変わります。
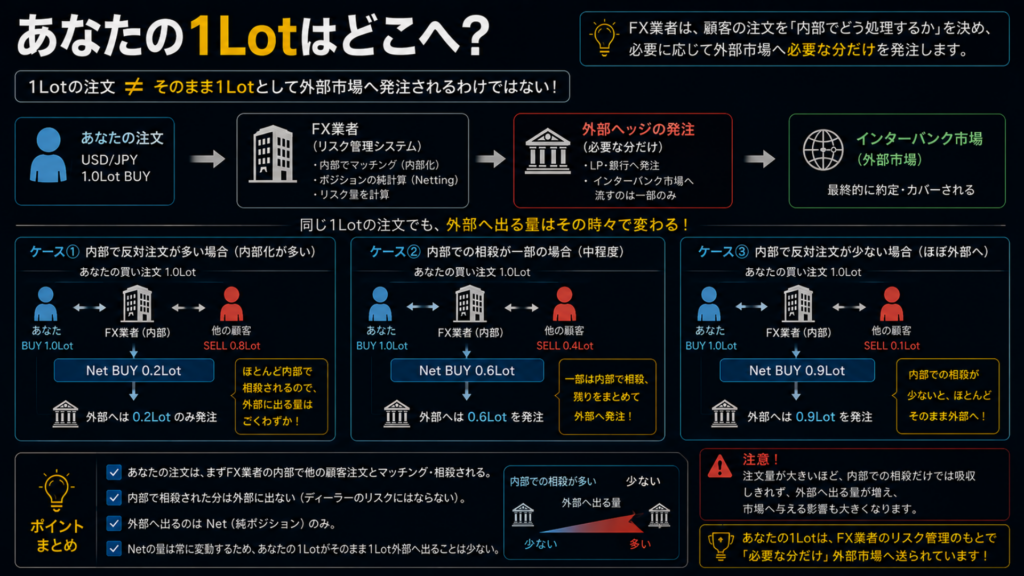
Buy 1.0Lot
Sell 0.7Lot
Sell 0.1Lot
──────────
差 0.2Lot
一人の顧客は1Lotを注文していても、FX業者側では他の顧客FlowとのMatching / Offsettingによって、まとめて見たあとの状態が変わることがあります。
このとき見るものが、Net Exposureです。
一人の顧客が注文した数量だけを見ても、FX業者側に残っているNet Exposureまでは分かりません。
ここまで来ると、「あなたの1Lotはどこへ行く?」という最初の疑問も、少し違って見えてきます。
追うべきなのは、1Lotという注文そのものだけではなさそうです。
複数の顧客Flowを内部で処理したあと、FX業者側に何が残っているのか。
そこを見る必要があります。
ただし、先ほどの例で差として0.2Lotが残ったからといって、その0.2Lotがそのまま外部へHedgeされると決まったわけではありません。
まだ分かっていないことがあります。
では、このNet Exposureは、FX業者にとって何を意味しているのでしょうか?
注文ではなく「Exposure」を見る
前の章では、複数の顧客FlowをInternalizationし、Matching / Offsettingして見ることで、Net Exposureという考え方にたどり着きました。
理解用の単純な例では、複数のBuyとSellをまとめて見た結果、0.2Lot相当のNet Exposureが残る状態を見てきました。
では、この「残っているもの」は、FX業者にとって何を意味するのでしょうか。
ここから、追いかける対象が少し変わります。
Exposureとは何が残っている状態なのか
ここで見るのが、Exposureです。
Exposureは、簡単に言えば、市場が動いたときに影響を受けるポジションや偏りが残っている状態です。
前の章の例で考えてみます。
複数のBuyとSellから生じるリスクを内部で相殺していった結果、片方向に0.2Lot相当のNet Exposureが残っていたとします。
このとき重要なのは、
「誰かの0.2Lotの注文が残った」
と考えることではありません。
複数の顧客取引をまとめて見た結果、FX業者側に相場変動の影響を受ける偏りが残っているということです。
つまりNet Exposureは、内部で相殺などを考えたあとに、FX業者側に残っているExposureを見るための考え方です。
Exposureを見るということは、「どの注文が残ったのか」ではなく、FX業者側にどれだけ市場変動の影響を受ける状態が残っているのかを見ることです。
ここまで来ると、最初に追いかけていた「あなたの1Lot」と、FX業者側で見えているものが、少しずつ別のものになってきます。
Exposureがあるからリスク管理が必要になる
では、Exposureが残っていると何が起こるのでしょうか。
たとえば、FX業者側にUSD/JPYの一方向へのExposureが残っているとします。
その状態でUSD/JPYの価格が動けば、残っているExposureもその影響を受けます。
そこに生まれるのが、リスクです。
Exposureとリスクは似て見えますが、同じものではありません。
Exposureは、市場変動の影響を受けるポジションや偏りがある状態。
リスクは、そのExposureによって価格変動などから損益が変動する可能性。
という関係で見ることができます。
Exposure=リスクではありません。
Exposureが残っていれば、市場価格が動いたとき、その影響を受ける可能性があります。そこにリスクが生まれます。
ここまでの流れを整理すると、
複数のCustomer Flow
↓
Internalization
↓
Matching / Offsetting
↓
Net Exposure
↓
市場変動の影響を受ける
↓
リスク
という関係が見えてきます。
Net Exposureのあとに別のExposureが新しく生まれるわけではありません。
Net Exposureは、内部で相殺などを考えたあとに残っているExposureです。
最初は「1Lotの注文がどこへ行ったのか」を追いかけていたはずでした。
ところがFX業者の内部まで追ってみると、重要なのは注文そのものの行き先だけではなくなってきます。
追うべきものが「1Lot」から「リスク」へ変わる
ここまでの流れを、最初の疑問に戻して考えてみます。
あなたが発注したのは、
USD/JPY Buy 1Lot
でした。
当然、最初はその1Lotを追いかけたくなります。
でも、FX業者には他の顧客からもBuyやSellが届いています。
それらから生じるリスクを内部でMatching / Offsettingしていけば、FX業者側に残るExposureは、あなた一人の注文数量だけでは分かりません。
つまり、ここまで追ってきたことで、
「あなたの1Lotはどこへ行ったのか?」
という問いから、
「FX業者には、どんなExposureが残っているのか?」
そして、
「そのExposureから生じるリスクを、FX業者はどう管理するのか?」
へと、見るべきものが変わってきました。
追うべき対象が、「顧客の1Lot」から「FX業者側に残るリスク」へ変わります。
ただ、Exposureが残ったからといって、それがそのまま同じ数量で外部へ出ていくと決まったわけではありません。
FX業者には、残ったリスクをどう管理するのかという次の判断があります。
では、FX業者は残ったリスクを、いつ・どのように外へ出すのでしょうか?
残ったリスクを外部へHedgeする
ここまで追ってきたことで、FX業者側に残るExposureと、そこから生じるリスクが見えてきました。
では、そのリスクをFX業者はどうするのでしょうか。
一つの方法が、これまで何度か登場してきたHedgeです。
ただ、ここまで来ると最初に持っていた、
「顧客の注文を外へ流す」
というイメージだけでは、少し足りないことが分かってきます。
Hedgeは「注文の転送」とは限らない
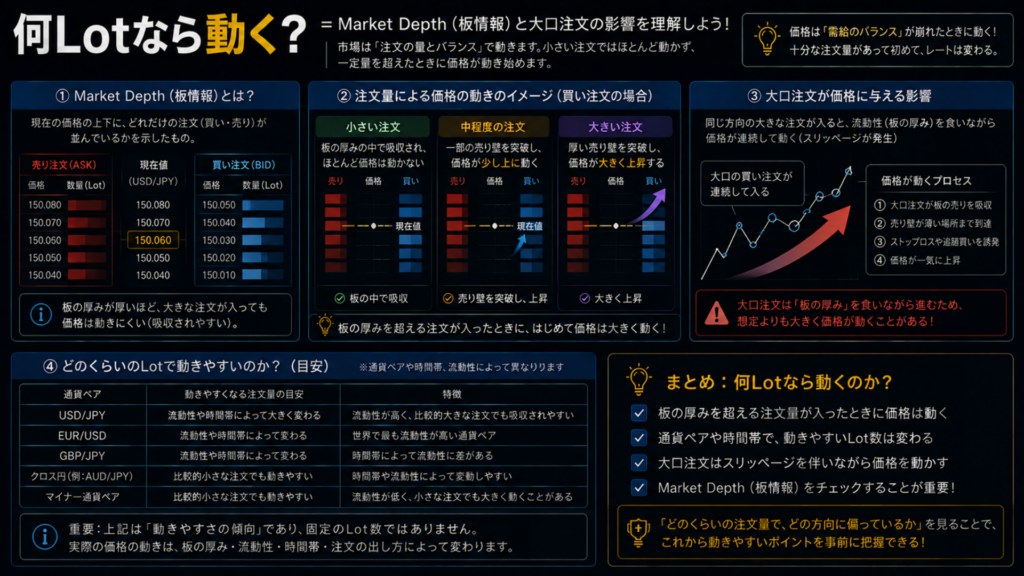
あなたがUSD/JPYを1Lot Buyしたとします。
最初は、
自分が1Lot注文する
↓
FX業者がその1Lotを外へ流す
という一本の経路を想像しやすかったかもしれません。
しかし、ここまで見てきたFX業者の内部には、
- 複数の顧客Flow
- Internalization
- Matching / Offsetting
- Net Exposure
- Exposure
- リスク
という流れがありました。
そう考えると、外部へのHedgeは、顧客の注文をそのまま転送することだけを意味しているわけではありません。
FX業者側に残っているExposureから生じるリスクを管理するために、外部との取引を行う。
この視点で見ると、Hedgeの意味がかなり違って見えてきます。
外部Hedgeで見るべきなのは、「顧客の注文をどこへ転送したか」だけではなく、FX業者が残ったリスクをどのように管理しているかです。
つまり、
Customer Order
と
External Hedge
は、最初から同じものとして考える必要はありません。
ここが、「あなたの1Lot」を追ってきた今回の話で大きな分岐点になります。
Hedgeする数量は顧客の注文数量と同じとは限らない
では、最初の1Lotに戻ってみます。
あなたが、
USD/JPY Buy 1Lot
を発注したとします。
もしFX業者が、その取引から生じるリスクを1対1で外部へHedgeするのであれば、
顧客 1Lot
に対して、
External Hedge 1Lot
となる場合もあります。
つまり、1対1のHedgeそのものが存在しないわけではありません。
ただし、それが常に行われるとは限りません。
前の章までに見てきたように、FX業者にはあなた以外の顧客からも注文が届いています。
BuyとSellから生じるリスクを内部でMatching / Offsettingする場合、FX業者側に残るExposureは変わります。
また、複数の顧客取引をまとめてHedgeしたり、一部だけをHedgeしたり、一定の条件に達したところでHedgeしたりする形もあります。
そのため、
顧客が発注した1Lotと、FX業者が外部へHedgeする1Lotは必ずしも1対1ではありません。
これが、ここまで「あなたの1Lot」を追いかけてきた一つの答えです。
あなたの注文が1Lotで約定したことと、
FX業者が外部で何LotのHedgeを行うのかは、
別々に考える必要があります。
たとえば、前に使った単純な例では、
Trader A Buy 1.0Lot
Trader B Sell 0.7Lot
Trader C Sell 0.1Lot
という顧客Flowをまとめて見ると、片方向に0.2Lot相当のNet Exposureが残りました。
ただし、
Net Exposureが0.2Lot相当だから、必ず0.2Lotを外部へHedgeする
という意味でもありません。
FX業者がそのExposureをどこまで保持するのか、どの時点でHedgeするのか、どの程度Hedgeするのかによって、その後の処理は変わり得ます。
「顧客1Lot → 外部Hedge 1Lot」と決めつけるのも、「絶対に1対1にはならない」と考えるのも、どちらも正確ではありません。
重要なのは、
必ずしも1対1ではない
ということです。
ここまで来ると、「A-Bookだから注文がそのまま外へ流れる」という最初のイメージも、かなり違って見えてきます。
追うべきだったのは、1Lotという注文そのものではなく、
その注文を含む顧客FlowからどんなExposureが残り、そのリスクをFX業者がどう管理するのか
という流れだったわけです。
外部へ出したリスクの先に「取引相手」がいる
そして、もう一つ見えてきたものがあります。
FX業者が外部へHedgeするのであれば、その取引には相手が必要です。
FX業者だけでHedge取引が成立するわけではありません。
ここまで私たちは、
Trader
↓
FX業者
↓
Internalization / Matching / Offsetting
↓
Net Exposure
↓
リスク
↓
External Hedge
と、あなたの1Lotを起点にFX業者の内部まで追ってきました。
External Hedgeまでたどり着くと、その先に新しい存在が見えてきます。
Counterparty。
Liquidity Provider(LP)。
ただし、その正体や役割まで追うのは、まだ少し先です。
今はひとまず、
外部Hedgeには、その先に取引相手が存在する
というところまで見えてきました。
そして、ここまでA-Book、B-Book、A/Bハイブリッド、Internalization、Net Exposure、External Hedgeまで追ってくると、最初とは別の疑問も出てきます。
私たちがFX業者を見るとき、
「A-Bookなのか、B-Bookなのか」
というラベルだけを確認すれば、本当に十分なのでしょうか。
A/B-Bookを知った今、FX業者の何を見ればよいのでしょうか?
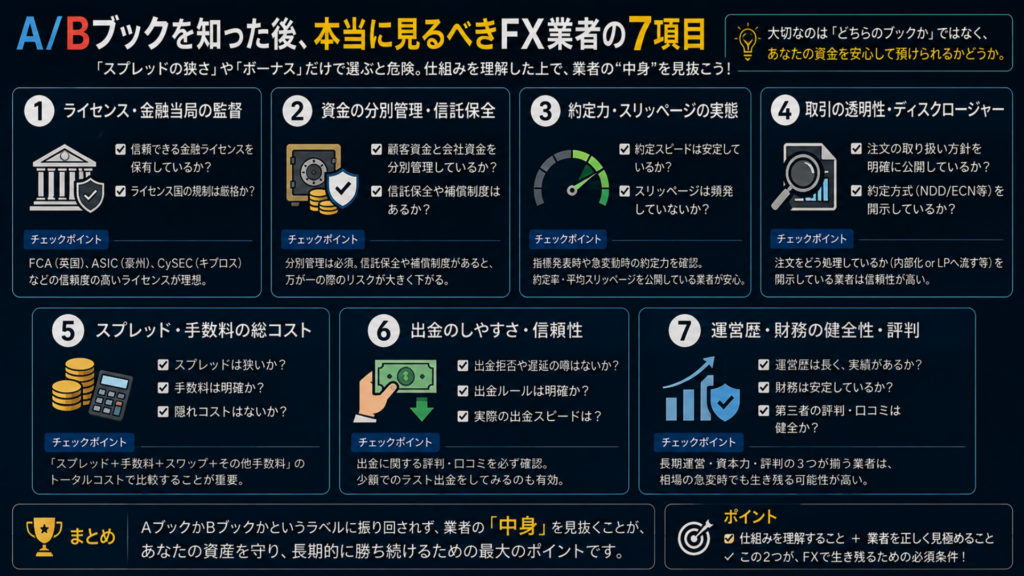
A/B-Bookを知った上でFX業者の何を見るべきか
ここまで「あなたの1Lot」を追いながら、A/B-Bookのさらに奥にあるFX業者のリスク処理まで見てきました。
では、この知識をFX業者を見るときにどう使えばよいのでしょうか。
単純に、
「このFX業者はA-Bookなのか、B-Bookなのか?」
と確認するだけでは、その裏側まで分からないことも見えてきました。
ここからは、FX業者を見るときの視点を少し変えてみます。
「A-Bookだから良い」では判断できない
A-Bookと聞くと、
「顧客の注文を外へ出しているから安心」
という印象を持つかもしれません。
しかし、ここまで追ってきた私たちは、A-Bookをもう少し違う角度から見ることができます。
A-Bookで重要だったのは、
顧客の注文をそのまま外へ転送すること
ではなく、
顧客取引から生じるリスクを外部へHedgeするという側面
でした。
しかも、そのHedgeが顧客注文と必ず1対1になるわけでもありません。
そう考えると、
「A-Bookと書いてある」
という情報だけでは、FX業者が実際にどのようなリスク管理をしているのかまでは分かりません。
同じことはB-Bookにも言えます。
B-Bookという言葉だけを見て、その業者の内部でどのように顧客Flowを処理し、どのようにExposureを管理しているのかまで判断することはできません。
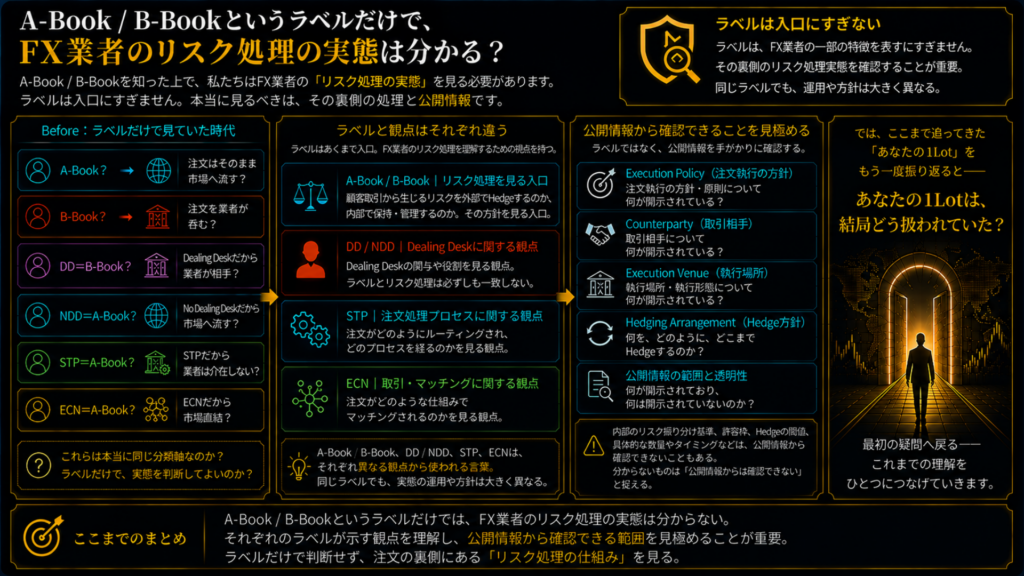
A-Book / B-Bookというラベルは、FX業者の仕組みを見る入口にはなりますが、それだけで業者全体を判断する材料にはなりません。
では、別のラベルを見れば分かるのでしょうか。
ここで、FX業者について調べているとよく登場する言葉があります。
DD、NDD、STP、ECN。
「DD=B、NDD・STP・ECN=A」は本当に同じ分類軸なのか
ネット上では、次のような対応で説明されることがあります。
DD = B-Book NDD = A-Book STP = A-Book ECN = A-Book
こう並べると、とても分かりやすく見えます。
ただ、ここで一度立ち止まってみます。
これらは、本当に同じものを分類している言葉なのでしょうか?
A-Book / B-Bookは、ここまで見てきたように、FX業者が顧客取引から生じるリスクをどう扱うかを見る入口でした。
一方で、STPは注文処理や執行の仕組みに関わる言葉です。
ECNは、電子的な取引やマッチングの仕組みに関わる言葉です。
DD / NDDは、Dealing Deskの有無という別の観点から使われるラベルです。
つまり、それぞれが見ているものは完全には同じではありません。
「DDだからB-Book」「NDD・STP・ECNだからA-Book」と、常に一対一で対応する分類として考えることはできません。
特定の仕組みの中で結果的に対応するケースはあっても、
A/Bというリスク処理の話
と、
DD / NDD / STP / ECNという別の観点から付けられたラベル
を、そのまま同じ分類表として扱うのは少し乱暴です。
ここでも、ラベルだけではその裏側までは見えてきません。
では、そのFX業者が実際に何をしているのかを知る方法はないのでしょうか。
公開情報から確認できること・できないことを分ける
FX業者の内部に入り込んで、リスク管理システムを直接見ることはできません。
ただし、だからといって何も確認できないわけではありません。
FX業者や契約法人によっては、公開されている資料から、
- 注文執行に関する方針
- どのような相手や場所で取引を執行する可能性があるのか
- 外部Hedgeに関する説明
- Counterpartyとの関係
- Back-to-back型の処理を行う仕組み
など、注文やHedgeの構造を考える手がかりを確認できる場合があります。
一方で、公開情報だけでは分からないこともあります。
たとえば、
- あなたの取引が実際に外部Hedgeされたのか
- どの顧客をA側・B側へ振り分けているのか
- どの水準で外部Hedgeを行うのか
- 内部でどの程度Internalizationしているのか
- リスク管理システムがどのような条件で判断しているのか
といった内部処理の詳細です。
公開資料からFX業者の構造の一部を確認できることはありますが、内部のリスク管理すべてが公開されているとは限りません。
ここは、無理に推測して埋める必要はありません。
確認できるものは確認する。
確認できないものは、
「公開情報からは確認できない」
と分けて考える。
それだけでも、「A-Bookと書いてあるから安心」「ECNと書いてあるから市場直結」といったラベルだけの見方から、一段先へ進めます。
見るべきなのはラベルより「注文の裏側」
最初は、
A-Bookなのか。
B-Bookなのか。
そこを知ればFX業者の違いが分かるように見えました。
しかし、ここまで「あなたの1Lot」を追ってきたことで、見るべきものは少し変わっています。
顧客の注文から生じるリスクを、内部でどう管理しているのか。
複数の顧客Flowをどう扱っているのか。
どのようなExposureが残るのか。
残ったリスクを、どのように外部へHedgeするのか。
そして、公開情報からその構造をどこまで確認できるのか。
A-Book / B-Bookという言葉は、その裏側へ入るための入口だったわけです。
FX業者を見るときに重要なのは、「AかBか」というラベルを当てることではなく、その業者が顧客取引から生じるリスクをどのように処理しているのかを見ることです。
ここまで来ると、「あなたの1Lotはどこへ行く?」という最初の疑問にも、かなり答えが見えてきました。
顧客の1Lotを見ただけでは、その先でどのようなリスク処理が行われるのかを決めつけることはできません。
FX業者によっては、複数の顧客Flowをまとめて管理したり、InternalizationやMatching / Offsettingを行ったり、残ったExposureを必要に応じてExternal Hedgeしたりする場合があります。
もちろん、すべてのFX業者が同じ方法で処理しているわけではありません。
だからこそ、
「AなのかBなのか」
だけではなく、
その裏側で、どのようなリスク処理が行われているのか
を見る必要があります。
ここまで来たところで、最初の「あなたの1Lot」へもう一度戻ってみます。
まとめ――AかBかより「自分の注文の裏側」を知る
ここまで追ってきたのは、たった一つの疑問でした。
「あなたが発注した1Lotを、FX業者はどう扱っているのか?」
MT4・MT5の画面には、
USD/JPY Buy 1.00
と表示されます。
そこで確認できるのは、あなたの注文が1Lotで約定したということ。
その先でFX業者が何をしているのかまでは、取引画面からは見えてきません。
その裏側を追う最初の手がかりになったのが、
A-Book
と
B-Book
でした。
ところが、その先まで調べていくと、A/Bハイブリッド、Internalization、Matching / Offsetting、Net Exposure、External Hedgeへと話がつながっていきます。
そして途中から、私たちが追っていたものそのものが変わっていました。
最初は、
「自分の1Lotはどこへ行ったのか?」
を追っていたはずです。
それがいつの間にか、
「その取引から生じたリスクを、FX業者はどう処理しているのか?」
という問いに変わっています。
FX業者には、あなた以外の顧客からもBuyやSellが届いています。
それらを内部で処理する場合、Matching / Offsettingによって、相殺後にNet Exposureが残ることがあります。
そのNet Exposureは、誰か一人の「余った注文」ではありません。
FX業者側に残っているExposureです。
そして市場が動けば、そのExposureは価格変動の影響を受けます。
そこにリスクが生まれます。
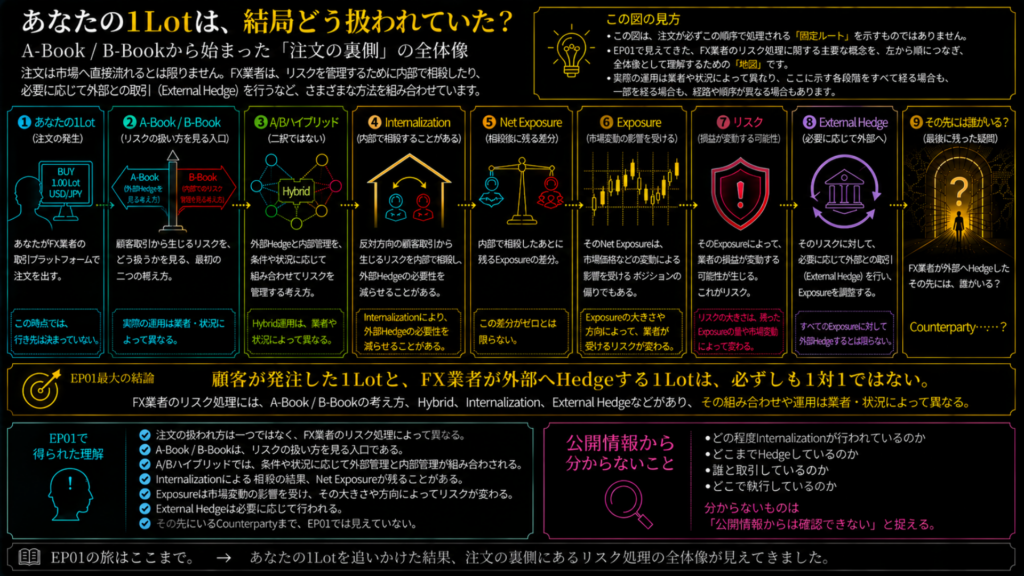
つまり、顧客が発注した数量とFX業者側に残るExposureは同じ概念ではなく、その数量も必ず一致するとは限りません。
そのリスクを管理する方法の一つが、外部との取引によるExternal Hedgeです。
1対1でHedgeする場合もあります。
一方で、複数の顧客取引をまとめたり、一部だけをHedgeしたり、条件に応じてHedgeしたりする場合もあります。
だからこそ、今回「あなたの1Lot」を追って見えてきた一つの答えは、
顧客が発注した1Lotと、FX業者が外部へHedgeする1Lotは、必ずしも1対1ではない。
ということでした。
ここまでの流れを、一本の地図として見るとこうなります。
あなたの1Lot
↓
A-Book / B-Book
↓
A/Bハイブリッド
↓
複数の顧客Flow
↓
Internalization / Matching / Offsetting
↓
Net Exposure(相殺後に残るExposure)
↓
市場変動の影響
↓
リスク
↓
External Hedge
これは、すべてのFX業者が必ずこの順序で処理するという意味ではありません。
ここまで私たちが追ってきた、「注文の裏側」を理解するための地図です。
こうして見ると、FX業者を判断するときにも、
「A-Bookだから良い」
「B-Bookだから悪い」
「ECNだから安心」
といった一つのラベルだけでは、その裏側までは分からないことが見えてきます。
見るべきなのは、
自分の注文から生じるリスクを、FX業者がどのように処理しているのか。
A-Book / B-Bookは、その答えではありませんでした。
むしろ、
注文の裏側へ入っていく最初の入口だった。
そう考えると、「あなたの1Lot」から始まった話が一本につながります。
そして、もう一つだけ謎が残っています。
FX業者が残ったリスクをExternal Hedgeするのであれば、その取引には相手が必要です。
途中で見えてきた、
Counterparty。
Liquidity Provider(LP)。
まだ、その正体や役割までは追っていません。
「あなたの1Lot」を追いかけていたはずが、気づけばFX業者の内部まで来ていました。
そしてExternal Hedgeの先には、まだ見えていない取引相手がいます。
では、FX業者が外へ出したリスクは、その先で誰が受け取っているのでしょうか?
次回|FX市場の裏側・第02話
「あなたの1Lot」を追いかけ、FX業者の内部でリスクがどう処理されるのかまで見えてきました。
しかし、External Hedgeの先には、取引相手がいます。
Counterparty。
Liquidity Provider(LP)。
では、FX業者が外へ出したリスクは、その先で誰が受け取っているのでしょうか。
次回は、FX業者のさらに外側へ。
個人トレーダーと巨大なFX市場の間にある「Connection」を追っていきます。
参考資料・出典
本記事では、FX業者のHedge、Internalization、顧客Flowの相殺、A/Bハイブリッド、注文執行などについて、主に以下の公的資料・業界資料を参考にしています。
主要資料
- Bank for International Settlements(BIS)|2025 Triennial Survey Reporting Guidelines
Internalisationの定義、顧客取引から生じるリスクのoffsetなどを確認。
https://www.bis.org/statistics/triennialrep/2025survey_guidelinesturnover.pdf - Bank for International Settlements(BIS)|Global FX markets when hedging takes centre stage
顧客FlowのInternalisation、Offsetting Client Trades、External Hedgeとの関係などを確認。
https://www.bis.org/publ/qtrpdf/r_qt2512b.htm - European Securities and Markets Authority(ESMA)|Q&A on CFDs and other speculative products
one-to-one Hedge、aggregated Hedge、partial Hedge、Hybrid Model、顧客との利益相反などを確認。
https://www.esma.europa.eu/sites/default/files/library/2016-1165_qa_on_cfds_and_other_speculative_products_mifid.pdf - Financial Conduct Authority(FCA)|FCA Handbook COBS 11
Order Execution Policy、Execution Venue、Execution Factorsなど、FX業者の公開情報を確認する際の考え方を参照。
https://handbook.fca.org.uk/handbook/cobs11
実務上の参考資料
- Match-Trade Technologies|Hedging Manual
A-Book / B-BookのClient Group運用や、顧客をA/B間で移動させる仕組みなど、Broker向けRisk Management Technologyの実務例を確認。
https://docs.match-trade.com/docs/hedging-manual/
※上記の実務資料は、特定のBroker Technologyにおける運用例を確認するための参考資料です。FX業界全体が同じ方法で運用されていることを示すものではありません。