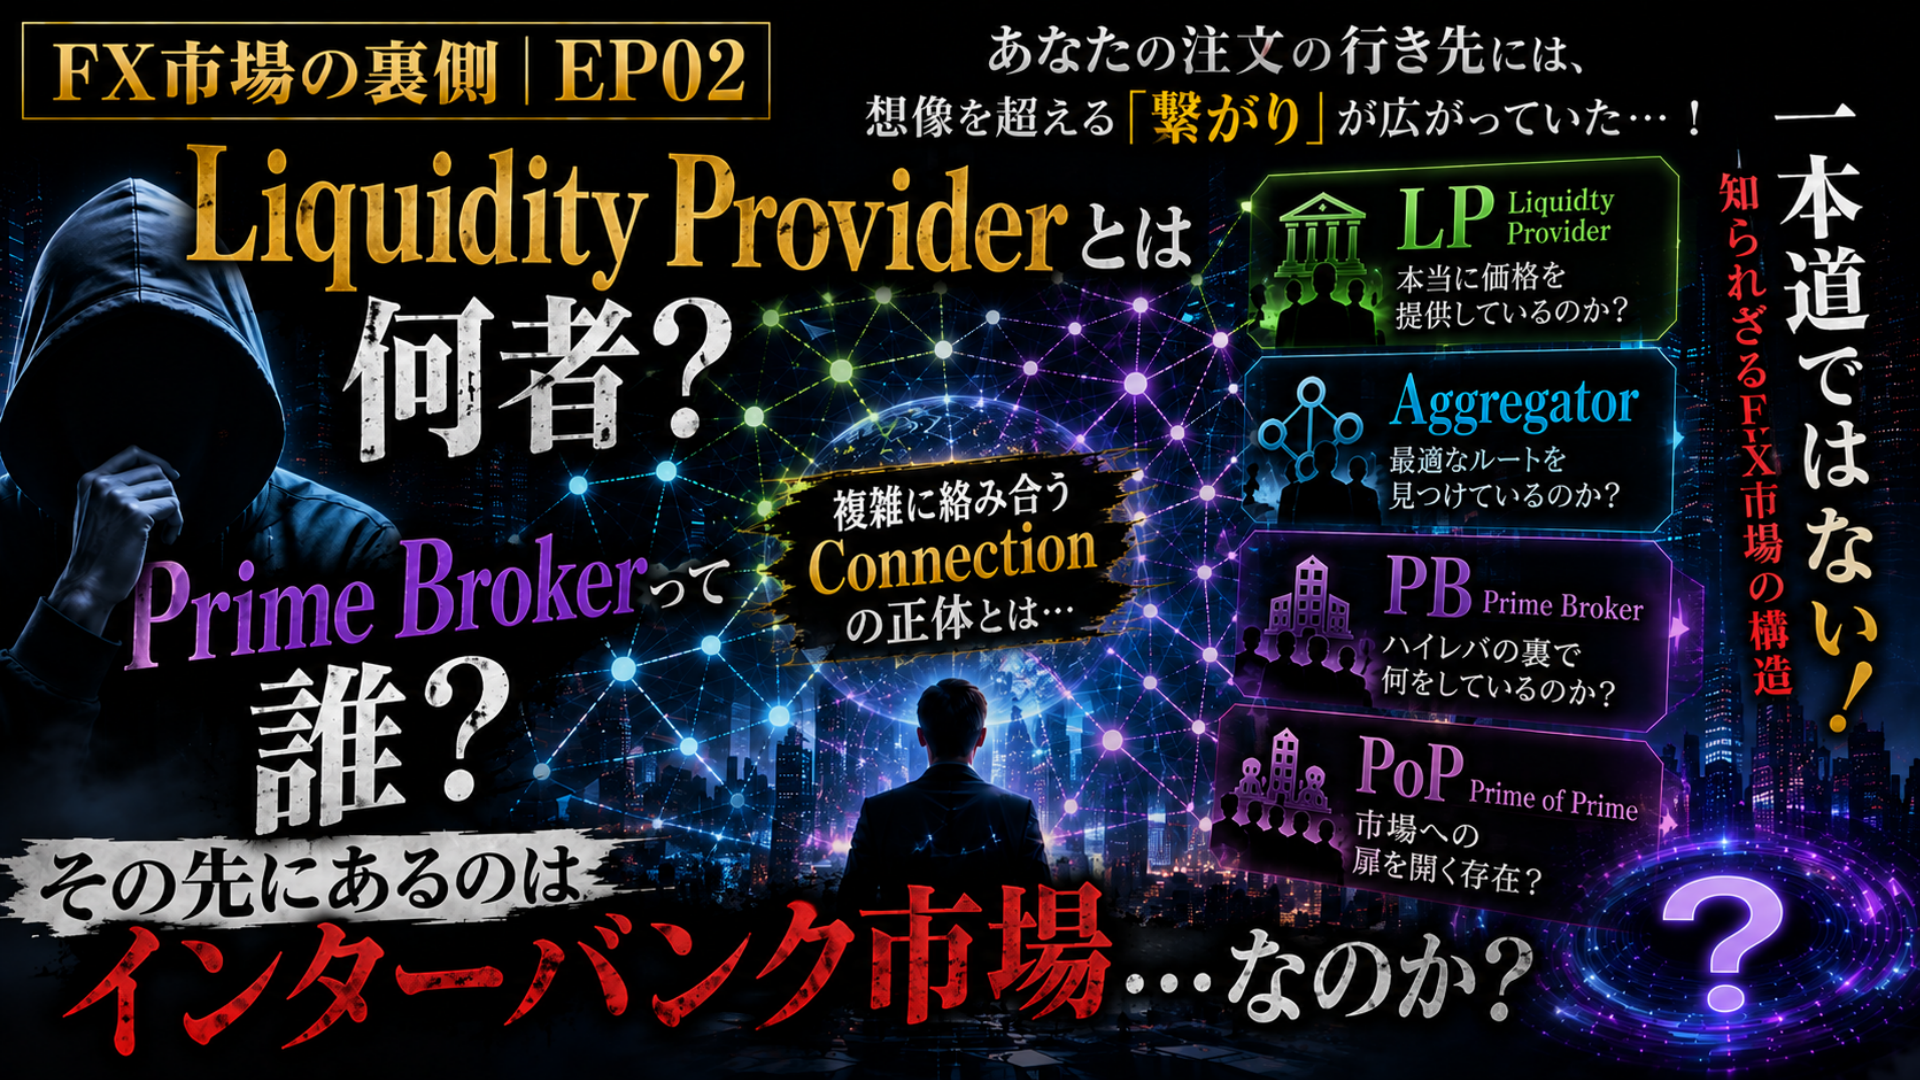
外部ヘッジの先には誰がいる?
前回、「あなたの1Lot」を追いかけて、FX業者の内部で行われるリスク処理を見てきました。
そして最後にたどり着いたのが、
External Hedge(外部ヘッジ)
です。
顧客が発注した1Lotと、FX業者が外部へHedgeする1Lotは、必ずしも1対1ではない。
FX業者が外部ヘッジを行う場合、自社に残っているExposureを外部取引によって調整し、それに伴うリスクを管理します。
そこで前回、最後に一つの疑問が残りました。
FX業者が外部ヘッジを行うのであれば、その取引の相手は誰なのでしょうか?
「外部へHedgeする」と聞くと、
FX業者からどこかの市場へ、そのまま注文が流れていくようなイメージを持ちやすいかもしれません。
しかし、ここで見ているのは、顧客注文の単純な転送ではありません。
FX業者がExposureを調整するために外部との取引を行うのであれば、その取引には相手が必要です。
前回、名前だけ見えていたのが、
Counterparty(取引先)
です。
以降、この記事では取引先と呼びます。
FX業者が外部ヘッジを行うのであれば、その外部取引には取引先が存在します。
ここで、「あなたの1Lot」を追う視点が、もう一段外側へ進みます。
これまでは、
Trader → FX業者
までを中心に見てきました。
ここからは、そのFX業者が外部で誰と、どのようにつながっているのかを追っていきます。
ただし、「取引先」という言葉が出てきたからといって、
FX業者の先に決まった一社がいて、その先にそのまま巨大なFX市場がある
と考えるのはまだ早そうです。
取引先にはどのような存在がいるのか。
そして、その相手はFX業者に何を提供しているのか。
その手がかりとして、まず追ってみたいのが、
Liquidity Provider(流動性供給者)。
以降、LPと呼びます。
前回は名前だけ登場したLP。
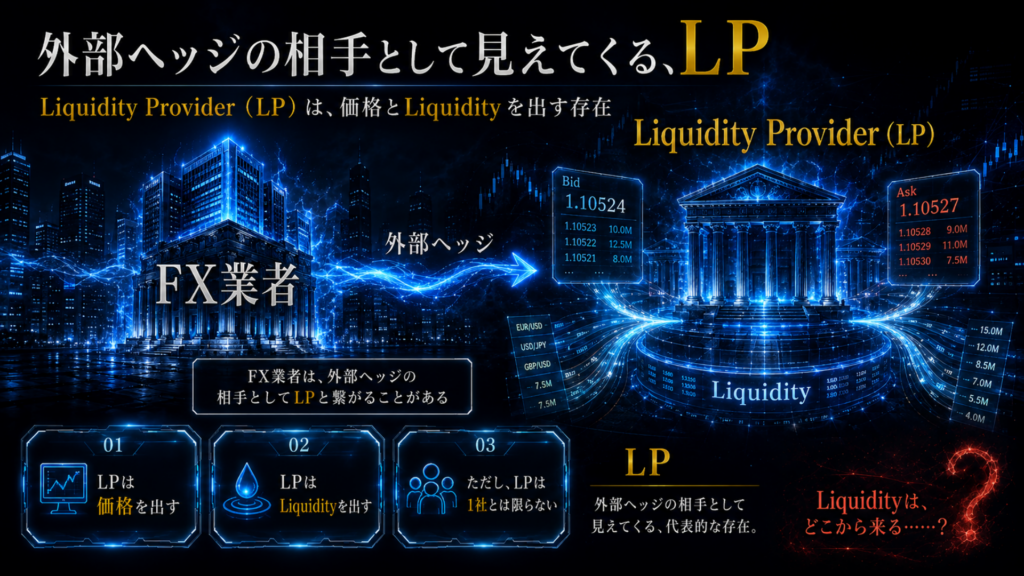
では、このLPは、FX業者との取引の中でいったい何を提供しているのでしょうか。
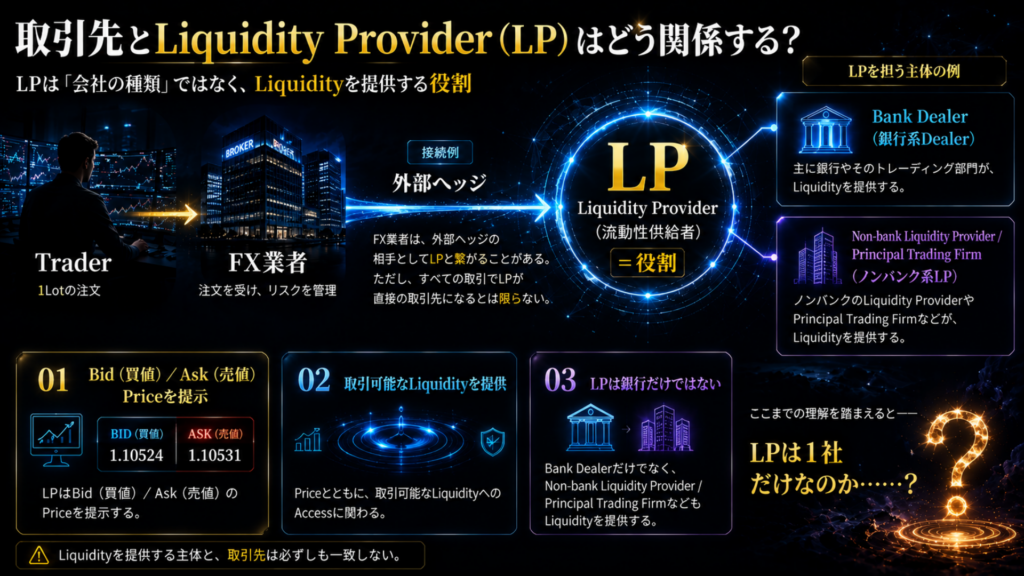
取引先とLiquidity Provider(LP)はどう関係する?
前の章では、FX業者が外部ヘッジを行うのであれば、その外部取引には取引先が存在することが見えてきました。
そして、その取引先を追う手がかりとして出てきたのが、LPです。
では、このLPはFX業者に何を提供しているのでしょうか。
LPが提供するPriceとLiquidity
名前を見ると、
Liquidityを提供する存在
ということは何となく想像できます。
ただ、「Liquidityを提供する」と言われても、それだけでは具体的に何をしているのか分かりにくいかもしれません。
FX市場で取引を行うには、
「このPriceなら買える」
「このPriceなら売れる」
というPriceが必要です。
LPは、こうしたBidやAskのPriceを提示し、取引可能なLiquidityを提供する役割を持っています。
ここでいうLiquidityは、単に「Priceが表示されている」というだけではありません。
実際に取引しようとしたとき、
どのPriceで、どの程度の取引が可能なのか
にも関係してきます。
つまり、FX業者が外部取引を行うには、取引可能なPriceやLiquidityが必要です。
その供給元の一つとして登場するのがLPです。
LPは、FX市場でPriceやLiquidityを提供する役割を持つ存在です。
ただし、ここで前の章に出てきた「取引先」とLPを、そのまま同じものとして考えるのは少し注意が必要です。
取引先とLPは、必ず同じ意味になるわけではありません。
外部ヘッジの取引先としてLPが関わることはあります。一方で、市場への接続方法や取引構造によっては、Liquidityを提供する主体と、実際の取引先を単純に同じものとして扱えない場合もあります。
今の段階では、
取引先=LP
と覚えるのではなく、
FX業者の外側には取引先が存在し、そのLiquidity SourceとしてLPが関わることがある
くらいに捉えておくのがよさそうです。
LP=銀行と考えてよいのか
LPについて調べていると、
「LPとは銀行のこと」
というイメージを持つことがあります。
たしかに、FX市場では銀行系の金融機関がPriceやLiquidityを提供することがあります。
では、
Liquidity Provider=銀行と考えてよいのでしょうか?
ここをさらに追っていくと、LPは銀行だけを指す言葉ではないことが分かります。
FX市場には、銀行系のLiquidity Providerだけでなく、Non-bank Liquidity Providerと呼ばれる銀行以外の主体も存在します。
つまり、LPは、
「銀行という種類の会社」
を表している言葉ではありません。
見るべきなのは、その会社が銀行なのかどうかではなく、
FX市場の中でPriceやLiquidityを提供しているという役割
です。
こうして見ると、
FX業者
↓
銀行
↓
巨大なFX市場
という単純なイメージも、少し違って見えてきます。
FX業者の外側には、銀行系・Non-bank系を含むさまざまなLiquidity Sourceが存在し得ます。
LPが「銀行という一種類の主体」ではないことが分かると、次に見えてくるのは、誰がLPなのかではなく、FX業者がそうしたLPとどのようにつながっているのかという疑問です。
FX業者が接続するLPは、本当に一社だけなのでしょうか?
次は、FX業者とLPの「繋がり」をもう少し広げて見てみます。
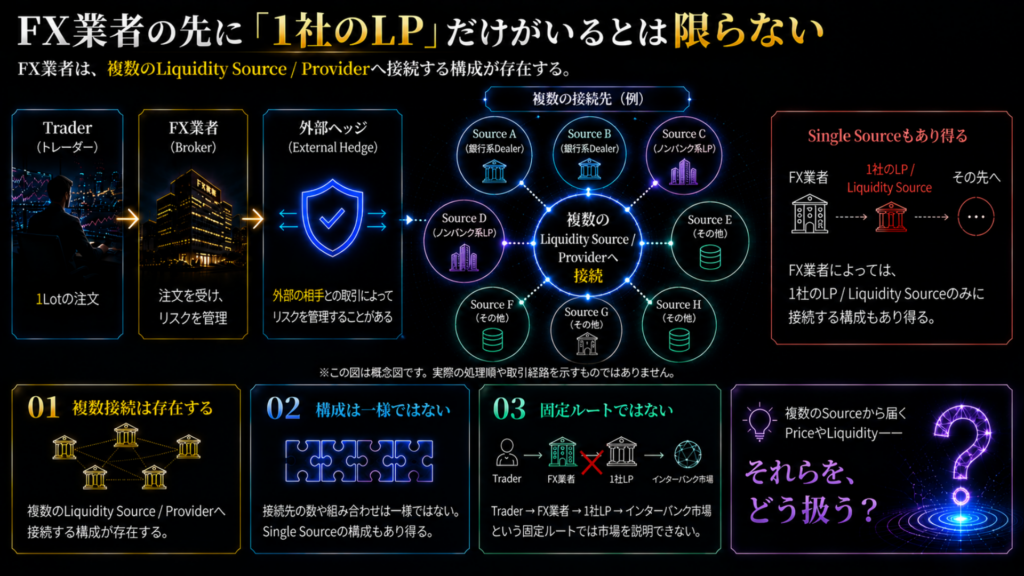
FX業者の先に「1社のLP」だけがいるとは限らない
前の章では、LPには銀行系だけでなくNon-bank系の主体も存在し、PriceやLiquidityを提供する役割として見ることが分かりました。
では、FX業者はこうしたLPと、実際にどのようにつながっているのでしょうか。
FX業者の外側を一本の経路として考えると、
FX業者
↓
LP
↓
巨大なFX市場
という流れを想像しやすいかもしれません。
しかし、もう少し外側まで追ってみると、FX業者が利用するLiquidity Sourceは一つとは限りません。
複数のLPやLiquidity Sourceへ接続する構成も存在します。
FX業者が接続するLiquidity Sourceは、一つとは限りません。
たとえば、複数のLiquidity Sourceへ接続し、それぞれからPriceが提示され、取引可能なLiquidityが提供される構成があります。
ただし、これは、
「FX業者は必ず複数のLPへ接続している」
という意味ではありません。
すべてのFX業者が複数のLPへ接続しているとは限りません。
一つのLiquidity Sourceを利用する構成もあり得ます。
つまり、
「必ず一社」でもなければ、「必ず複数」でもない。
ここで見ているのは、FX業者の外側にある接続関係を、一つの固定された経路だけで考えないということです。
これまで想像していた、
Trader
↓
FX業者
↓
1社のLP
↓
Interbank Market(インターバンク市場)
という一本道も、少しずつ崩れてきます。
FX業者の外側には、一つの決まった相手だけではなく、複数のLiquidity Sourceとの繋がりが存在する場合があります。
では、複数のSourceから届くPriceやLiquidityは、どのようにまとめて扱われているのでしょうか?
ここから、FX市場への「繋がり」にもう一つ別の要素が見えてきます。
次に追うのが、
Aggregator
です。
Aggregator――複数のLiquidity Sourceをどう扱うのか
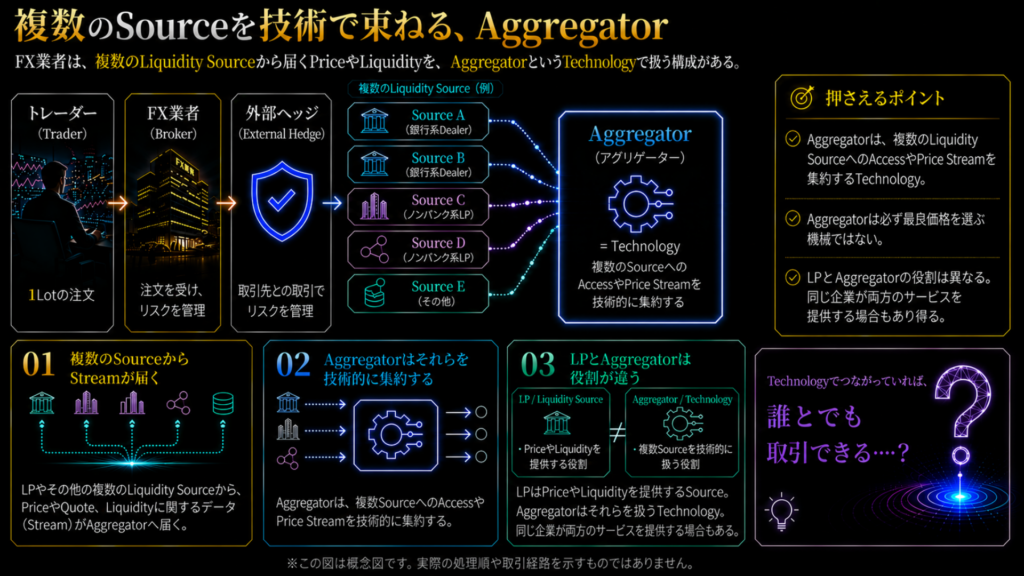
前の章で、複数のLiquidity Sourceをまとめて扱う手がかりとして名前が出てきたのが、
Aggregator
です。
では、このAggregatorは、複数のSourceとの繋がりの中で何をしているのでしょうか。
まずは、複数のLiquidity Sourceから何が届いているのかを見てみます。
複数のLiquidity Sourceから何が届くのか
たとえば、
LP-A
LP-B
LP-C
という複数のSourceがあったとします。
それぞれのSourceからPriceが提示され、取引可能なLiquidityが提供される構成があります。
つまり、複数のSourceへつながっているのであれば、FX業者側で扱うPriceやLiquidityのSourceも一つだけとは限りません。
では、それぞれのSourceを、すべて別々のものとして扱っているのでしょうか。
どうやら、そうとは限らないようです。
複数のSourceへの接続や、そこから届くPriceなどを技術的にまとめて扱う構成があります。
そこで関わってくるのが、Aggregatorです。
Aggregatorは何を「集約」しているのか
Aggregatorという言葉には、
Aggregate=集約する
という意味があります。
名前のとおり、ここで注目したいのは、
複数のものを一つの視点で扱えるようにする
という部分です。
FX市場でAggregatorを追ってみると、複数のLiquidity ProviderやLiquidity Sourceから届くPriceや、それらへのAccessを技術的にまとめて扱う仕組みが見えてきます。
たとえば、
LP-Aから届くPrice。
LP-Bから届くPrice。
LP-Cから届くPrice。
こうした複数のSourceを、それぞれ完全に独立したものとして見るのではなく、Aggregatorを使って集約して扱う構成があります。
Aggregatorは、複数のLiquidity Sourceを技術的に集約して扱う仕組みです。
ここで、前の章までとは少し違う「繋がり」が見えてきます。
LPを追っていたときに見ていたのは、
誰がPriceやLiquidityを提供しているのか
というLiquidity側の話でした。
ところがAggregatorを追ってみると、
複数のSourceへどうつながり、それらをどう扱うのか
という別の視点が出てきます。
どうやら、FX市場への「繋がり」は、Liquidityだけを見ていても全体を捉えきれなさそうです。
そこには、
Technology
という要素も関わっています。
LPとAggregatorは何が違うのか
ここまで来ると、
「LPもAggregatorも、FX業者の外側の繋がりに登場しているけれど、何が違うのだろう?」
という疑問が出てきます。
そこで、これまで見てきた役割を並べてみます。
LPで見えてきたのは、
PriceやLiquidityを提供する役割。
一方、Aggregatorで見えてきたのは、
複数のSourceへのAccessやPriceを技術的に集約して扱う仕組み。
です。
つまり、
LPは、PriceやLiquidityを提供する側。
Aggregatorは、複数のSourceを技術的に集約して扱う仕組み。
こうして見ると、同じ「FX業者の外側」に登場していても、見ている役割が違うことが分かります。
ただ、ここでも会社名だけで考えると少し分かりにくくなります。
LPのサービスを提供する会社とAggregatorの機能を提供する会社が、必ず別々とは限らないからです。
一つの企業が複数のサービスや機能を提供する場合もあります。
そのため、
「どの会社なのか」よりも、「その場面で何をしているのか」
という視点で追った方が、構造を捉えやすそうです。
そして、Aggregatorについてもう一つ気をつけたいところがあります。
Aggregator=必ず最も良いPriceを選ぶ仕組み、とは限りません。
複数のSourceの中からどれを使うのか。
どのような経路で取引されるのか。
そこまで追っていくと、さらに別の仕組みが関わってきます。
今はまず、
複数のLiquidity Sourceを技術的にまとめて扱うために、Aggregatorが使われる構成がある
というところまで見ておけばよさそうです。
ここまで追ってきたことで、FX業者の外側にある「繋がり」に、
Liquidity
だけでなく、
Technology
というもう一つの要素が見えてきました。
では、Technologyによって相手とつながることができれば、その相手と実際に取引することもできるのでしょうか?
次は、この「つながっている」という言葉を、もう少し深く追ってみます。
つながっていても取引できるとは限らない――Credit(信用)という条件
前の章では、Aggregatorを追う中で、複数のLiquidity Sourceへの接続を支える、
Technology
という要素が見えてきました。
ここからは、その「つながっている」という言葉を、もう一段深く見てみます。
システム上では相手とつながっている。
Priceも受け取れる。
それでも、実際の取引関係まで追っていくと、Technologyだけでは説明しきれない部分が出てきます。
そこを追う手がかりになるのが、
Credit(信用)
です。
以降、この記事では信用と呼びます。
「接続できる」と「取引できる」は同じなのか
たとえば、ある取引先からPriceを受け取れる状態を考えてみます。
システム上では、その取引先とつながっている。
Priceも届いている。
ここまで見ると、その相手と取引できるように思えます。
ところが、もう少し先まで追ってみると、技術的な接続だけでは見えてこない条件があります。
その相手と実際に取引するには、どのような条件が関わっているのでしょうか?
そこで、先ほど見えてきた信用が、実際の取引にどう関係しているのかを見てみます。
こうした市場参加者どうしの取引では、相手とつながっていることに加えて、
その相手との間で、どの程度の取引を受け入れられるのか
という条件も関わってきます。
取引相手ごとに、取引できる範囲や上限が設定されることもあります。
つまり、
Technologyによって接続されている。
Priceも受け取っている。
それだけで、無条件に取引できるとは限らないということです。
「接続できる」ことと「実際に取引できる」ことは、同じではありません。
ここで、FX市場への「繋がり」が少し違って見えてきます。
Aggregatorまで追ったときに見えていたのは、
どのSourceと技術的につながっているのか
という部分でした。
しかし、その接続先と実際に取引するところまで見ると、
その相手とどのような信用関係があるのか
という別の条件が出てきます。
信用は「誰とどこまで取引できるか」にどう関係するのか
では、この「信用」とは何なのでしょうか。
日常会話で信用というと、
「あの会社は有名だから信用できる」
「長く続いている会社だから安心できる」
といった意味を思い浮かべるかもしれません。
ただ、ここで見ている信用は、それだけではありません。
市場参加者どうしの取引関係を追っていくと、
誰と、どの程度まで取引できるのか
という部分にも信用が関わってきます。
たとえば、取引先ごとに、
どの程度まで取引できるのか。
どの程度の取引まで受け入れられるのか。
といった範囲に上限が設けられることがあります。
ここで見えてくるのが、
信用枠
という考え方です。
ここでいう「信用」は、企業の評判や知名度だけを意味するものではありません。
信用関係や設定された上限によっては、
技術的には接続されていても、その相手と希望する数量をそのまま取引できるとは限りません。
こうして見ると、FX市場への繋がりを考えるとき、
誰とつながっているのか
だけを見るのでは足りなさそうです。
もう一つ、
その相手と、どこまで取引できるのか
という視点も必要になってきます。
ここまで追ってきたものを振り返ってみると、
LPから見えてきた、
Liquidity
Aggregatorから見えてきた、
Technology
そして今回見えてきた、
Credit
という三つの視点が並びます。
もちろん、これはFX市場を公式に三つへ分類する言葉ではありません。
ここまで見てきた「繋がり」を整理するための視点として、
Liquidity × Credit × Technology
と考えてみると、少し構造が見えやすくなります。
PriceやLiquidityがある。
Technologyによって相手とつながる。
そして、実際に取引できる相手や範囲には、信用という条件も関わる。
こうして追ってみると、「市場につながる」という言葉だけでは見えなかったものが、少しずつ姿を現してきます。
では、この信用を介して、市場へのアクセスを支える存在には、どのようなものがあるのでしょうか。
その先を追っていくと、一つの名前が見えてきます。
Prime Broker
です。
Prime Brokerは何をつないでいるのか
前の章の最後に、一つの名前が見えてきました。
Prime Broker(プライムブローカー)
です。
以降、この記事ではPBと呼びます。
ここからは、このPBが市場への「繋がり」の中で何をしているのかを追ってみます。
Prime Brokerを「注文の送り先」と考えてよいのか
Prime Brokerという名前だけを見ると、
「FX業者から注文を受け取り、その先へ流しているところなのでは?」
という姿を想像するかもしれません。
ここまで、
Trader
↓
FX業者
↓
その先へ……
と注文の行方を追ってきただけに、PBもその一本道の途中に置きたくなります。
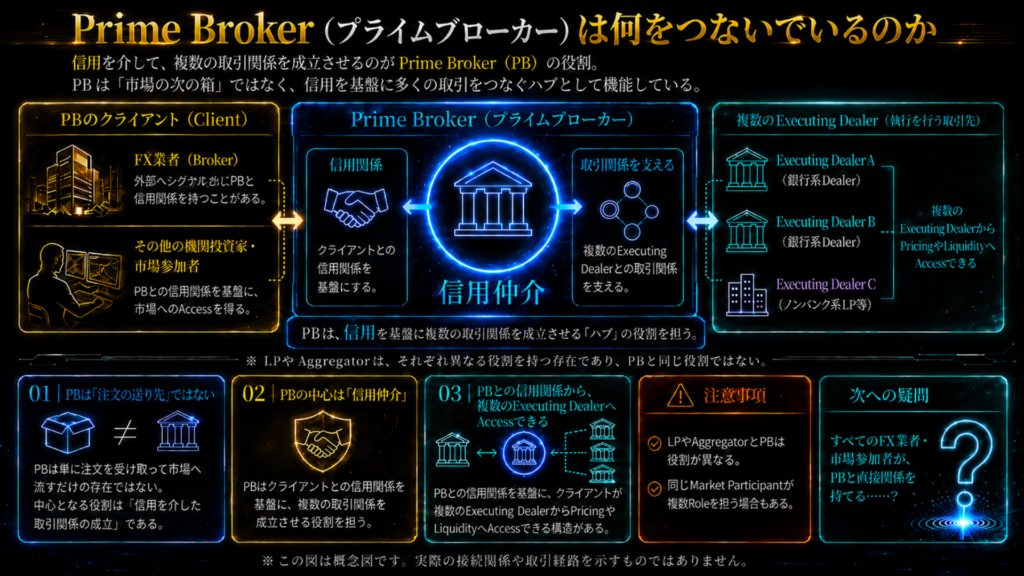
しかし、PBを追ってみると、どうやら単なる「注文の送り先」として見るだけでは足りなさそうです。
Prime Brokerは、注文をその先へ流すための中継地点なのでしょうか?
ここで、前の章で見てきた信用に目を戻してみます。
PBを追っていくと、どうやらこの信用が大きく関わっているようです。
そこで見えてくるのが、
取引に必要な信用を仲介する
という役割です。
つまり、
「FX業者の次にPBがあり、その先に市場がある」
という新しい一本道を覚えればよいわけではありません。
PBがどこへ注文を送るのかだけを見るのではなく、
信用を介して、どのような取引を支えているのか
という視点で見た方が、その役割を捉えやすそうです。
PBを「注文が次に送られる場所」とだけ考えると、市場への繋がりを単純化しすぎてしまいます。
では、なぜ市場へのアクセスに、このような信用を仲介する役割が必要になるのでしょうか。
なぜPrime Brokerが必要になるのか
ここで、前の章までに見てきたものを少し思い出してみます。
市場参加者が複数の取引先と技術的につながることができても、
その相手と実際に取引できるかどうか
には信用という条件が関わっていました。
では、取引する相手が複数になったらどうでしょうか。
相手が増えれば、それぞれとの取引関係も考える必要が出てきます。
そこでPBをさらに追ってみると、前の章で見えてきた「信用」が、ここで一つの仕組みとしてつながってきます。
PBを利用する市場参加者が、PBとの信用関係を基盤として、複数の取引相手からPriceやLiquidityへアクセスし、取引できる構造があります。
つまりPBは、単にPriceを受け取って次へ流すのではなく、
信用を介して、市場参加者と複数の取引相手との取引関係を支える
役割を持っています。
PBは、信用を仲介することで市場参加者の取引関係を支える役割を持ちます。
こうして見ると、前の章で出てきた「信用枠」も、少し違って見えてきます。
市場へのアクセスは、
「システムをつなげば終わり」
ではありません。
誰と取引できるのか。
どこまで取引できるのか。
その裏側には信用関係があり、PBはその部分を支える存在の一つとして関わっています。
もちろん、PBとの関係には信用だけでなく、契約や担保、取引条件など、さまざまな要素が関わる場合があります。
ただ、そこまで細かな仕組みを追い始めると、さらに別の話へ広がっていきます。
今はまず、
PBは注文を運ぶための箱ではなく、信用を介して市場へのアクセスを支える存在
というところまで見えていればよさそうです。
LPとPrime Brokerは何が違うのか
ここまで来ると、少し気になることがあります。
これまで市場への「繋がり」を追う中では、
LP
も登場していました。
では、LPとPBは何が違うのでしょうか。
ここで、それぞれを追ったときに見えてきた役割を並べてみます。
LPを追ったときに見えてきたのは、
PriceやLiquidityを提供する役割。
一方、PBを追って見えてきたのは、
信用を仲介し、取引関係を支える役割。
です。
こうして見ると、同じ市場への「繋がり」に登場していても、LPとPBでは担っている役割が違うことが分かります。
そして、ここでも会社名だけを見ていると少し分かりにくくなります。
同じ市場参加者が、状況やサービスによって複数の役割を担う場合もあるからです。
そのため、Aggregatorを見たときと同じように、
「どの会社なのか」だけではなく、「その場面で何をしているのか」
という視点で追った方が、構造を捉えやすそうです。
ここまで追ってきたものを振り返ると、
LPから見えてきた、
Liquidity
Aggregatorから見えてきた、
Technology
そしてPBから見えてきた、
Credit
という三つの視点が、少しずつ実際の市場への「繋がり」として見えてきました。
しかし、ここでまた一つ疑問が残ります。
市場へアクセスしたい参加者は、誰でもPrime Brokerと直接関係を持てるのでしょうか?
その先を追っていくと、市場へのアクセスを支える信用関係にも、もう一つ違った形が見えてきます。
次に追うのが、
Prime of Prime
です。
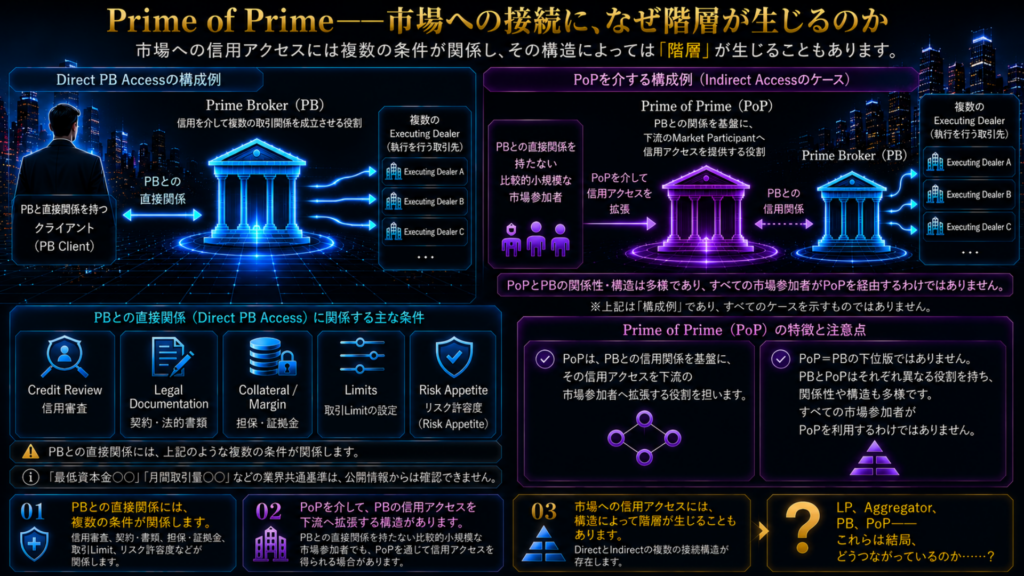
Prime of Prime――市場への接続に、なぜ階層が生まれるのか
前の章の最後に、もう一つの名前が見えてきました。
Prime of Prime(PoP)
です。
以降、この記事ではPoPと呼びます。
PBを追ったことで見えてきたのは、
信用を介して市場へのアクセスを支える
という役割でした。
そして最後に残ったのが、
誰でもPBと直接関係を持てるのか
という疑問です。
この疑問を追うには、まずPBとの直接的な関係がどのように成り立っているのかを見てみる必要がありそうです。
Prime Brokerへ直接アクセスするには何が必要なのか
PBとの関係は、単にシステムを接続すれば始まるものではありません。
前の章まで追ってきたように、PBで重要になるのは信用です。
PBとの関係をさらに追ってみると、そこには信用だけでなく、
信用審査や契約。
担保や証拠金。
取引できる範囲や上限。
さらに、PB側がどこまでリスクを受け入れるのかといった条件も関わってきます。
つまり、市場参加者が、
「PBと取引したい」
と考えれば、誰でも同じように直接関係を持てるわけではありません。
PB側も、自らが信用を仲介する以上、
誰に、どの程度の信用を提供するのか
を考える必要があるからです。
すべての市場参加者が、PBと直接関係を持てるとは限りません。
ここで、
「では、PBと直接関係を持つには、どれくらいの資本金や取引量が必要なのか?」
と気になるかもしれません。
ただ、ここは単純な数字だけでは判断できません。
PBとの直接的な関係に必要な条件を、業界共通の最低資本金や最低取引量として一律に示すことはできません。
信用審査や契約、担保、取引上限、PB側のリスク許容方針など、複数の条件が関係します。
つまり、
大きな会社なら必ず直接PBへアクセスできる
とも、
小さな会社なら絶対にできない
とも、一律には言えないということです。
こうして市場へのアクセスを追っていくと、すべての市場参加者が大手PBと直接関係を持っているわけではないことが見えてきます。
では、直接PBとの関係を持たない参加者は、市場へのアクセスをどのように確保しているのでしょうか。
ここで、前の章の最後に出てきたPoPがつながってきます。
Prime BrokerとPrime of Primeは何が違うのか
PoPという名前を見ると、
「Prime Brokerより一段下にいるPrime Broker」
のようなものを想像するかもしれません。
しかし、そう覚えてしまうと少し違います。
PoPを追ってみると、その手がかりになるのも、やはり信用です。
PBとの信用関係を持つ市場参加者が、その関係を基盤として、別の市場参加者が間接的に市場へアクセスできるようにする構造があります。
こうした形の一つとして登場するのがPoPです。
つまりPoPでは、
自らが持つPBとの信用関係を基盤に、その先の参加者の市場アクセスを支える
という構造が見えてきます。
PoPは、PBとの信用関係を基盤として、その先の参加者の市場アクセスを支える役割を持ちます。
ここまでのPBと並べてみると、少し違いが見えてきます。
PBを追ったときには、
信用を仲介し、市場参加者の取引関係を支える役割
が見えてきました。
一方、PoPを追うと、
自らのPBとの信用関係を基盤に、その先の市場参加者のアクセスを支える構造
が見えてきます。
ただし、
PoP=PBの下位版
と考えるのは避けた方がよさそうです。
PBとPoPでは、同じものを単純に上下へ並べているわけではありません。
どの信用関係を基盤に、誰の取引や市場アクセスを支えているのか。
その位置関係に違いがあります。
また、すべてのFX業者がPoPを利用しているという意味でもありません。
市場へのアクセス方法や取引関係は参加者によって異なり、直接PBとの関係を持つ場合もあれば、PoPのような構造を通じてアクセスする場合もあります。
ここでも、
一つの固定ルートを覚えるのではなく、その場面でどのような信用関係が作られているのか
という視点で追った方が、構造を捉えやすそうです。
こうして追ってみると、PBまで見てきた市場へのアクセスにも、
信用関係によって異なる形や階層が生まれ得る
ことが見えてきました。
そして、ここまでの旅では、
LP
Aggregator
PB
PoP
と、FX業者の外側にいくつもの名前が登場しています。
しかし、ここで一度立ち止まると、新しい疑問が出てきます。
これらは、結局どのようにつながっているのでしょうか?
次は、ここまで登場したものを一本のルートとしてではなく、FX市場への「繋がり」として見渡してみます。
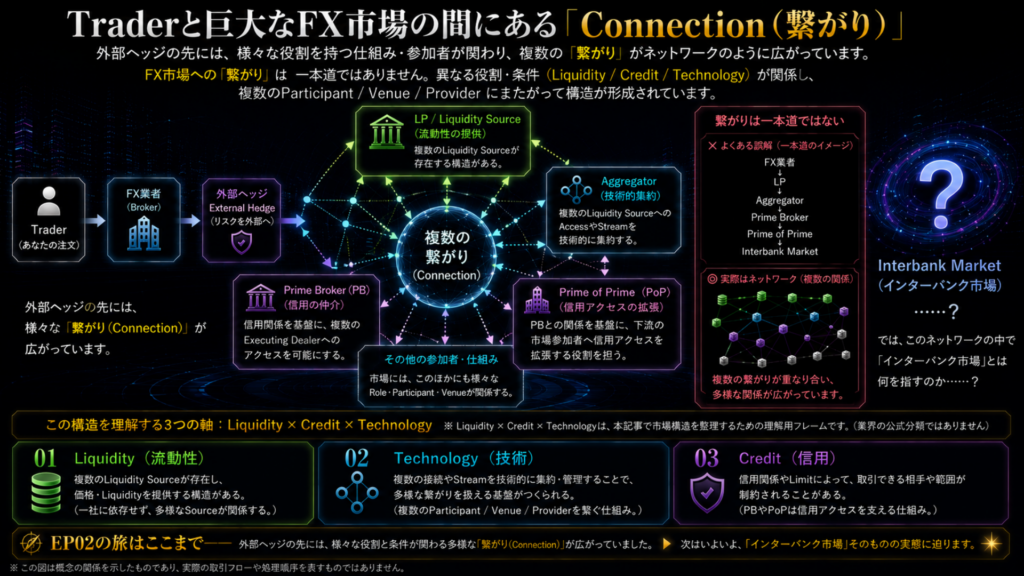
まとめ――Traderと巨大なFX市場の間にある「繋がり」
ここまで、FX業者の外側を一つずつ追ってきました。
始まりは、
外部ヘッジの取引相手は誰なのか
という疑問でした。
そこから、取引先、LP、複数のLiquidity Source、Aggregator、信用、PB、そしてPoPへと視点を広げてきました。
名前だけを見ると、これらを順番に並べて、一つのルートとして考えたくなるかもしれません。
しかし、ここまで追ってきた内容を振り返ると、どうやらそうではなさそうです。
LP・Aggregator・PB・PoPが、必ず一列に並んでいるわけではありません。
それぞれを追ったときに見えてきた役割も違っていました。
- LP――PriceやLiquidityを提供する役割
- Aggregator――複数のLiquidity Sourceを技術的に集約して扱う仕組み
- PB――信用を仲介し、取引関係を支える役割
- PoP――PBとの信用関係を基盤として、その先の参加者の市場アクセスを支える構造
こうして並べ直してみると、私たちが追っていたのは、
「注文が次にどこへ送られるのか」
だけではなかったことが分かります。
誰がPriceやLiquidityを提供しているのか。
複数のSourceと、どのようにつながっているのか。
そして、その相手と実際にどこまで取引できるのか。
そうした異なる関係が、市場への接続に関わっていました。
ここまで追ってきたものを、一つの視点で捉えてみます。
Connection(繋がり)
です。
ここまで追ってきたのは、まさにこの「繋がり」でした。
FX市場への繋がりは、一本の経路ではなく、Liquidity・Credit・Technologyが関わる複数の関係として見る必要があります。
ここまで使ってきた、
Liquidity × Credit × Technology
という見方も、ここで一つにつながってきます。
- Liquidity――どのPriceで、どの程度取引できるのか
- Credit――誰と、どこまで取引できるのか
- Technology――複数のSourceとどうつながり、それらをどう扱うのか
この三つは、順番に並ぶ処理工程ではありません。
FX業者と巨大なFX市場の間にある「繋がり」を、それぞれ違う方向から見るための視点です。
LP、Aggregator、PB、PoPも、一本の経路上に順番どおり並ぶ「箱」ではありません。
それぞれ異なる役割や信用関係として、市場への繋がりに関わっています。
こうして全体を見渡すと、最初に持っていたイメージもかなり変わってきます。
最初は、
Trader
↓
FX業者
↓
インターバンク市場
という一本線を想像していました。
しかし、その間を追ってみると、一つの経路だけでは説明できない複数の役割や関係が見えてきました。
個人トレーダーと巨大なFX市場の間には、Liquidity・Credit・Technologyが関わる複数の「繋がり」があります。
「FX業者が外部ヘッジを行えば、その先はインターバンク市場」
という一本線だけでは、その間にある構造までは見えてきません。
ここまで追ってきたことで見えてきたのは、
FX業者が誰と、どのような繋がりを持っているのか
という、もう一つの見方です。
そして、その繋がりを外側へ追ってきたことで、いよいよ一つの言葉が目の前に残りました。
インターバンク市場。
私たちはここまで、何度もこの言葉を使ってきました。
ところが、ここまで追ってきたのは、その手前にある「繋がり」です。
「インターバンク市場」そのものが、どこにあり、どのような市場なのかは、まだ見えていません。
そもそも「インターバンク市場」とは、どこにある市場なのでしょうか?
次回|FX市場の裏側・第03話
FX業者の外側を追い、Liquidity・Credit・Technologyによって複数の「繋がり」が形作られていることまで見えてきました。
しかし、その先には、何度も名前だけが見えていた市場があります。
インターバンク市場。
では、私たちが「巨大なFX市場」と呼んできたインターバンク市場は、そもそもどこにあるのでしょうか。
次回は、FX業者を取り巻く「繋がり」のさらに先へ。
巨大なFX市場そのものの正体を追っていきます。
参考資料・出典
本記事では、FX業者の外部ヘッジ先、Liquidity Provider、Aggregator、信用、Prime Broker、Prime of Prime、市場への接続構造などについて、主に以下の公的資料・業界資料を参考にしています。
主要資料
Global Foreign Exchange Committee(GFXC)|FX Global Code
取引相手との信用管理、Credit Limit、Prime BrokerによるCredit Intermediationなど、市場参加者同士の取引関係を確認。
https://www.globalfxc.org/fx-global-code
Global Foreign Exchange Committee(GFXC)|The Role of Disclosure and Transparency on E-Trading Platforms
Liquidity Providerの役割、複数のLiquidity SourceへのAccess、電子取引におけるAggregationやTechnologyの役割などを確認。
https://www.globalfxc.org/uploads/GFXC_report_role_of_disclosure_transparency_etrading_platforms.pdf
Bank for International Settlements(BIS)|The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey
FX市場における電子取引、複数のLiquidity Source、銀行・Non-bankを含むLiquidity Provider、取引接続の変化などを確認。
https://www.bis.org/publ/qtrpdf/r_qt2512v.htm
Bank for International Settlements(BIS)|Sizing up global foreign exchange markets
Prime Brokerageの利用、PBによるClient選別やRisk Appetite、市場参加者のAccess構造などを確認。
https://www.bis.org/publ/qtrpdf/r_qt1912f.htm
Bank for International Settlements(BIS)|Downsized FX markets: causes and implications
Prime Brokerage、Prime of Prime、Retail Aggregatorなど、信用を介した市場Accessの階層構造を確認。
https://www.bis.org/publ/qtrpdf/r_qt1612e.htm
Bank for International Settlements(BIS)|High-frequency trading in the foreign exchange market
Prime Brokerage、Credit Sponsorship、小規模な市場参加者による間接的な市場Accessなどを確認。
https://www.bis.org/publ/mktc05.pdf
Federal Reserve Bank of New York(FRB) / Foreign Exchange Committee|Foreign Exchange Prime Brokerage: Product Overview and Best Practice Recommendations
Prime Broker、Client、Executing Dealerの関係、Prime Brokerageにおける信用仲介と複数の取引相手へのAccess構造を確認。
https://www.newyorkfed.org/medialibrary/microsites/fxc/files/2005/fxc051219.pdf