Spread 0.0pipsなら、本当にCostはゼロなのか
FXの口座を見比べていると、目に入りやすい数字があります。
「Spread 0.0pips」
取引回数が多いほど、わずかなSpreadの差も気になってきます。
たとえば、同じ通貨ペアで「0.5pipsの口座」と「0.0pipsの口座」が並んでいれば、0.0pipsの方が安そうに見えるのは自然です。
これまで私たちは、BidとAskの間にSpreadがあることを見てきました。
Spreadは、Traderが注文する前から確認しやすいCostの一つです。だから、狭いSpreadに注目すること自体は自然な見方でしょう。
では、そのSpreadが0.0pipsまで狭くなったらどうでしょうか。
Spread 0.0pipsなら、その取引にかかるCostも本当にゼロなのでしょうか?
ここで少しだけ見方を変えてみます。
画面に見えているのは、あくまでSpreadという一つのCostです。
では、その数字だけで取引コスト全体まで判断できるのでしょうか。
今回追いたいのは、まさにそこです。
「Spreadが狭い」ことと、「実際の取引コストが低い」ことを、そのまま同じ意味として扱ってよいのか。
0.0pipsという数字を入口に、ここから取引コストの内側を追っていきます。
まずは、私たちが取引する前から確認できるCostには何があるのか。そこから見ていきましょう。
まず画面に見えているCostを分解する
前の章では、「Spread 0.0pips」という一つの数字から始めました。
では、その数字だけで取引コスト全体を見るのではなく、まずはTraderが取引する前から確認しやすい取引コストを分けてみます。
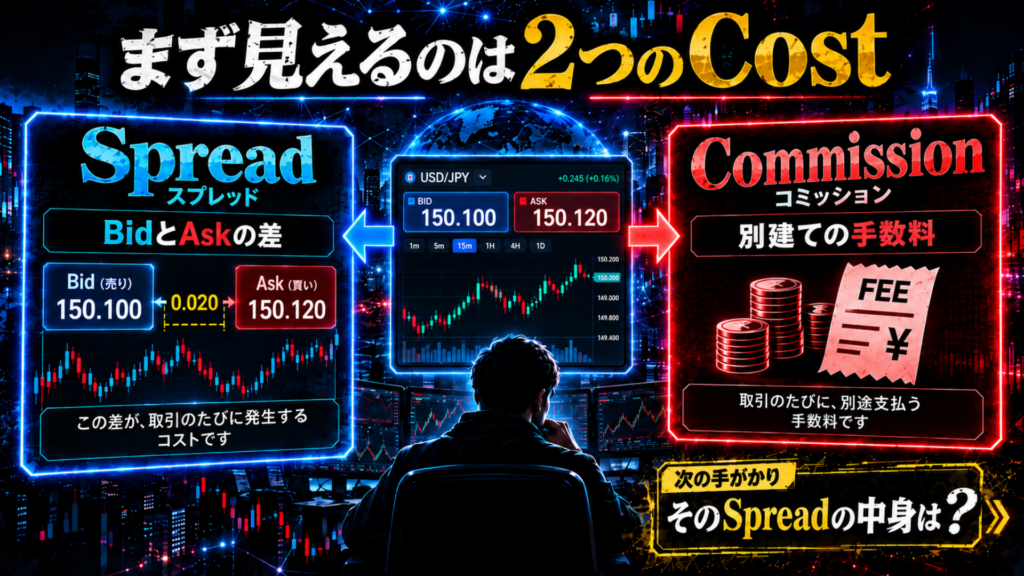
まずここで見ておきたいのは、SpreadとCommissionの2つです。
どちらも取引するときに意識するものですが、同じものではありません。
ここでは一度、それぞれをCostという視点から見直してみましょう。
Spread――BidとAskの差をCost側から見る
Spreadについては、これまでの旅でも何度か登場してきました。
画面に表示されているBid(売値)とAsk(買値)の差。これがSpreadです。
これまではPriceがどのように作られ、動いていくのかという視点から見てきました。
今回は、Trader側へ戻って取引コストとしてのSpreadを見ます。
BidとAskに差があれば、その差はTraderが取引するときに意識する取引コストの一つになります。
だからこそ、FX業者や口座の条件を見るときに、
「Spreadは何pipsなのか」
という数字が気になるわけです。
Spreadだけに目を向ければ、狭いほどCostは小さく見えます。
ここまでは、私たちが普段見ている感覚と大きく変わりません。
ただ、取引前に確認できるCostはSpreadだけとは限りません。
Commission――Spreadとは別に見える取引手数料
口座によっては、Spreadとは別にCommission(取引手数料)が設定されています。
Spreadが非常に狭く表示されていても、取引時にCommissionが別途かかる場合があります。
整理すると、SpreadはBidとAskの差。
Commissionは、それとは別に設定される取引手数料です。
同じ取引に関わるCostでも、SpreadとCommissionでは性質が違います。
取引前に確認しやすいCostとして、まずSpreadとCommissionを分けて見る。
ここまでで、取引前に見えやすいCostをSpreadとCommissionに分けて整理できました。
では、この2つが分かれば、それで十分なのでしょうか。
次は、私たちが見ているそのSpread自体へ、もう少し近づいてみます。
そのSpreadは、どこまで「そのまま」なのか
ここまでで、SpreadとCommissionは分けて見ることができました。
では、もう一方のSpreadそのものへ少し近づいてみます。
画面に表示されているSpreadを見ていると、その数字が最初からそこにあるようにも感じます。
ですが第06話では、私たちの画面に届く価格がどこから来るのかを追いました。
そこで登場したのが、Price SourceやLiquidity Sourceです。
今回はその流れを、「どこから来るのか」ではなく、Costという視点からもう一度見てみます。
Liquidity Sourceから届く価格と顧客向け価格
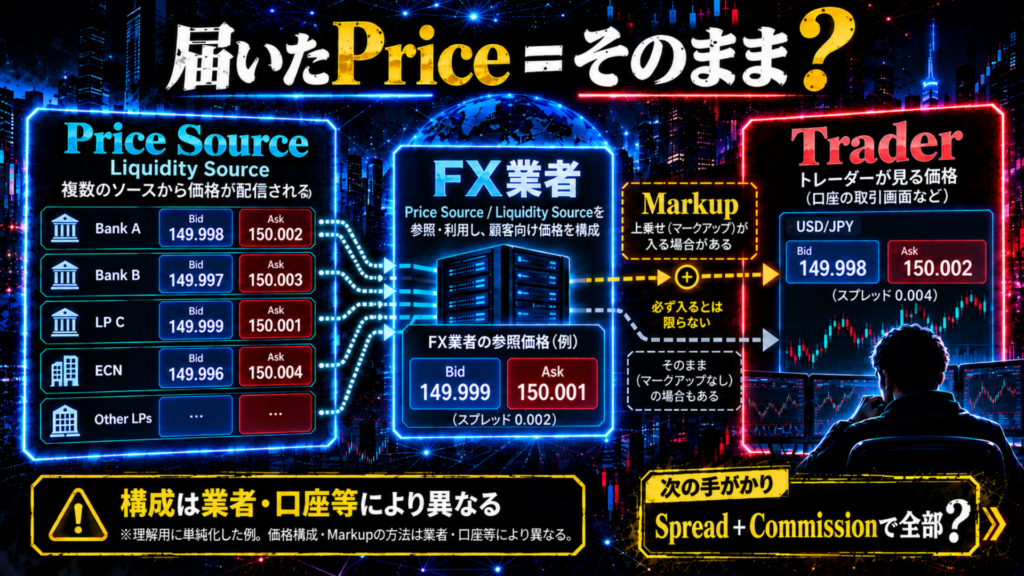
第06話では、FX業者が顧客向けの価格を提示するうえで、どのようなPrice SourceやLiquidity Sourceを参照・利用しているのかを追いました。
今回は、その先です。
外部から参照・取得した価格が、そのまま顧客向けの価格になるとは限りません。
FX業者が顧客向けの価格を提示する過程では、別の調整が加わる構成もあります。
では、どのような調整なのでしょうか。
ここで、EP09で初めて登場する要素があります。
Markupという上乗せ
その一つが、Markup(上乗せ)です。
外部Sourceから受け取った価格にMarkupを加え、顧客向けの価格を提示する構成があります。
ただし、Markupの有無や価格の構成は、FX業者や口座、Execution Modelなどによって異なります。
顧客向けの価格が、外部から参照・取得した価格と常に同じとは限らない。
ここまで来ると、最初に見ていたSpreadという数字も少し違って見えてきます。
ただ「狭い・広い」と見るだけではなく、顧客向けの価格がどのように構成され、その結果どのようなSpreadになっているのかという視点が加わりました。
では、Spreadの背景を見て、Commissionまで確認すれば――。
今度こそ、取引コスト全体が分かったと言えるのでしょうか。
SpreadとCommissionを足せば十分なのか
ここまで、取引前に見えているCostを少しずつ分解してきました。
Spreadがあり、口座によってはCommissionがある。
さらに前の章では、顧客向けの価格にMarkupが加わる構成もあることを見ました。
ここまで来ると、取引前に見えているCostの輪郭もかなりはっきりしてきます。
では、SpreadとCommissionを確認して、それらを合わせて考えれば十分なのでしょうか。
少しだけ、2つの仮想的な口座を並べてみます。
口座Aは、Spreadが狭い代わりにCommissionがある。
口座Bは、Spreadがやや広い代わりにCommissionがない。
この2つを比べるなら、Spreadだけを見るよりも、Commissionまで含めた方が取引前のCostは見えやすくなります。
Spreadだけを見るより、一段深く見られるようになりました。
ただ、まだ一つ見ていないものがあります。
実際に、その注文がどの価格で約定したのか。
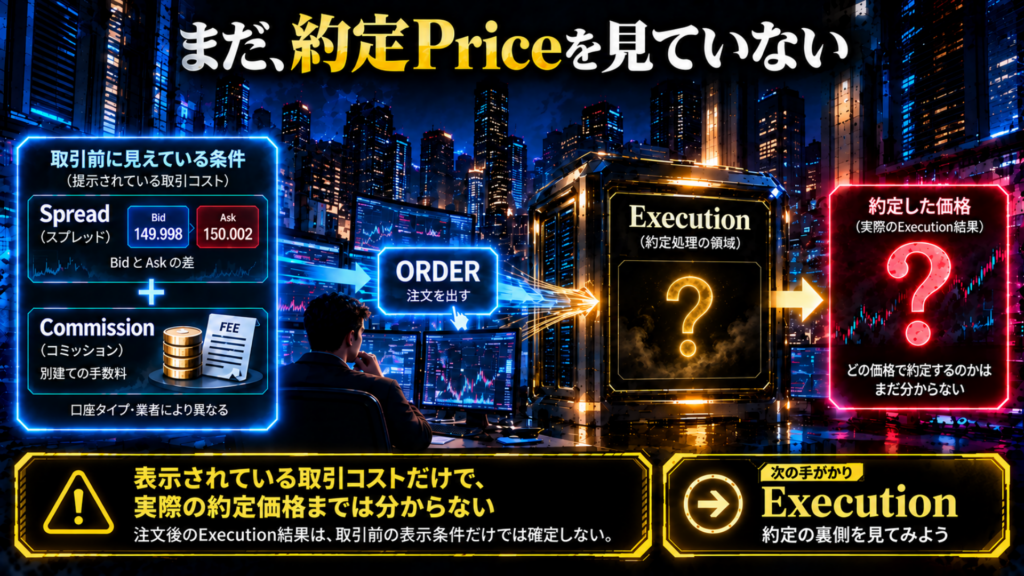
SpreadもCommissionも、Traderが注文する前から確認できる条件です。
一方、実際にどの価格で約定するかは、第07話で追ったExecutionの領域です。
取引前のSpreadとCommissionが分かっていても、実際にどの価格で約定したかを見なくてよいのでしょうか?
ここで、Costを見る位置が少し変わります。
これまでは、注文する前に見えている条件を追っていました。
ここから見るのは、注文したあとに実際に得られた結果です。
たとえ取引前の条件が同じように見えていても、その条件だけでは、最終的にどの価格で約定するのかまでは分かりません。
取引前に見える料金条件と、実際の約定結果は分けて見る。
SpreadとCommissionまで見ても、まだ実際の約定結果が残っています。
次は、第07話で見たExecutionを、今度はCostという視点からもう一度見てみます。
同じSpreadでも、実際に約定したPriceは違うことがある
ここまで見てきたのは、SpreadやCommissionといった取引前に確認しやすい条件でした。
前の章で、もう一つ見るべきものが残っていました。
実際に、その注文がどの価格で約定したのか。
ここからは第07話で追ったExecutionを、今度は取引コストという視点から見直してみます。
約定PriceのズレはCostになり得る
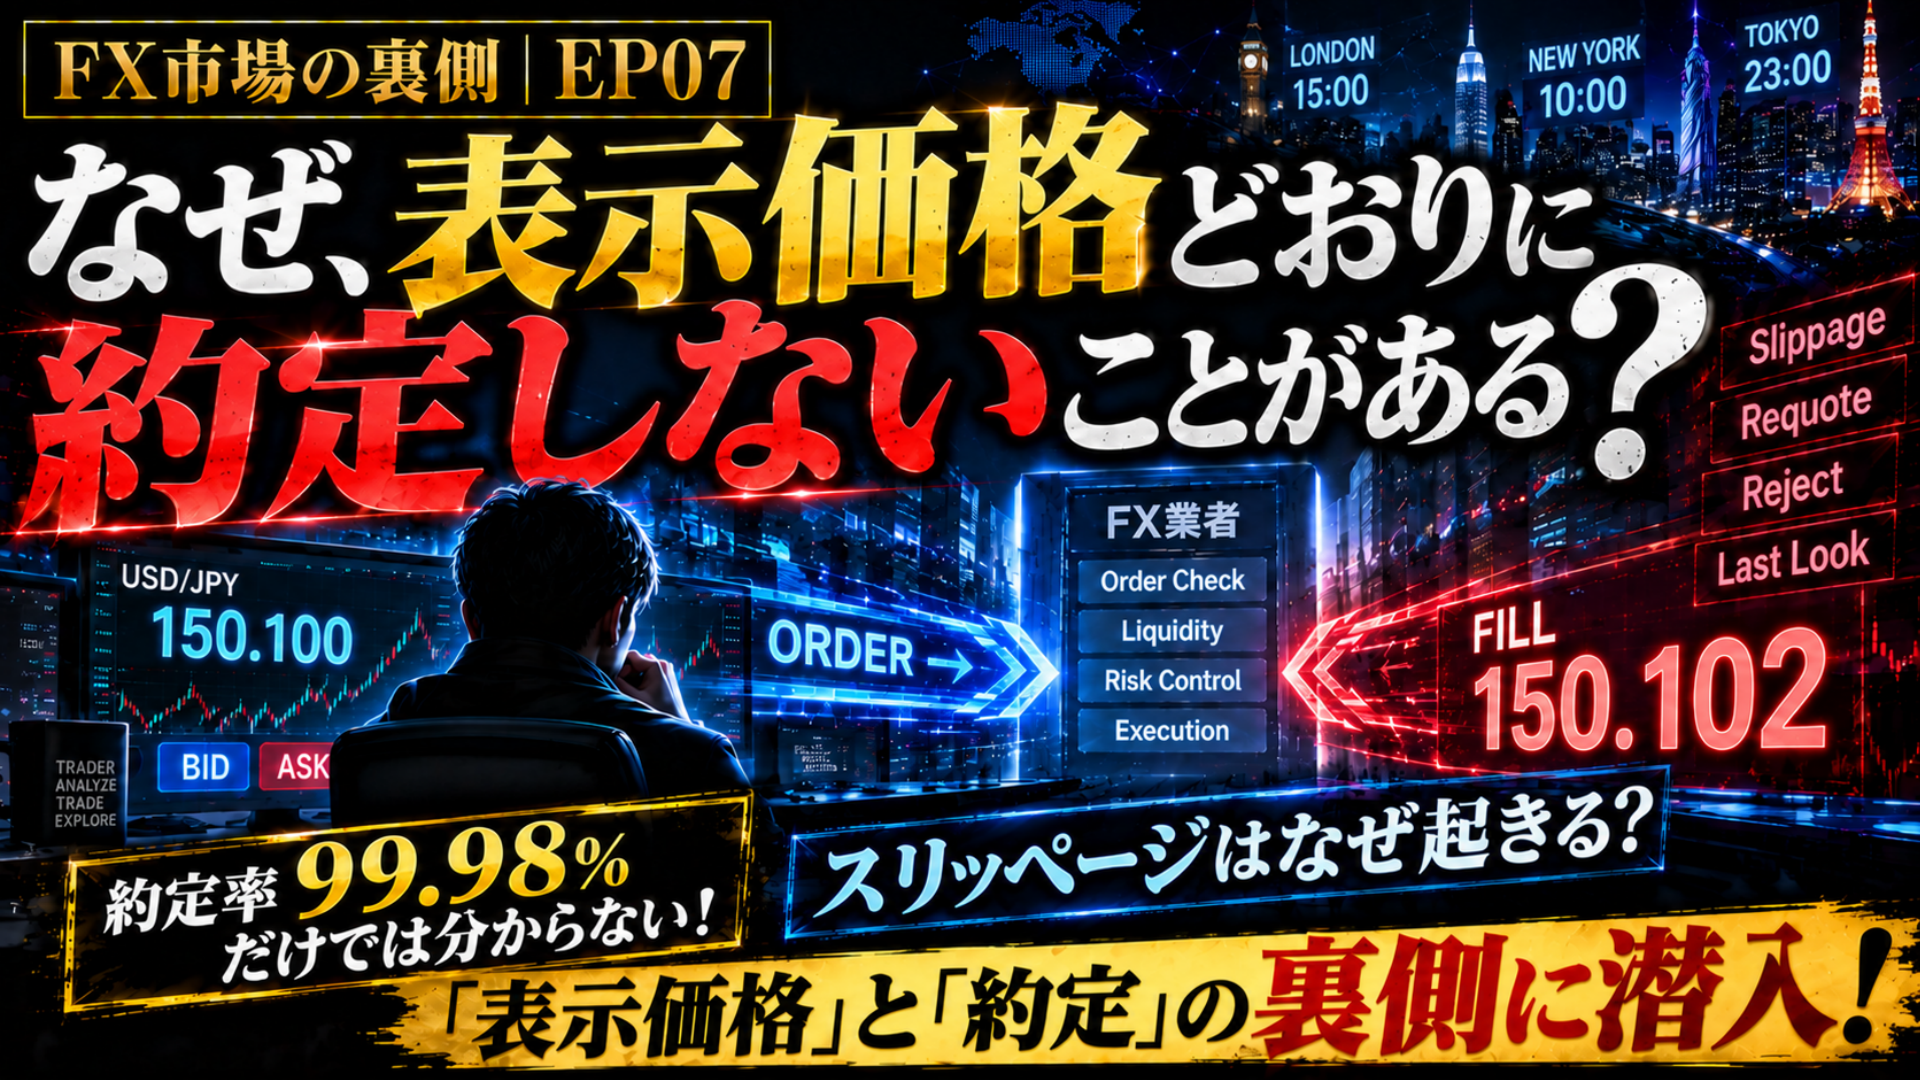
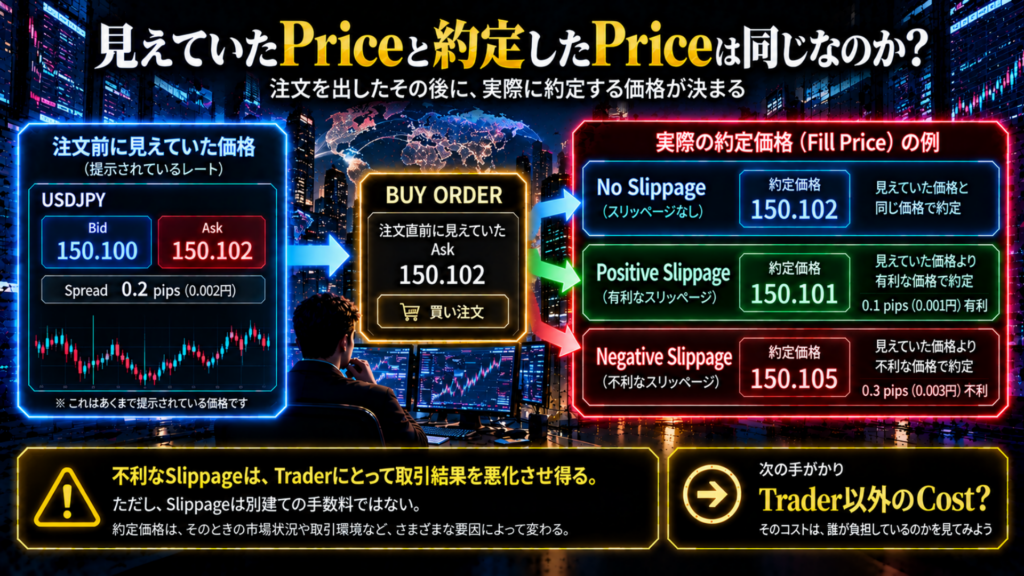
たとえば、買い注文を出す直前、画面にはAsk 150.100が表示されていたとします。
ところが、実際に約定した価格は150.102だった。
この場合、Traderは見えていたAskよりも0.002円高い価格で買ったことになります。
ここで起きているのが、第07話でも登場したSlippageです。
Slippageは、注文時に期待していた価格や画面で見えていた価格と、実際に約定した価格との間に生じるズレとして捉えられます。
買い注文であれば、期待していた価格より高く約定すると、その差はTraderにとって不利になります。
この不利なズレは、Traderにとって実際の取引結果を悪化させるCostになります。
ただし、Commissionとは分けて見ておきます。
Commissionは、取引手数料として設定されるCostです。
一方、Slippageは実際の約定価格がどこになったのかというExecutionの結果です。
FX業者から別途「Slippage」という手数料を請求される、という意味ではありません。
ここまで見ると、同じSpreadが見えていたとしても、実際の取引結果まで同じになるとは限らないことが分かります。
有利な方向へ約定する場合もある
ただし、Slippageは不利な方向だけに起こるわけではありません。
先ほどとは反対に、買い注文を出す直前にAsk 150.100が見えていて、実際には150.098で約定したとします。
今度は、見えていたAskよりも0.002円安い価格で買えたことになります。
これはTraderにとって有利な方向へのSlippageです。
第07話で見たPrice Improvement(価格改善)ともつながる部分です。
Slippageは不利な方向だけではない。実際の約定価格が有利になる場合もある。
不利なSlippageはTraderの負担を増やし得ます。
その一方で、有利な方向へ約定すれば、取引結果は改善します。
ここまでで、Costを見る範囲は、
表示されている条件 → 注文 → Execution → 実際の約定価格
まで広がりました。
SpreadやCommissionを見るだけでは届かなかった、実際にどの価格で取引できたのかというところまで戻ってきたわけです。
では、Costの話はTrader側だけを見ていれば十分なのでしょうか。
次は少し視点を反転させて、その取引を受ける側ではどのようなCostが存在するのかを追ってみます。
Costを負担しているのはTraderだけなのか
ここまで、取引コストをTrader側から追ってきました。
Spreadがあり、Commissionがあり、ExecutionではSlippageが取引結果へ影響することもある。
では、少し視点を反転させてみます。
私たちの取引の裏側では、価格やLiquidityを扱う参加者も動いています。
Costを負担しているのは、Traderだけなのでしょうか。
ここからは、取引画面のもう少し奥へ戻ってみます。
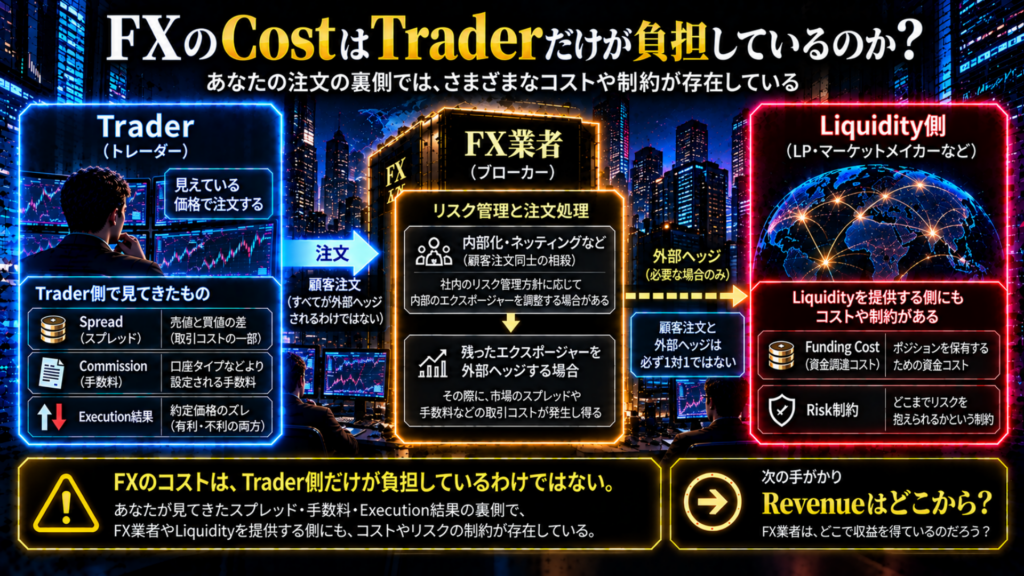
Liquidityを提供・取得する側にもCostがある
これまでLiquidityは、さまざまな角度から登場してきました。
LPが提示するものとして見たこともあれば、Execution結果へ影響する要素として見たこともあります。
今回は、そのLiquidityをCostという視点から見てみます。
Liquidityは、無制限・無Costで提供されているものではありません。
Liquidityを提供する側にも、資金調達にかかるCostや、どこまでリスクを抱えられるかという制約があります。
Traderの画面だけを見ていても、こうした提供側のCostや制約までは見えません。
今回は、その仕組みを細かく分解するのではなく、Liquidityを扱う側にも資金やリスクに関わる負担があるというところまで見ておきます。
では、FX業者側はどうでしょうか。
外部Hedgeを行う場合、その処理にもCostがある
ここで第01話の話がもう一度つながってきます。
顧客から受けた注文が、すべてそのまま同じ数量で外部へ流れるとは限りません。
InternalizationやNettingによって内部で相殺される場合もあれば、残ったExposureに対して外部ヘッジが行われる場合もあります。
私たちは、第01話でそんなリスク管理の構造を見てきました。
FX業者が残ったExposureを外部でヘッジする場合、その取引にも市場のSpreadやCommissionなどのCostが発生し得ます。
Traderから見れば、自分が負担するSpreadやCommissionが目に入りやすい。
その一方で、FX業者がリスクを管理する過程でも、別のCostが発生する場合があります。
たとえば、顧客が1Lot注文したからといって、FX業者側でも必ず1Lotの外部ヘッジが発生するわけではありません。
ここで扱っているのは、すべての顧客注文に必ず発生するCostではなく、外部ヘッジを行う場合に生じ得るCostです。
ここまで視点を広げると、取引コストの景色も少し変わってきます。
Trader側では、SpreadやCommissionに加え、実際の約定結果まで見てきました。
その裏側では、Liquidityを扱う側やリスクを管理する側にも、それぞれCostや制約があります。
Traderから見えるCostの裏側にも、Liquidityやリスクを扱う側のCostが存在する。
では、こうしたCostを抱えるFX業者は、どこでRevenueを得ているのでしょうか。
次は、TraderのCostとFX業者のRevenueが、どこでつながっているのかを追ってみます。
では、FX業者はどこでRevenueを得ているのか
前の章では、Traderから見えるCostの裏側にも、Liquidityやリスクを扱う側のCostがあることを見ました。
FX業者も、リスク管理や外部ヘッジなどを行う過程でCostを負担する場合があります。
では、そのFX業者はどこでRevenue(売上)を得ているのでしょうか。
これまで見てきたSpreadやCommissionが、ここでもう一度つながってきます。
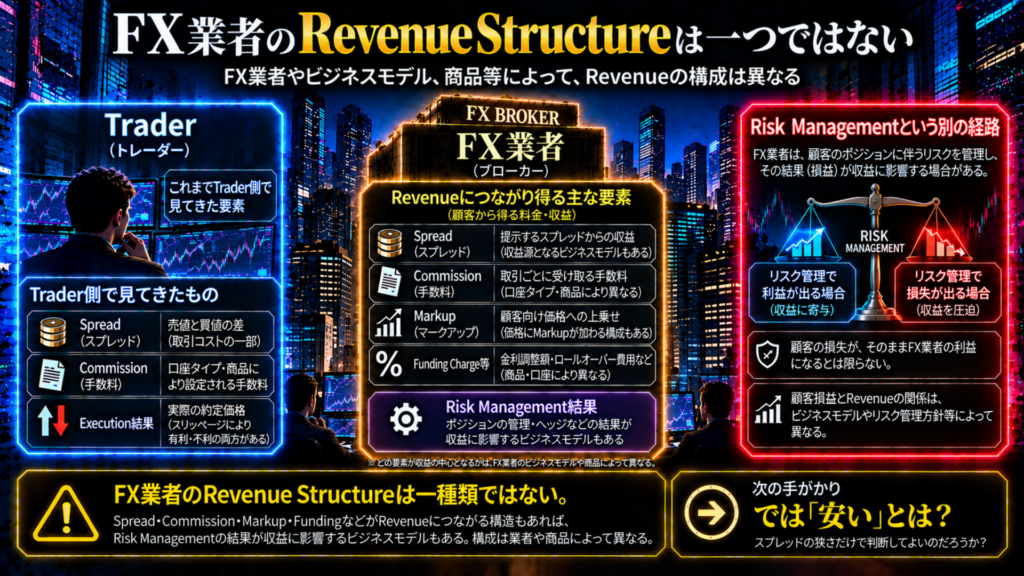
Spread・Commission・MarkupとRevenue
Trader側から見れば、SpreadやCommissionは取引するときに負担するCostです。
視点をFX業者側へ移すと、それらがRevenueにつながる収益構造があります。
公開されているFX・CFD Providerの資料を見ると、SpreadやCommission、Funding Chargeなどが収益源として説明されているケースがあります。
前の章で見たMarkupも、顧客側のCostとFX業者側の収益構造を考えるうえで関係してくる要素です。
外部から参照・取得した価格にMarkupを加えて顧客向け価格を構成する場合もあります。
このように、Trader側でCostとして見えているものの中には、FX業者側のRevenueとつながるものもあります。
ただ、Revenueの成り立ちは一つの式にはまとめられません。
Revenue Structureは一種類ではない
実際にどこからRevenueを得るのかは、企業によって異なります。
たとえばIG Groupは、自社のOTC Businessについて、SpreadやCommission、Overnight Funding ChargeなどがRevenueを生み出す構造を説明しています。
一方、Plus500の公開資料では、Trading Incomeの構成要素としてCustomer Incomeだけでなく、Customer Trading Performanceも開示されています。
CMC Marketsの公表資料でも、顧客から得るIncomeだけではなく、リスク管理による損益がTrading Net Revenueへ影響する構造が示されています。
これらは、それぞれの企業が公開している自社の構造です。
どれか一つを、そのままFX業界全体の標準的なRevenue Structureとして当てはめることはできません。
見えてくるのは、FX業者のRevenue Structureそのものが一種類ではないということです。
そして、この違いを見ていくと、第01話でA-Book / B-Bookを追ったときの話にも戻ってきます。
「顧客の損失=そのまま業者利益」では整理できない
第01話でA-Book / B-Bookを追ったときにも、顧客の損益とFX業者側の関係は気になるポイントでした。
Revenueという視点から見直すと、この関係を一つの式で説明できないことが分かります。
IG Groupは、自社のOTC Businessについて、SpreadやCommission、Overnight Funding ChargeなどがRevenueを生み出し、顧客の損失をRevenueのドライバーとするモデルではないと説明しています。
その一方で、Plus500ではCustomer Trading PerformanceがTrading Incomeの構成要素として開示されています。
CMC Marketsでも、リスク管理による損益がRevenueへ影響する構造が示されています。
つまり、
「顧客が負けた金額=そのままFX業者のRevenue」
と業界全体を説明することはできません。
反対に、
「顧客の損失はFX業者のRevenueに一切関係しない」
と一括りにすることもできません。
Traderの損失とFX業者のRevenueは、単純な一対一の関係では説明できない。
第01話ではA-Book / B-Bookという入口から見ていた話が、ここではRevenueという別の角度から見えてきました。
そして、この違いを追っていくと、最初の「安さ」の話へ戻ってきます。
Spreadが狭い。
その一つの条件だけで、本当に「安い」と言えるのでしょうか?
次はもう一度Trader側へ戻って、取引前に見えるCostと、取引して初めて見えるCostを整理してみます。
「安い」を表示条件だけで決めない
ここまで追ってくると、最初に見ていた「Spreadが狭い=安い」という見方にも、少し違う景色が見えてきます。
Spreadは、取引コストを見るうえで大切な条件です。
Commissionが設定されている口座なら、それも無視できません。
けれど、ここまで見てきたのはそれだけではありませんでした。
注文を出したあとにはExecutionがあり、実際にどの価格で約定したのかによって、取引結果が変わることもあります。
では、一度Trader自身の取引へ戻って整理してみましょう。
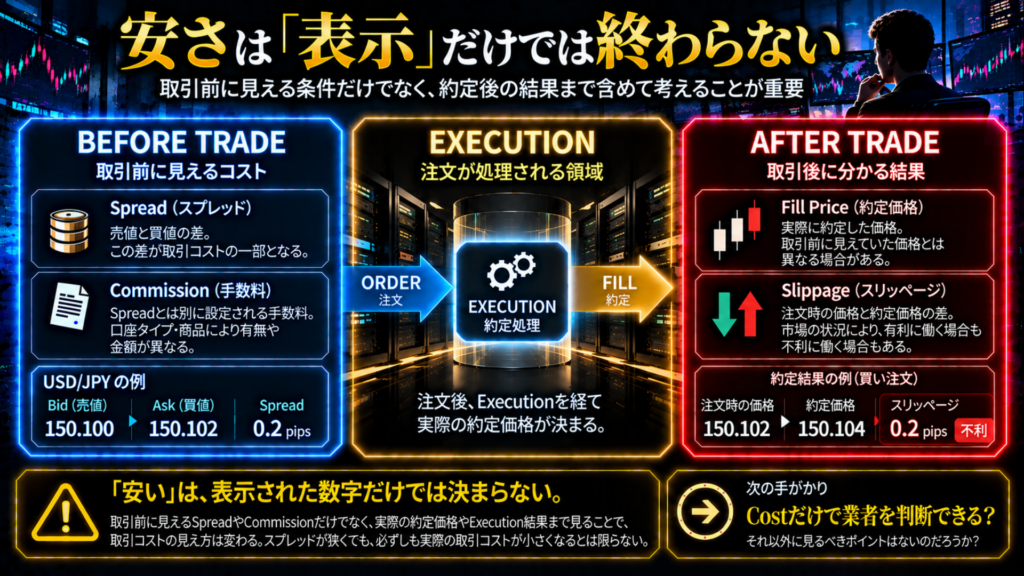
取引前に見えるCost
口座の条件を見るとき、まず確認しやすいのはあらかじめ表示・公開されているCostです。
たとえば、
Spread。
そして、口座によってはCommission。
そのほかにも、FX業者が公開している料金条件があります。
だからこそ、口座を見ると「Spreadは何pipsか」「Commissionはいくらか」といった数字へ目が向きます。
SpreadやCommissionを見ること自体は、取引コストを知るうえで欠かせません。
ただし、それはまだ取引前に見えている条件です。
注文を出したあとには、もう一つ確認できるものがあります。
取引して初めて見えるCost
取引して初めて見えてくるのは、実際のExecution結果です。
注文を出す前には、実際にどの価格で約定するのかまでは確定していません。
Executionを経て、初めて実際の約定価格が分かります。
そこで、注文時に見えていた価格と実際の約定価格に差があれば、Slippageとして取引結果へ影響する場合があります。
不利な方向へズレれば、Traderにとって負担が増える。
反対に、有利な方向へ約定すれば、取引結果が改善する場合もある。
ここで見ているのは、Slippageそのものを単純にCostと決めることではありません。
取引前に表示されていた条件だけでは、実際のExecution結果までは分からないということです。
「安い」は、注文前に表示された数字だけでは決まらない。実際にどの価格で取引できたかまで含めて考える。
SpreadやCommissionは取引前に確認できる。
一方、実際の約定価格やSlippageは、取引したあとに確認できます。
表示されているCostと、実際の取引結果。
この両方を見ることで、最初の「Spreadが狭い」という一つの数字だけでは見えなかった部分が出てきます。
では、ここまでCostの裏側を追えば、それだけでFX業者や口座のことまで判断できるのでしょうか。
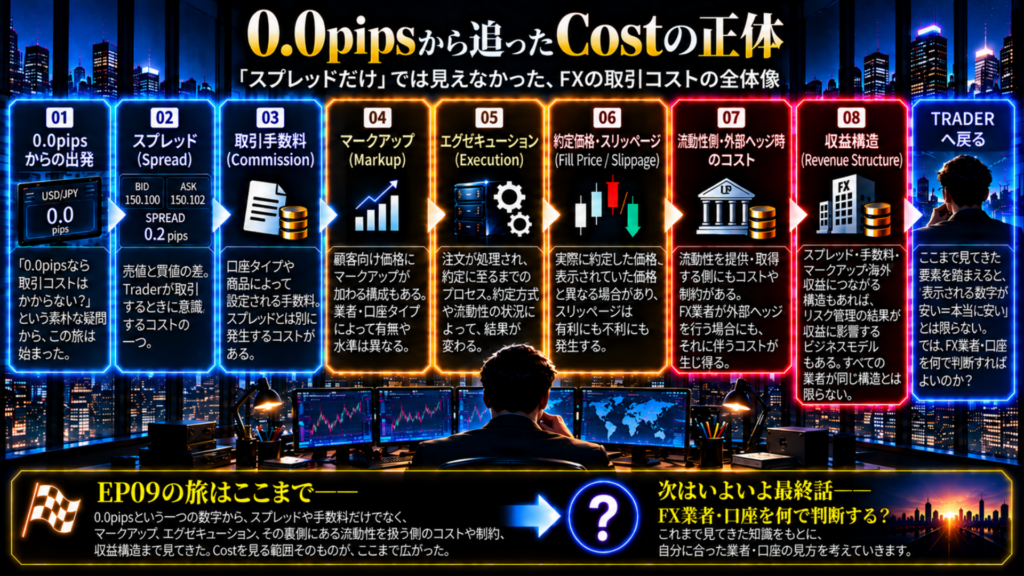
その問いへ進む前に、まずは今回たどってきた0.0pipsから始まったCostの旅を、一度まとめてみます。
まとめ――0.0pipsから見えてきた「本当のCost」
今回の旅は、ひとつのシンプルな疑問から始まりました。
「Spread 0.0pipsなら、本当に取引コストはゼロなのか?」
最初に見えていたのは、BidとAskの間にあるSpreadでした。
そこからCommissionを分けて見て、顧客向けの価格にはMarkupが加わる構成もあることを追いました。
さらに、注文を出したあとへ進むと、Executionがあります。
画面で見えていた価格と実際の約定価格が同じとは限らず、そのズレがSlippageとして取引結果へ影響する場合もありました。
不利なSlippageはTraderの負担を増やし得る。
一方で、有利な方向へ約定する場合もある。
そして視点をTraderの外側へ広げると、Liquidityを扱う側にもCostや制約があり、FX業者が外部ヘッジを行う場合には、そこでもCostが生じ得ることが見えてきました。
その先では、FX業者のRevenue Structureも一種類ではありませんでした。
SpreadやCommissionなどがRevenueにつながる構造がある一方で、リスク管理の結果やCustomer Trading Performanceとの関係も企業によって異なります。
だからこそ、
「顧客が負けた金額=そのままFX業者の利益」
という一つの式だけで整理することもできません。
今回たどってきた視点の広がりを並べると、
Spread
→ Commission
→ Markup
→ Execution
→ Slippage
→ Liquidityや外部ヘッジ側のCost
→ Revenue Structure
まで、最初の0.0pipsという数字から話が広がってきました。
ただし、これはCostを足し算するための計算式ではありません。
Traderが直接負担する料金と、不利なExecution結果によって生じ得る負担、さらにLiquidityを扱う側や、外部ヘッジを行う場合に生じるCostは、それぞれ同じ性質のものではありません。
今回追ってきたのは、「取引コストを見る範囲がどこまで広がるのか」という道筋です。
Spread 0.0pipsだけではその取引が「本当に安い」とは判断できない。
そして最後に残るのは、もうCostだけの話ではありません。
RegulationやExecution Policy、Trading Conditionsなど、FX業者や口座を見るうえで気になるものは、まだほかにもあります。
結局、私たちは何を基準にFX業者・口座を選べばいいのでしょうか?
Costまでたどってきたこの旅を、次は「どう判断するのか」という視点へつなげていきます。
次回|FX市場の裏側・第10話
今回は、Spread 0.0pipsという一つの数字から、取引前に見える条件だけでは分からない取引コストの内側まで追ってきました。
ここまで来ると、次に気になるのは「安いかどうか」だけではありません。
Costだけでなく、Price SourceやLiquidity、Execution、取引条件まで含めると、私たちは何を確認すればよいのでしょうか?
第01話から第09話まで、一つずつ追ってきた市場の裏側。
次回は、これまで得てきた知識を、FX業者や口座を判断するための視点へつなげていきます。
参考資料・出典
本記事では、Spread、Commission、Markup、Execution、Slippage、Liquidity、外部ヘッジ、FX業者のRevenue Structureなどを確認するため、主に以下の規制当局・公的機関・企業公開資料を参考にしています。
主要資料
National Futures Association(NFA)|Compliance Rule 2-36 – Requirements for Forex Transactions
Retail ForexにおけるTransaction Disclosure、Commission / fees、Spread Cost、STP取引におけるmark-up / mark-downなど、取引コストを構成する項目を確認するために参照。
https://www.nfa.futures.org/rulebooksql/rules.aspx?RuleID=RULE+2-36&Section=4
European Securities and Markets Authority(ESMA)|Questions and Answers relating to the provision of CFDs and other speculative products
CFD取引におけるCommission、外部Sourceから受け取った価格へのMarkup、Financing Chargesなど、顧客に提示されるCostの構成と開示の考え方を確認するために参照。
https://www.esma.europa.eu/sites/default/files/library/esma35-36-794_qa_on_cfds_and_other_speculative_products_mifid.pdf
Bank for International Settlements(BIS)|Constrained liquidity provision in currency markets(BIS Working Papers No.1073)
FX市場でLiquidityを提供する側にも、Funding Costやリスク制約、Dealerの仲介能力などが関係することを確認するために参照。
https://www.bis.org/publications/working-paper-1073-constrained-liquidity-provision-currency-markets
IG Group Holdings plc|Annual Report 2025
顧客取引の相殺、残余Market Riskの外部ヘッジ、Spread・Commission・Overnight Funding ChargeとRevenueの関係など、同社が公開しているOTC Business Modelを確認するために参照。
https://annualreport.iggroup.com/2025
Plus500 Ltd.|Annual Report 2025
Customer IncomeとCustomer Trading PerformanceによるTrading Incomeの構成や、Spread・Overnight Charge・Commission、顧客Trading Positionから生じる損益との関係を確認するために参照。
https://cdn.plus500.com/Media/Investors/Reports/Plus500_FY_Annual_Report_2025.pdf
CMC Markets plc|Results, Reports and Presentations
Spread・Financing・Commissionなどから構成されるTrading Gross Client Incomeと、リスク管理による損益がTrading Net Revenueへ影響する構造を確認するために参照。
https://www.cmcmarkets.com/group/investors/results-reports-and-presentations
※NFA・ESMAの資料は、それぞれの規制・制度が適用される範囲を確認するための資料であり、すべてのFX業者に共通する世界統一ルールとして扱うものではありません。また、IG Group、Plus500、CMC Marketsの資料は各社が公開しているBusiness Model・Revenue Structureの具体例として参照しており、いずれか一社の構造をFX業界全体へ一般化するものではありません。