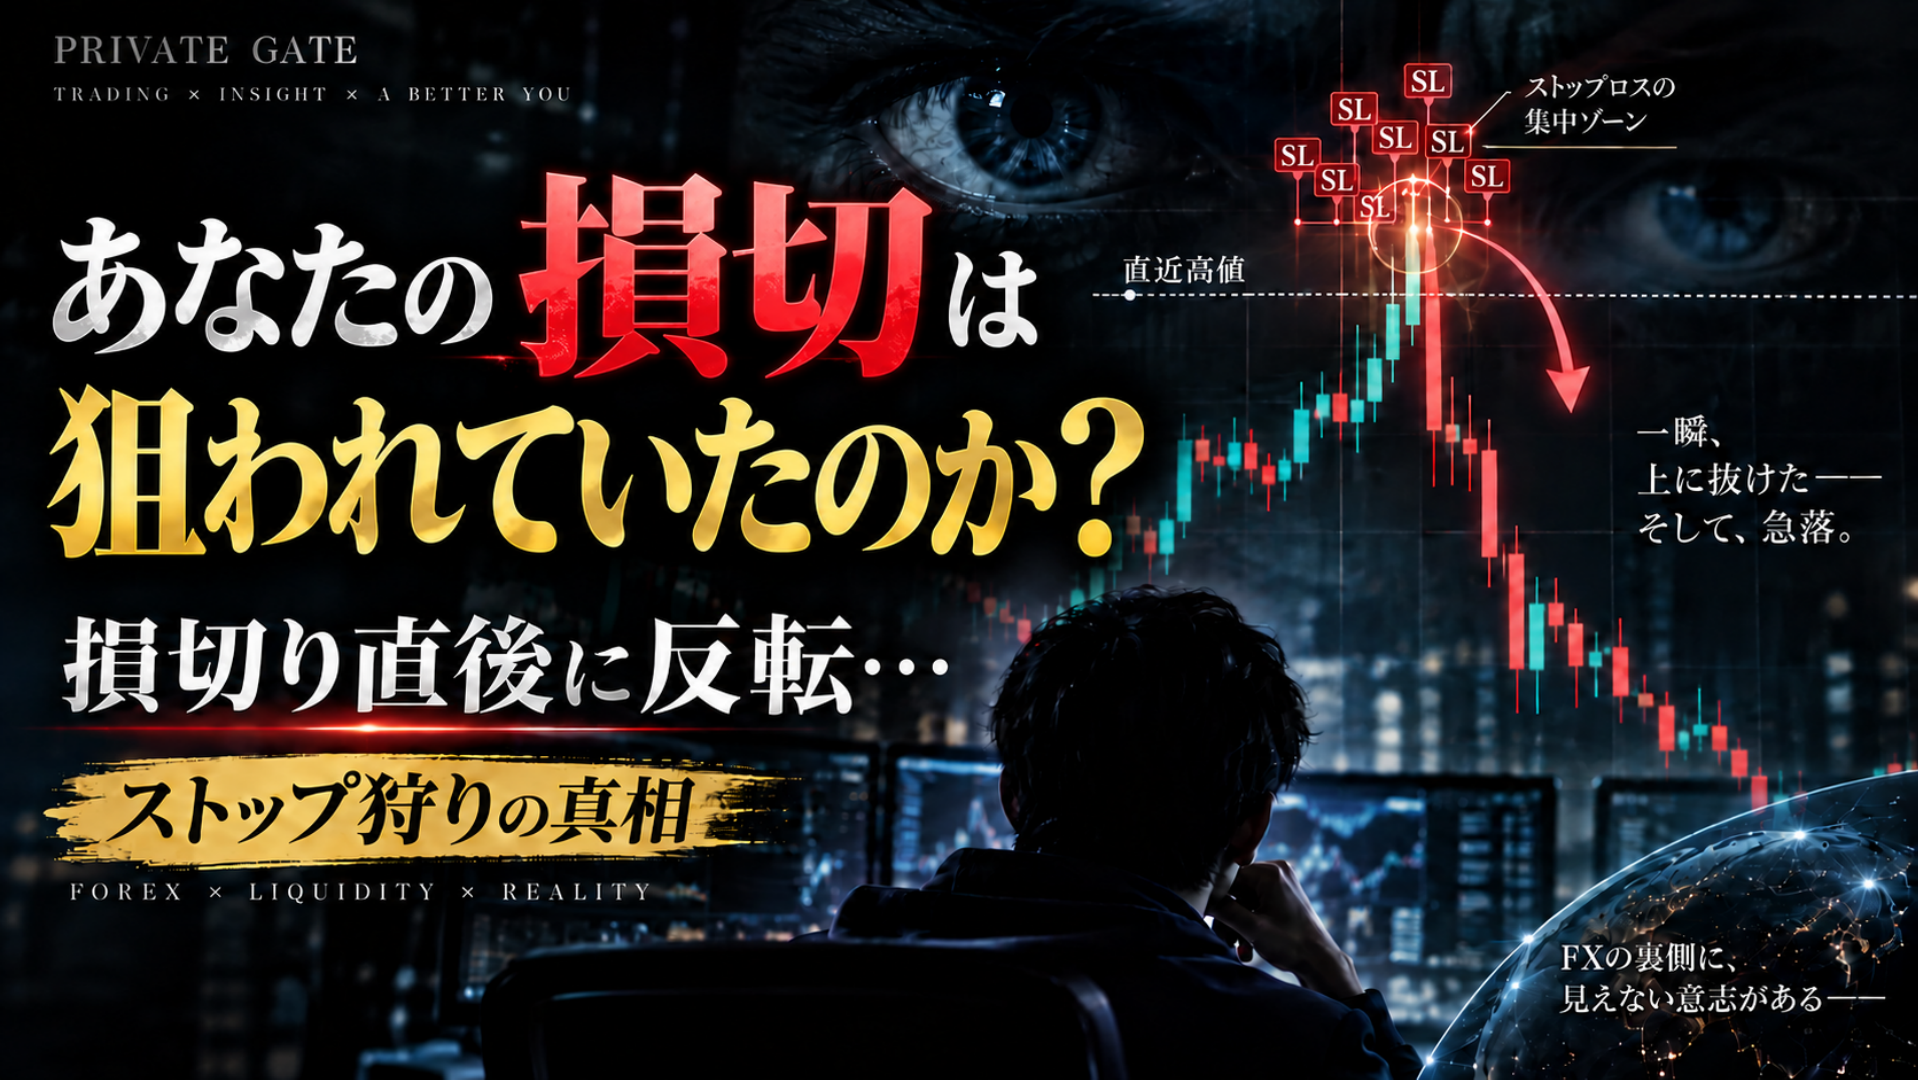
損切りされた直後に反転…私のSLは狙われた?
FXを続けていると、こんな場面に遭遇することがあります。
ある方向へ動くと考えてポジションを持ち、直近のHigh(高値)やLow(安値)など、自分なりの「ここを抜けたら見立てが違った」と判断する場所の少し先に、Stop Loss(SL/損切り)を置く。
しばらくは想定どおりに動いていたものの、価格がじわじわとSLへ近づいてきます。
そして…SLに到達。
「損切りになったか……」
そう思ってチャートを見ていると、その直後から価格が反転。
しかも、自分が最初に考えていた方向へ戻っていく。
あと少しSLを遠くに置いていれば。
もう少し耐えていれば。
そんなことを考えながらチャートを見返すと、どうしても気になることがあります。
「なぜ、私のSLに触れた直後に反転した?」
一度だけなら偶然と思えるかもしれません。
しかし、高値の少し上や安値の少し下で同じような経験が続けば、さらに別の疑問が浮かんできます。
「もしかして、私のSLは誰かに見えている?」
そして、その疑問はもう一段深くなります。
「誰かがSLのある場所を知っていて、意図的にそこまで価格を動かしているのでは?」
トレードの世界では、こうした値動きを説明するときに「ストップ狩り(Stop Hunting)」という言葉が使われることがあります。
高値や安値の外側にあるSLを狙い、一度そこまで価格を動かしてから反転する…。
チャートだけを見れば、確かにそう見える場面はあります。
自分のSLが成立した。
その直後に価格が反転した。
ここまでは、チャートや取引履歴から確認できる出来事です。
ですが、
誰がそのSLを知っていたのか。
そもそも誰かに見えていたのか。
そして、本当にSLを狙う目的で価格がそこまで動いたのか。
そこまでの情報は、チャートには表示されていません。
「SLに触れて反転した」という結果と、「誰かがSLを狙った」という話の間には、まだ見えていない部分があります。
では、そもそもSLに価格が触れたとき、その裏では何が起きているのでしょうか?
そもそもSLに触れたとき、裏では何が起きている?
ここまで見てきたのは、
「私のSLに触れた直後に反転した。もしかして狙われた?」
という疑問です。
ただ、その答えを探る前に、一つ確認しておきたいことがあります。
私たちがチャート上で見ているSLは、単なる「損切りライン」なのでしょうか。
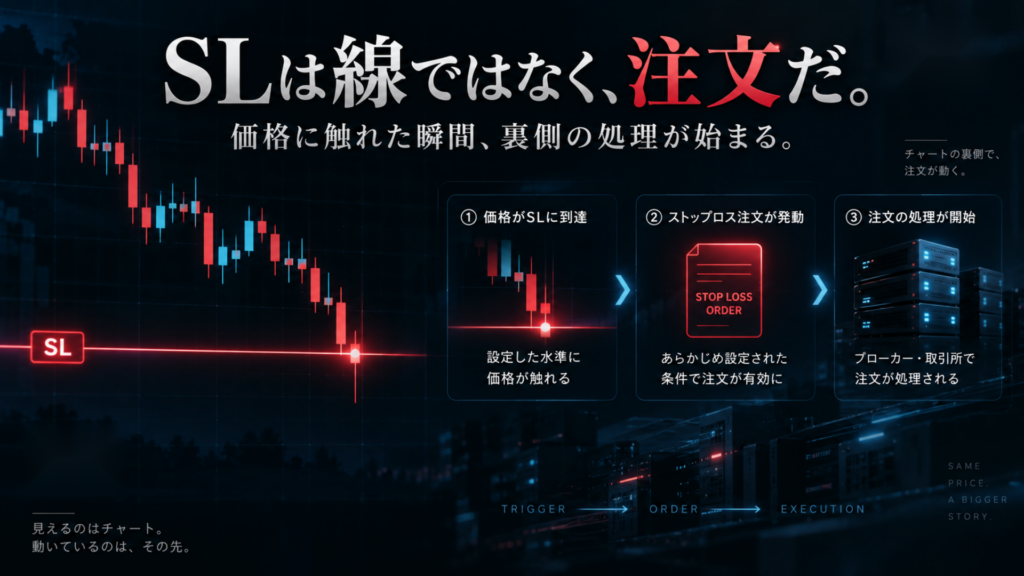
SLはチャートに引いた「線」ではなくOrder
MT4やMT5などでSLを設定すると、チャート上には一本のラインが表示されます。
見た目だけなら、
「価格がここへ来たら損切り」
という境界線のように見えます。
ですが、その裏側ではStop Loss Order(損切り注文)として扱われています。
つまりSLは、
「この価格条件を満たしたら、ポジションを決済するための処理へ進む」
という条件を持った注文です。
たとえば、売りポジションを持っていて、その上側にSLを置いていたとします。
価格が上昇し、設定した条件を満たすと、その売りポジションを閉じるためには反対側…つまり買う方向の処理が必要になります。
逆に、買いポジションのSLであれば、決済するためには売る方向の処理が必要です。
ここで重要なのは、
SLは価格が触れた瞬間に消える「線」ではなく、条件を満たしたことで決済に向けた注文の処理が始まる。
という点です。
この違いを意識すると、「SLに触れた」という出来事の見え方が少し変わってきます。
チャート上では一本のラインにしか見えなくても、その裏側では注文としての処理が動き始めているわけです。
SLが発動したあと、何が起きる?
では、価格がSLの発動条件を満たしたあと、必ず同じ処理が行われるのでしょうか。
ここは少し注意が必要です。
Stop Loss Orderにはいくつかの扱い方があり、発動したら必ず成行注文になるとSpot FX(外国為替スポット市場)全体で一律に考えることはできません。
FX Global Code(外国為替市場の国際的な行動規範)でも、Stop Loss Orderは、発動を判断する価格や条件、発動後の注文の扱いなどによって異なる形があり得ることが示されています。
ブローカーやプラットフォーム、取引条件によって細部が異なるため、
「SLに触れた=必ずその瞬間に同じ方法で約定する」
と単純化するのは避けた方がよさそうです。
ただし、ここで押さえておきたいのは、もっと手前の部分です。
SLが発動すると、ポジションを閉じるための注文処理が始まります。そして、その注文はその後のOrder Flow(注文フロー)にも関わり得ます。
では、もし似たような価格帯に複数のSLが置かれていたらどうでしょうか。
それらが近いタイミングで発動すれば、注文の流れにも変化が起こりそうです。
SLが発動したからといって、それだけで価格が必ず大きく動くわけではありません。実際の値動きは、そのときのLiquidity(流動性)や他の注文など、複数の要素に左右されます。
そこで、次に気になるのが、
「そもそも、SLは本当に似たような場所へ集まっているのか?」
という点です。
みんなのSLは、本当に同じPrice Level(価格帯)へ集まるのでしょうか?
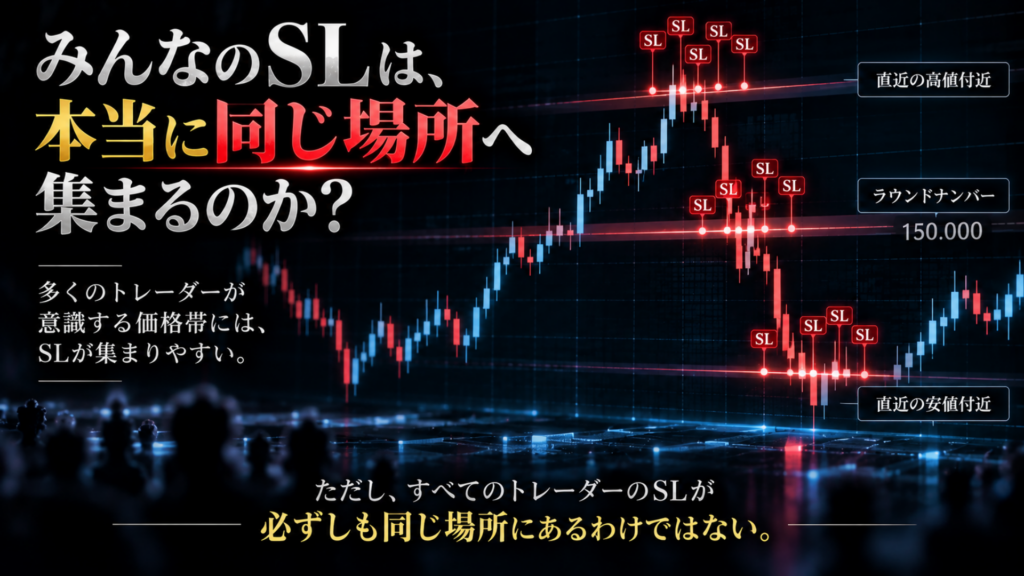
みんなのSLは、本当に同じ場所へ集まるのか
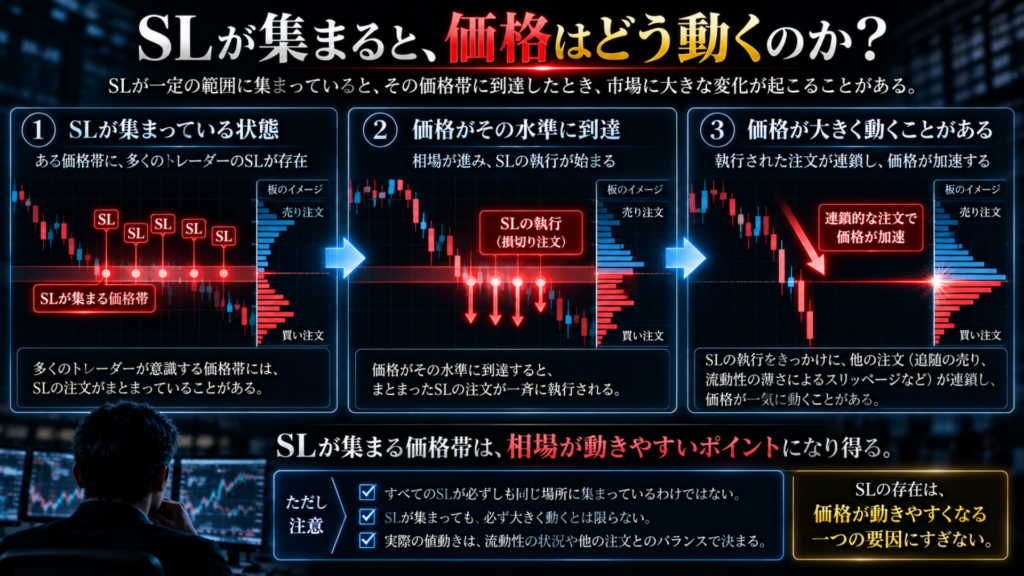
もし複数のトレーダーが似たような場所にSLを置いているなら、その価格帯では複数のStop Loss Orderが近いタイミングで発動する可能性があります。
では、そもそもの前提となる、
「みんなのSLは似た場所に集まる」
という話は本当なのでしょうか。
実際にStopが集まっていたPrice Level
この疑問を考えるうえで興味深いのが、FX市場で実際に出されていた注文を分析したリサーチです。
Carol L. Oslerによる研究では、大手FX dealing bankが扱ったStop Loss Order(損切注文)やTake Profit Order(利確注文)のデータを分析しています。
そこで確認されたのが、Stop Loss Orderが特定のPrice Levelへ集中する傾向でした。
特に目立っていたのが、Round Number(キリのよい価格)の周辺です。
たとえば、
150.000
1.1000
のような、いわゆる「キリのよい価格(キリ番)」です。
リサーチでは、こうしたRound Numberの外側にStop Loss Orderが集中する傾向が確認されています。
また、Support / Resistance(支持・抵抗として意識される価格帯)周辺でも、Stop Loss Orderの集中との関係が示されています。
Stop Loss Orderが特定のPrice Levelへ集中する現象は、実際のFX Order Dataでも確認されている。
ここまでは、「SLが集まる」という話にEvidenceがあります。
ただし、ここから先は少し慎重に見ていく必要があります。
「High / Lowの外には大量のSL」はどこまで本当?
トレードの解説では、
「高値の上にはSLが溜まっている」
「安値の下には大量のSLがある」
と説明されることがあります。
高値の上や安値の下にSLが置かれやすい…。
こうした説明自体は、トレードの世界ではよく見かけます。
しかし、
「どの高値・安値の外側にも、大量のSLが存在する」
とまで言えるのでしょうか。
今回確認したリサーチからは、そこまでは断定できません。
強いEvidenceが確認できるのは、Round NumberやSupport / Resistanceとして意識される価格帯周辺で、Stop Loss Orderが集中していたというところまでです。
しかも、そのデータは一つの大手FX dealing bankが扱った注文を中心としたもので、研究された時期や通貨ペア、顧客構成にも範囲があります。
現在のSpot FX全体について、
「この高値のすぐ上には大量のSLがある」
「この安値の下には必ずStopが集中している」
と一枚のチャートから判断できるわけではありません。
「Stopが特定のPrice Levelへ集まることがある」と、「すべての高値・安値の外側に大量のStopがある」は同じ話ではありません。
ここは、「ストップ狩り」を考えるうえで分けておきたい境界線です。
特定のPrice LevelにStopが集まることにはEvidenceがある。
しかし、チャート上の高値や安値を見ただけで、そこにどれだけのSLが存在するのかまでは分からない。
では、実際に同じ方向のSLがまとまって存在し、それらが次々に発動したとしたら…。
複数のSLが連続して発動すると、価格には何が起こるのでしょうか?
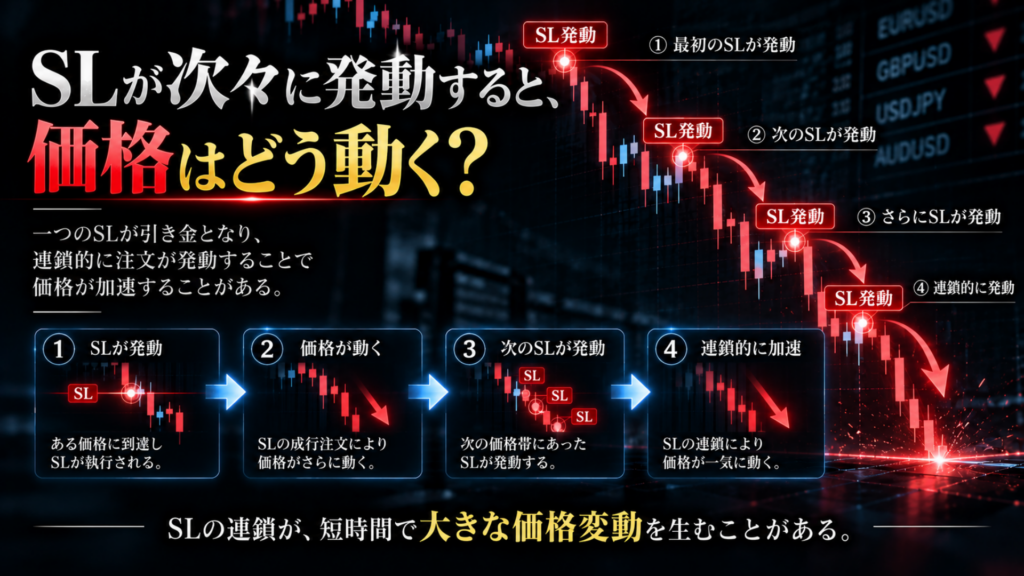
SLが次々に発動すると、価格はどう動く?
特定の価格帯にStopが集まることがある。
では、価格がその水準へ到達し、複数のSLが近いタイミングで発動したら何が起こるのでしょうか。
ここからは、チャート上の「線」ではなく、その裏側で生まれるOrder Flowを追ってみます。
一つのSLが、次のOrder Flowにつながる
たとえば、ある価格帯の上側に売りポジションのSLが複数存在していたとします。
価格が上昇して最初のSLが発動すると、そのポジションを閉じるための注文処理が始まります。
さらに価格が上へ進み、別のSLの発動条件も満たせば、そこでも新たな注文処理が始まります。
つまり、
SLが発動する
↓
同じ方向のOrder Flowが重なる
↓
条件によって価格の動きが加速する
↓
その先にある別のSLも発動する場合がある
という連鎖が起こる可能性があります。
こうした連鎖は、Price Cascade(価格変動の連鎖)として説明されることがあります。
Carol L. Oslerのリサーチでも、Stop Loss Orderが集中していた水準へ価格が到達したあと、為替のトレンドが通常より速くなる傾向が確認されています。
つまり、一部のSLが発動したことによる値動きが、その先にある別のSLの発動へつながり、さらに同じ方向の値動きが続くことがあるということです。
ただし、ここには一つ大切な境界があります。
Price Cascadeが説明しているのは、
「なぜ最初にその価格帯まで価格が来たのか」
ではありません。
価格がStopの集まる水準へ到達したあと、SLの発動がその後の値動きを加速させることがある、という仕組みです。
また、注文が重なったからといって、価格が毎回同じように動くわけでもありません。
そのとき、どれだけのLiquidityが提示され、どのようなOrder Flowが生じるのか。
他にどのような注文やQuote(提示価格)が存在するのか。
そうした市場の状態との組み合わせによって、価格への影響は変わります。
SLの発動は、それ自体で価格を必ず動かすのではなく、条件によってはOrder Flowの変化を通じて、次のSL発動へつながる連鎖を生むことがある。
誰かが狙わなくても「狩られたような動き」は起こり得る
ここで、最初に見たチャートをもう一度考えてみます。
Highを少し抜けた。
その後、価格が勢いよく上へ伸びた。
そして、自分のSLもその途中で成立した。
この値動きだけを見ると、
「高値の上にあるSLを誰かが狙って、一気に価格を押し上げた」
ように見えるかもしれません。
しかし、Stopが集まる水準へ価格が到達したあとの動きについては、誰かが個々のSLを狙う意図を持っていなくても説明できる場合があります。
ある価格帯に複数のStop Loss Orderが存在する。
価格がそこへ到達する。
一部のSLが発動し、Order Flowが変化する。
その値動きによって、さらに先のSLが発動する。
こうしたPrice Cascadeが続けば、Stopが集まる水準へ到達したあと、「SLを次々に狩って走った」ように見える急加速が起こり得ます。
すべての高値・安値 BreakでPrice Cascadeが起こるわけではありません。また、Stop Loss Orderだけが価格変動の原因になるわけでもありません。
ここまでで分かるのは、
「Stop Levelへ到達したあとに価格が急加速した」という結果なら、誰かがSLを狙ったという意図を仮定しなくても説明できる場合がある
ということです。
ただし、これで「ストップ狩り」という疑問が消えたわけではありません。
なぜなら、まだ一つ大きな疑問が残っています。
そもそも、トレーダーが置いたSLの存在を知っている参加者は本当にいないのでしょうか?
では、そのSLは誰に見えている?
ここまでで、Stopが集まる水準へ価格が到達したあと、SLの発動が値動きを加速させることがあると分かりました。
では、もう一つの疑問に進みます。
そもそも、そのSLは誰かに見えているのでしょうか。
「大口には個人トレーダーのSLが全部見えている」
そんな説明を見かけることもあります。
反対に、
「FX市場では誰にもSLの場所なんて分からない」
と考えることもできます。
実際は、この二つのどちらかに単純化できる話ではありません。
市場中のSLが一枚の地図で見えているわけではない
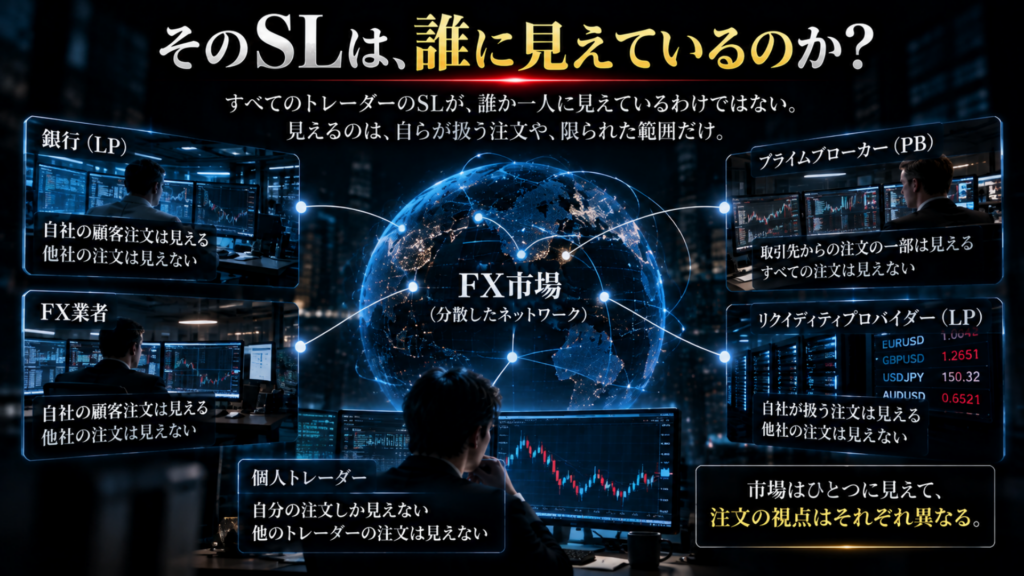
まず押さえておきたいのが、Spot FXの市場構造です。
Spot FXは、Over-the-Counter(OTC/相対取引)で取引される、分散・断片化した市場です。
銀行同士の取引もあれば、顧客との相対取引もあり、さまざまなVenue(取引の場/取引基盤)や取引関係の中で注文が扱われています。
そのため、Spot FX市場全体について、
「この価格には合計○LotのSLがある」
「このHighの上には世界中のTraderのSLがこれだけある」
と一枚の中央Order Bookから確認できる構造にはなっていないのです。
Spot FXには、市場全体のSLを一枚の「Stop Map」として完全に見渡せる構造はない。
これは、前に見た「高値・安値の外にどれだけSLがあるのか、チャートだけでは分からない」という話にもつながります。
市場そのものが分散している以上、見えている注文情報の範囲も一つではありません。
ただし…。
だからといって、
「誰にもSLは見えていない」
ということにもなりません。
それでも「扱っている注文」は見える
ここで視点を、市場全体から一つの注文へ戻してみます。
トレーダーがSLを設定すると、そのStop Loss Orderを処理する側では、注文情報を扱う必要があります。
FX Global Codeでは、顧客のStop Loss Orderを扱うMarket Participant(市場参加者)が、Stopの発動条件となる価格や注文数量など、注文を処理するために必要な情報を顧客から受け取ることが想定されています。
つまり、その注文を扱うMarket Participantにとって、
「その顧客がどのような条件のStop Loss Orderを出しているのか」
は、まったく見えない情報ではありません。
考えてみれば、これは不思議なことではありません。
SLを発動条件に従って処理するためには、その注文がどのような条件で出されているのかを把握する必要があります。
ここで大切なのは、
Market Participantが自ら扱っている顧客のStop Loss Orderを知っていること
と、
Spot FX市場全体のStop Loss Orderを知っていること
を分けることです。
この二つは同じではありません。
あるMarket Participantが自ら扱う顧客の注文を把握しているからといって、そのMarket Participantが市場全体のSL配置を把握していることにはなりません。
つまり、
「SLは誰にも見えない」でもなければ、「誰かが市場中のSLをすべて見ている」でもない。
見えている範囲は、そのMarket Participantがどの注文を扱っているのかによって異なります。
ここまで来ると、最初の疑問が少し形を変えてきます。
問題は、
「SLが見えているかどうか」
だけではありません。
顧客のSLを扱うMarket Participantが、その情報を知っていることと、意図的にSLを狙うことは同じなのでしょうか?
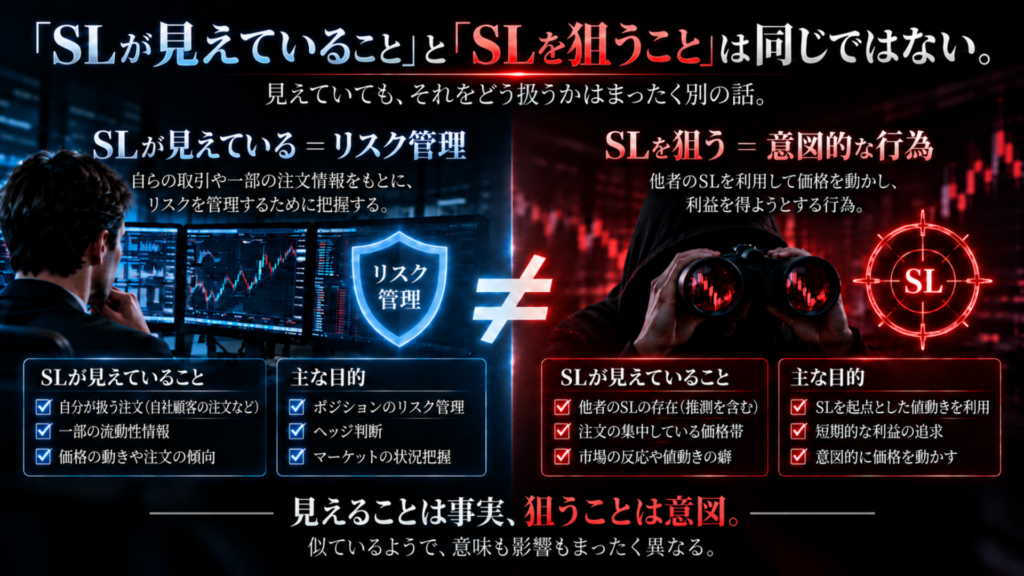
「SLが見える」と「SLを狙う」は同じなのか
ここまでで、顧客のSLを扱うMarket Participantは、その注文に必要な情報を把握し得ることが分かりました。
すると、最初の疑念がもう一度浮かんできます。
「SLの場所を知っているなら、その価格まで意図的に動かすこともあるのでは?」
たしかに、ここは「ストップ狩り」を考えるうえで避けて通れない部分です。
ただし、
SLを知っていること
と、
SLを発動させる目的で価格を動かすこと
は、同じではありません。
SLを知っているからこそ必要になるリスク管理
顧客のStop Loss Orderを扱うMarket Participantは、その注文を処理する立場にあります。
そのため、SLがどのような条件で発動するのかを把握したうえで、必要に応じてリスク管理を行うことがあります。
FX Global Codeでも、Stop Loss Orderの発動条件となる価格の近辺でリスク管理のための取引を行った結果、その取引がReference Price(参照価格)へ影響し、Stop Loss Orderの発動につながる可能性があることを想定しています。
ただ、その結果としてSLが発動したからといって、それだけで「SLを狙った」とは言えません。
たとえば、
顧客のStop Loss Orderを把握している
↓
その注文に伴うリスクを管理する
↓
その取引がReference Priceへ影響する場合がある
↓
結果としてSLが発動することがある
という経路はあり得ます。
この場合、チャート上で見える結果だけなら、
「SLに触れた」
という一点では、意図的な「ストップ狩り」と似て見えるかもしれません。
しかし、行為の目的は同じではありません。
SLを知っていることや、SL付近で取引を行ったことだけでは、「SLを狙った」という意図の証明にはならない。
価格をSLまで動かす「目的」があれば話は変わる
では、何が違えば「狙った」という話になるのでしょうか。
FX Global Codeは、この境界も分けています。
通常のリスク管理とは別に、
市場をStop Loss Levelへ動かすことを目的として行われる取引
は、Unacceptable Practice(容認されない行為)として扱われています。
つまり問題になるのは、
「SLが発動した」という結果だけではなく、SLを発動させるために価格をその水準へ動かそうとしたのか
という目的です。
これは大きな違いです。
同じようにSLが発動したチャートでも、
- 通常のOrder Flowの結果として到達した
- リスク管理の取引がReference Priceへ影響した
- SLを発動させる目的で価格を動かそうとした
では、その背景はまったく異なります。
実際、CFTCは貴金属先物市場で、顧客のStop Lossを発動させて自己勘定の利益を得る目的のManipulation(市場操作)が行われた事例を認定しています。
これは貴金属先物市場の事例であり、Spot FXで同様の行為が常態化している証拠ではありません。
つまり、
意図的にStopを発動させようとする行為そのものは、架空の話ではない。
しかし、
そのような行為が存在し得ることと、目の前のチャートが「ストップ狩り」だったと判断することは別問題です。
チャートに映るのは、価格がどのように動いたのかという「結果」です。
その裏側で誰が、どの情報を持ち、何を目的として取引していたのかまでは、チャートだけでは分かりません。
では、自分のSLに触れた値動きを疑うとき、何を見ればよいのでしょうか。
特に気になるのは、
「市場全体がその価格まで動いたのか。それとも、自分が使っているFX業者だけで起きたのか?」
という違いです。
「FX業者にSLを狙われた」と疑うなら、市場の値動きとFX業者固有の価格をどう分けて考えればよいのでしょうか?
FX業者に狙われた?――市場の値動きとは分けて考える
ここまで見てきたように、
SLに触れたという結果だけでは、誰かが意図的に狙ったのかまでは分かりません。
それでも、自分のSLだけがギリギリ発動し、その直後に価格が戻れば、
「使っているFX業者に狙われたのでは?」
という疑念が残ることはあります。
ここで一度、二つの話を分けて考える必要があります。
一つは、
Spot FX市場の値動きの中でSLが発動したケース。
もう一つは、
自分が利用しているFX業者の価格やExecutionに関係するケース。
見た目は似ていても、確認するべきものは同じではありません。
「市場が動いた」のか「そのFX業者だけ」なのか
Retail OTC FXでは、トレーダーが見ている価格は、利用しているFX業者やプラットフォームを通じて表示されています。
米国のRetail Off-Exchange ForexについてCFTCは、顧客がExchangeへ直接接続するのではなく、Dealerのプラットフォーム上で取引し、画面上の価格やSpreadがDealer側で管理される構造を説明しています。
さらに、不正なDealerが取引データを操作した事例についても注意を促しています。
ただし、これは米国Retail OTC Forexに関するRegulatory Contextです。
ここから、
「FX業者は顧客のSLを狙って価格を操作している」
と世界中のFX業者へ一般化することはできません。
重要なのは、FX業者固有の価格問題と、Spot FX市場全体でStopが連鎖して価格が動く現象を同じものとして扱わないことです。
たとえば、自分が利用しているFX業者のチャートではHighを抜けてSLへ到達していた。
しかし、別のPrice Source(価格の供給元)では、同じ時間帯にそこまで価格が動いていなかった。
もしそのような違いが確認できたなら、
「市場全体のStop Cascadeだった」
と最初から決めつけるのではなく、FX業者側の価格や取引条件も確認する理由になります。
反対に、複数のPrice Sourceでも同じ時間帯に似た値動きが確認できるなら、少なくとも「自分が使っているFX業者だけで起きた値動きなのか?」という疑問を切り分ける材料にはなります。
「他のPrice Sourceでも観測された値動き」と「FX業者固有の価格問題」は、分けて検証する必要がある。
ただし、Price Sourceが違えば表示される価格が完全に一致するとは限りません。
Spot FXそのものが分散した市場だからこそ、
「少し価格が違う=操作された」
とも単純には判断できません。
必要なのは、違いがあったという事実から一足飛びに結論を出すことではなく、その違いを確認できるEvidenceを集めることです。
疑うなら、チャート以外に何を確認する?
では、
「自分のFX業者だけSLへ触れているように見える」
という状況なら、何を確認すればよいのでしょうか。
まず比較したいのが、第三者のPrice Sourceです。
同じ通貨ペア・同じ時間帯について、別のPrice Sourceではどのような価格が表示されていたのか。
一つのチャートだけではなく、複数の情報を並べることで、
「その値動きが他のPrice Sourceでも観測されていたのか」
を確認する材料になります。
次に見るのが、Execution(注文執行/約定)の記録です。
SLを設定していた価格。
実際に注文が処理された時刻。
どの価格で約定したのか。
取引履歴やプラットフォーム上の記録など、後から確認できる情報を残しておくことが重要になります。
さらに、そのFX業者の取引条件やExecution Policy(注文執行方針)も確認対象です。
Price Sourceについてどのように説明されているのか。
Stop Loss Orderをどの条件で処理するのか。
価格変動時のExecutionがどのように扱われるのか。
こうした条件を確認せず、
「SLに触れたあと反転した」
というチャートだけからFX業者による操作まで断定することはできません。
第三者Priceとの違いが確認できたとしても、それだけでFX業者によるManipulationを証明したことにはなりません。Price Source、Spread、Execution条件など、個別のEvidenceを確認する必要があります。
ここで見方を整理すると、
市場構造の問題なのか。
それとも、
特定のFX業者に関する価格/Executionの問題なのか。
この二つを分けるだけでも、「ストップ狩り」という一つの言葉にまとめていたものが、かなり違って見えてきます。
そして、もう一つよく使われる言葉があります。
高値・安値を一度抜いて、その後すぐ戻ってくる値動き。
これを、
「Liquidity Sweepだった」
と呼べば、「ストップ狩り」の正体を説明したことになるのでしょうか。
Liquidity Sweepと呼べば、その値動きが「誰かによるストップ狩り」だったと分かるのでしょうか?
Liquidity Sweepは「ストップ狩り」なのか
ここまで見てきたように、高値・安値を一度抜いたからといって、それだけで「誰かがStopを狙った」と判断することはできません。
では、トレードの世界でよく使われる、
Liquidity Sweep
という言葉ならどうでしょうか。
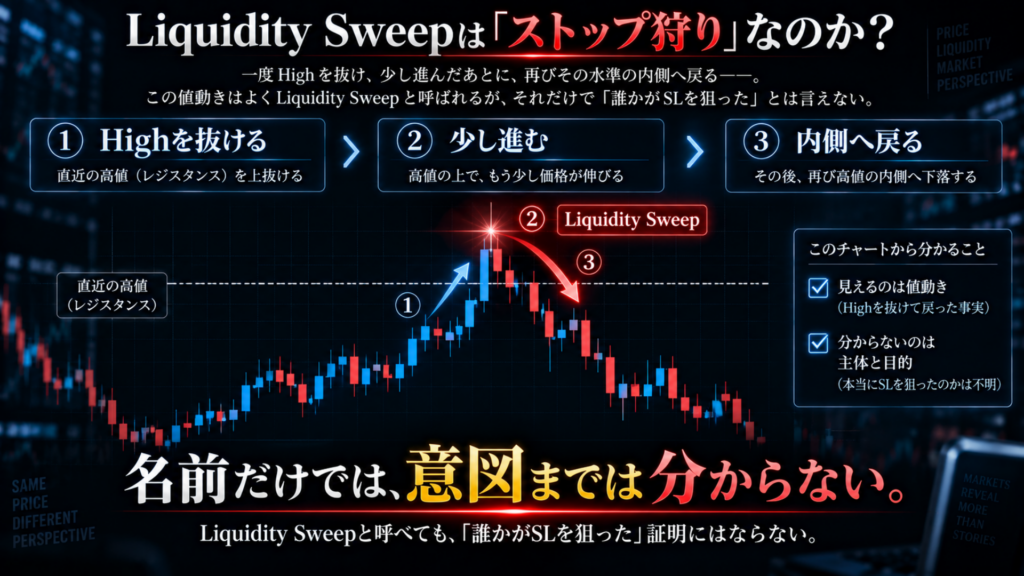
Liquidity Sweepは、高値・安値などの水準を価格が一度越え、その後戻ってくるような値動きを説明するときに使われることがあります。
たとえば、
Highを一度抜ける
↓
その先まで価格が進む
↓
その後、再びHighの内側へ戻る
といった動きです。
こうした値動きを見て、
「Liquidity Sweepが起きた」
と表現することがあります。
ただし、ここで注意したいのは、Liquidity Sweepという言葉に一つの厳密な業界標準定義が確認できているわけではないという点です。
トレーダーや手法によって、どのような値動きをLiquidity Sweepと呼ぶのかには違いがあります。
この記事では、
「高値・安値などの水準を一度越え、その後戻る値動き」
という程度の観測表現として扱います。
そして、もう一つ大切なのが、
Liquidity Sweepという名前を付けても、その値動きを起こした主体や目的までは分からない
ということです。
高値を抜いて戻った。
その途中でSLが発動した。
その動きをLiquidity Sweepと呼んだ。
ここまでチャートから確認できたとしても、
「誰かがそこにあるSLを知っていて、意図的に狙った」
という事実まで確認できたことにはなりません。
Liquidity Sweepは値動きを整理する言葉として使えても、「誰かがStopを狙った」という意図の証明にはならない。
もちろん、その値動きをトレードでどう利用するのかという別のテーマもあります。
ただ、それは「ストップ狩りだったのか?」という今回の疑問とは分けて扱います。
結局、名前を付けるだけでは答えは決まりません。
では、チャートを見たトレーダーは、どこまでなら事実として確認できるのでしょうか。
High / Lowを抜いて戻ったチャートから、「分かること」と「分からないこと」はどこで分かれるのでしょうか?
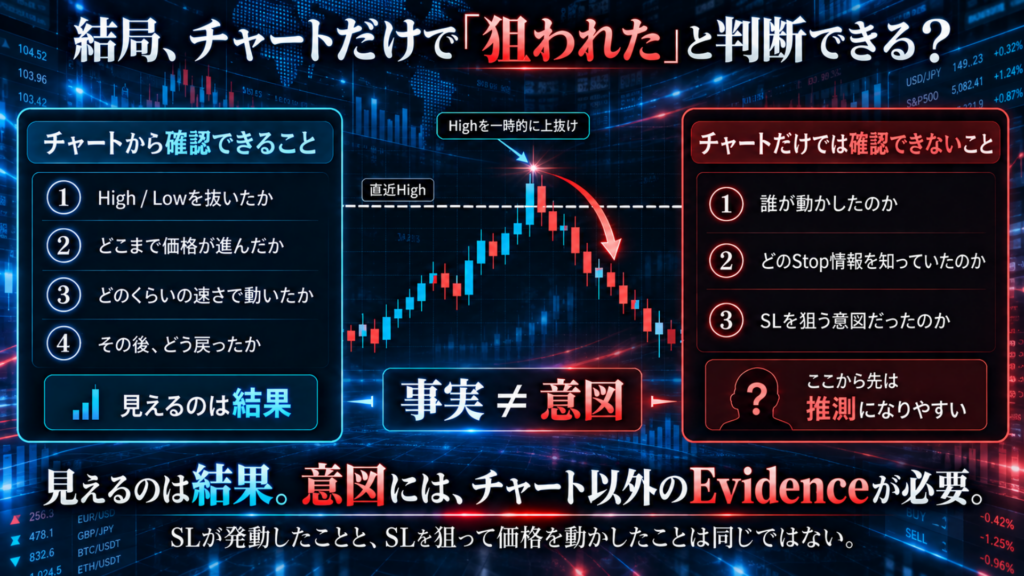
結局、チャートだけで「狙われた」と判断できる?
最初の場面へ戻ってみます。
節目の近くにSLを置いた。
価格がそこへ触れ、自分のポジションは損切りになった。
ところが、その直後に価格は反転した。
チャートだけを見れば、
「やっぱり自分のSLを狙っていたのでは?」
と感じたくなる値動きです。
ここまで調べてきたことで、この疑問に対して「何が分かるのか」と「何がまだ分からないのか」を分けられるようになりました。
チャートから確認できること
チャートから確認できるのは、まず実際に起きた価格の動きです。
高値・安値を越えたのか。
どこまで価格が進んだのか。
どのくらいの速さで動いたのか。
その後、どのように戻ったのか。
利用するデータによっては、QuoteやSpreadの変化も確認できます。
ここまでが、チャート上で観測できる結果です。
ただし、ここから先はチャートそのものから直接確認できることではありません。
リサーチや公式資料から、その背景として確認できる市場の仕組みです。
Stop Loss Orderが特定の価格水準へ集中することがある。
その水準へ価格が到達したあと、複数のStopが発動すれば、Order Flowの変化を通じてPrice Cascadeにつながることがある。
顧客のStop Loss Orderを扱うMarket Participantが、その注文情報を把握し得る。
意図的にStopを発動させる目的で価格を動かそうとする行為についても、FX Global Codeでは通常のリスク管理とは区別され、他市場では実際に問題となった事例があります。
つまり、
「Stopが集まっていた可能性があり、その発動が値動きの加速に関係した」
という説明は、条件が揃えば成り立ちます。
ここまでなら、
「ストップ狩りなんて絶対に存在しない」
と片付けることもできません。
チャートで確認できるのは値動き。その背景にあるStopの集中やPrice Cascadeには、Researchで確認されたEvidenceがある。
ただし、ここから先には大きな境界があります。
チャートだけでは確認できないこと
高値を抜いた。
SLが発動した。
急加速した。
その後、大きく反転した。
こうした値動きがチャートに残っていたとしても、
誰がその値動きを起こしたのか。
その主体がどのStop Loss Orderを把握していたのか。
SLを発動させる目的で価格を動かしたのか。
そこまでは、チャートだけでは確認できません。
同じように見える値動きでも、その背景には複数の経路があり得るからです。
通常のOrder Flowによって価格がその水準へ到達した可能性。
Stopの発動がその後の値動きを加速させた可能性。
リスク管理のための取引がReference Priceへ影響した可能性。
そして、意図的にStopを発動させようとした可能性。
チャートに残るのは、それらの結果として現れた価格の動きです。
どの経路だったのかを特定するには、注文情報、取引記録、Executionの記録、関係者の行動など、チャート以外のEvidenceが必要になります。
「高値・安値を抜いて戻った」「SLの直後に反転した」というチャート形状だけでは、特定の主体による「ストップ狩り」を証明することはできません。
だからといって、
「ストップ狩りは存在しない」
と結論づける必要もありません。
反対に、
「この形だからストップ狩りだ」
と決めつける必要もありません。
見るべきなのは、呼び名ではなく、
何が観測できた事実で、どこから先が推測なのか。
という境界です。
最初は、
「私のSL、誰かに見られていた?」
という疑問でした。
ここまで追ってみると、答えは単純な二択ではありません。
SLを扱うMarket Participantが、その注文情報を知り得ることはあります。
Stopが集まり、その発動が値動きを加速させることもあります。
意図的にStopを発動させようとする行為そのものも、架空の話ではありません。
それでも、
目の前のチャートだけから「誰かが私のSLを狙った」とまでは判断できない。
ここが、今回たどり着いた境界線です。
SLが発動したことと、SLを狙って価格を動かしたことは同じではない。
あとがき
今回追ってきたのは、
「高値・安値を抜いて戻った値動きは、本当に誰かによるストップ狩りなのか?」
という疑問でした。
チャートから確認できる値動きと、その裏側にいる主体の意図は分けて考える必要があります。
では次に、
高値・安値を一度抜いて戻る動きを、Traderはどう判断材料へ変えればよいのでしょうか。
おすすめ記事
<関連記事カード>
Liquidity Sweep
高値・安値を一度抜いて戻る値動きを、Tradingではどう判断するのか。
<関連記事カード>
Breakout
高値を抜けたあと、そのまま走る動きと戻ってくる動きには何が違うのか。
<関連記事カード>
Support / Resistance
そもそも、なぜ高値・安値や特定の価格水準はTraderから意識されるのでしょうか。
参考資料・出典
本記事では、Stop Loss Orderが特定の価格水準へ集中する傾向、Stop発動後に起こり得るPrice Cascade、Spot FXの分散・OTC構造、Market ParticipantによるStop Loss Orderの取扱い、通常のリスク管理と意図的なStop発動の違い、FX業者固有の価格・Execution問題などについて、主に以下の公的資料・学術Research・規制当局資料を参考にしています。
主要資料
Global Foreign Exchange Committee | FX Global Code, December 2024
Stop Loss Orderの取扱い、Reference Price、リスク管理のための取引と、Stop Loss Levelへ市場を動かすことを目的とした行為の違いを確認するために参照。
https://www.globalfxc.org/fx-global-code
Carol L. Osler | Currency Orders and Exchange Rate Dynamics: An Explanation for the Predictive Success of Technical Analysis
The Journal of Finance, 58(5), 1791–1819, 2003.
実際のFX Order Dataを用いた、Stop Loss Orderの集中、Round Number、Support / Resistanceとの関係を確認するために参照。
DOI:10.1111/1540-6261.00588 Federal Reserve Bank of New York Staff Report:
https://www.newyorkfed.org/research/staff_reports/sr125.html
Carol L. Osler | Stop-Loss Orders and Price Cascades in Currency Markets
Journal of International Money and Finance, 24(2), 219–241, 2005.
Stop Loss Orderの発動がPrice Cascadeへ寄与し得ること、Stopが集中した水準への到達後に価格変動が加速し得ることを確認するために参照。
DOI:10.1016/j.jimonfin.2004.12.002 Federal Reserve Bank of New York Staff Report:
https://www.newyorkfed.org/research/staff_reports/sr150.html
Bank for International Settlements(BIS) | The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey
Spot FXを含むFX市場がOTCを中心とした分散・断片化した市場であり、市場全体の注文情報を一つの中央Order Bookで確認できる構造ではないことを確認するために参照。
https://www.bis.org/publications/fx-trade-execution-landscape-through-prism-2025-bis-triennial-survey
U.S. Commodity Futures Trading Commission(CFTC) | Eight Things You Should Know Before Trading Forex / Forex Frauds
米国Retail OTC ForexにおけるDealer Platformの構造や、FX業者固有の価格・取引データに関する問題を、市場全体の値動きと切り分けるために参照。
https://www.cftc.gov/LearnAndProtect/AdvisoriesAndArticles/CustomerAdvisory_MustKnowForex.html
https://www.cftc.gov/LearnAndProtect/forexfrauds
U.S. Commodity Futures Trading Commission(CFTC) | Stop Loss Triggering Manipulation Cases
顧客のStop Lossを発動させる目的で市場価格を動かしたと認定された事例が、実際の市場で存在することを確認するために参照。
https://www.cftc.gov/PressRoom/PressReleases/7683-18
※この事例は貴金属先物市場のものであり、Spot FXで同様の行為が常態化していることを示す資料ではありません。