150.100が150.101へ変わる瞬間
もう一度、私たちが普段見ている取引画面へ戻ってみましょう。
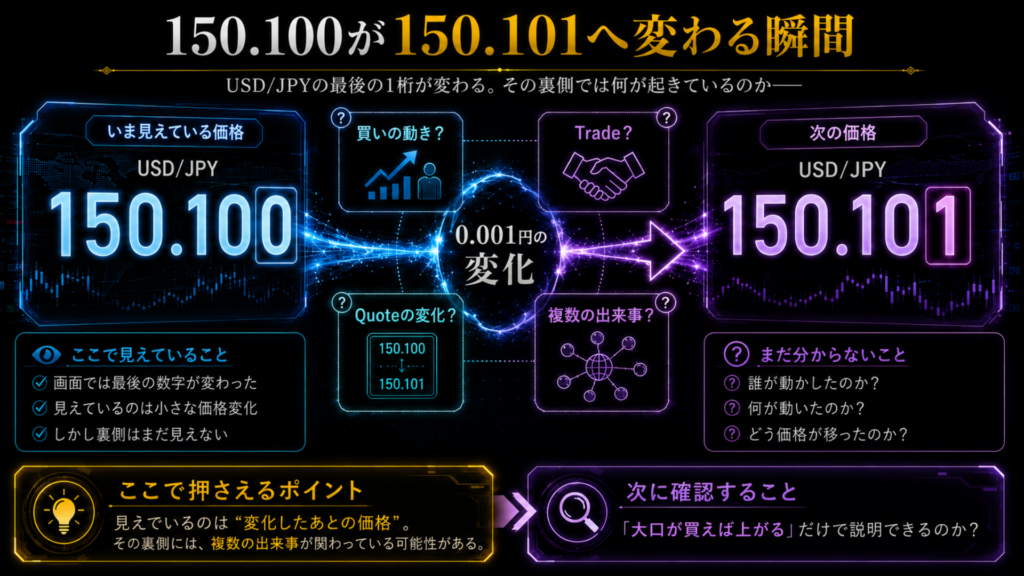
USD/JPYの価格が、次のように表示されています。
150.100
ところが次の瞬間、最後の数字が変わりました。
150.100
 ↓
150.101
画面上で起きたのは、わずか0.001円の変化です。
チャート全体から見れば、ほとんど目立たない動きかもしれません。ローソク足を眺めていれば、そのまま通り過ぎてしまうほど小さな変化です。
しかし今回は、ここで立ち止まります。
私たちが見たいのは、150.100と150.101の間で起きた変化です。
前回、私たちはInterbank Market(インターバンク市場)が、巨大な中央取引所のような一つの場所ではないことを確認しました。
Spot FXは、複数の市場参加者や取引の場で、さまざまなQuote(提示価格)が示される分散したOTC市場です。
つまり、150.100から150.101への変化も、世界共通の巨大な価格表示板を誰か一人が書き換えた――という出来事ではありません。
あの最後の数字が変わるまでには、USD/JPYを買う動きや提示されていたQuoteの変化、あるいは複数の出来事の重なりが関わっていた可能性があります。
この時点では、どの変化がどのように関わったのかまでは見えていません。
USD/JPYが150.100から150.101へ変わった瞬間、いったい誰が、何を動かしたのでしょうか?
今回追いかけるのは、この小さな変化の裏側です。
価格がどのように形づくられ、なぜ次の価格へ移っていくのか。
その仕組みを、Price Formation(価格形成)と呼びます。
ただし、最初から複雑な市場構造へ飛び込む必要はありません。
まずは、価格が動いたときによく耳にする、最も分かりやすい説明から見てみましょう。
「大口の買いが入ったから、価格が上がった」
この見方には、確かに一理あります。
では、この説明だけで、150.100が150.101へ変わった理由を最後まで説明できるのでしょうか。
「大口が買えば上がる」だけで説明できるのか
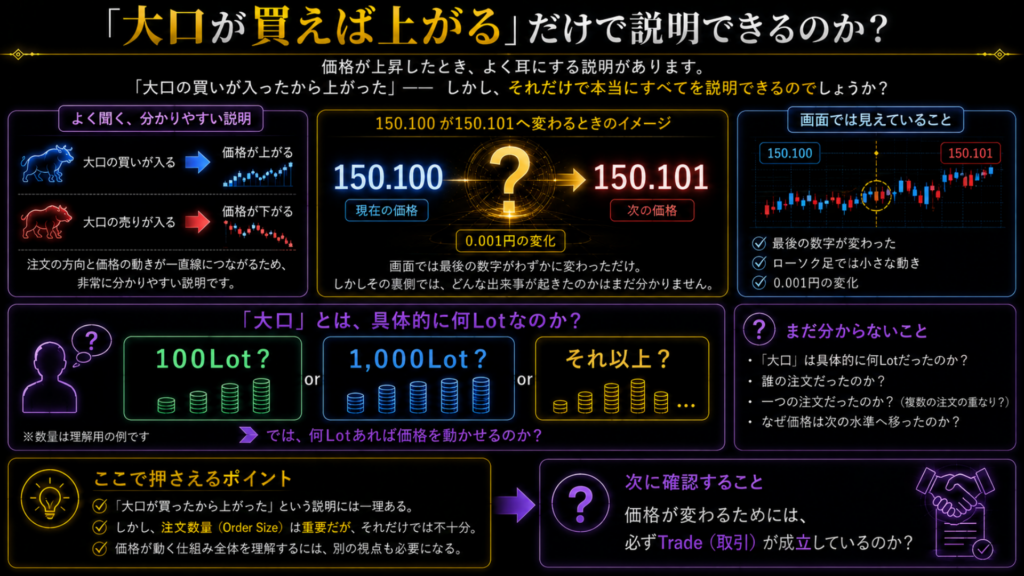
価格が大きく上昇したとき、私たちは次のような説明を目にすることがあります。
- 大口の買いが入った
- 機関投資家が買っている
- 大量の売り注文が価格を押し下げた
注文の方向と価格の動きが一直線につながっているため、非常に分かりやすい説明です。
買いが入って価格が上がる。
売りが入って価格が下がる。
先ほど見た150.100から150.101への変化も、誰かがUSD/JPYを大量に買った結果だと考えれば、ひとまず筋は通っているように見えます。
では、この説明をもう少し近くから見てみましょう。
大口注文=価格変動というイメージ
大口注文が価格変動に関係するという見方そのものを、ここで否定する必要はありません。
実際の取引では、規模の大きな注文が価格変化に関わる場面があります。
ただし、
大口の買いが入ったから上がった
という一文だけでは、その裏側で何が起きたのかまでは分かりません。
それが誰の注文で、どの程度の数量だったのか、一つの注文なのか複数の注文なのかは、チャートだけでは見分けられません。
私たちがチャート上で確認できるのは、すでに変化したあとの価格です。そこに至るまでの出来事が、そのまま画面に表示されているわけではありません。
この違いが、よりはっきり表れる場面があります。
米雇用統計やCPIなどの重要な経済指標が発表された瞬間、USD/JPYが短時間で大きく動くことがあります。
その動きを見ると、
経済指標が発表された
↓
巨大な買い注文が入った
↓
価格が急上昇した
という流れを思い浮かべるかもしれません。
経済指標が発表された瞬間の価格変動も、単純に「巨大な注文が入ったから」と考えればよいのでしょうか?
この疑問には、まだ答えを出しません。
まずは、「大口」という言葉に含まれる注文数量へ視点を移してみましょう。
「何Lotだったか」だけでは足りない
大口注文という言葉を聞くと、次に気になるのは具体的な数量です。
たとえば、100Lotなのか1,000Lotなのか、あるいはそれ以上なのか、具体的な数字が気になります。
ここから、
何LotあればFXの価格を動かせるのか?
という疑問が生まれます。
注文数量は、価格への影響を考えるうえで無視できない要素です。
一方で、「何Lotだったのか」という数字だけを知っても、150.100が150.101へ変わった過程をすべて説明できるわけではありません。
そもそも、私たちはまだ、その価格変化がどのように起きたのかを確認していないからです。
「大口の買いが入った」という説明は、価格変動を探る出発点にはなります。
しかし、それだけで価格が動いた仕組み全体を説明したことにはなりません。
ここまで見てきた「大口の買いが入った」という説明には、次の順序が暗黙の前提として含まれています。
誰かが注文する
↓
取引が成立する
↓
価格が変わる
しかし、ここでその前提にも目を向ける必要があります。
価格が変わるためには、必ず誰かの注文が成立していなければならないのでしょうか。
価格が変わるのは「取引が成立したとき」だけなのか
誰かが注文し、取引が成立し、その結果として価格が変わる。
先ほど目を向けたのは、この自然に見える順序でした。
実際、注文が取引へつながり、その結果として価格が動くことはあります。
ただし、この流れだけを見ていると、二つの異なる出来事が一つに重なってしまいます。
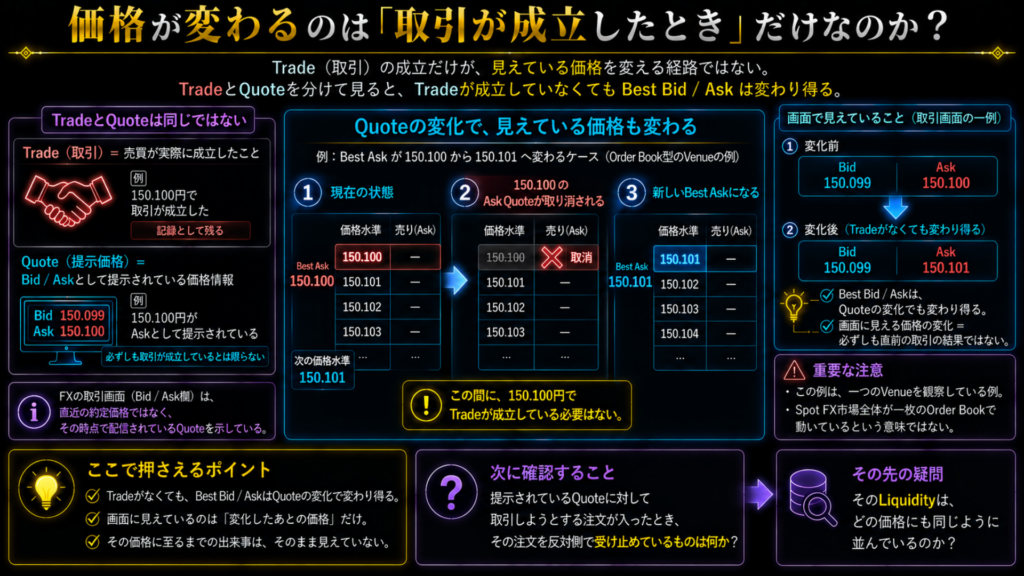
ここでいったん、TradeとQuoteを分けて見てみましょう。
TradeとQuoteは同じではない
Tradeは、売買が実際に成立したことです。
一方のQuoteは、BidやAskとして提示されている価格情報を指します。
たとえば、
150.100円で取引が成立した
という状態と、
150.100円がAskとして提示されている
という状態は、同じではありません。
前者は、すでにTradeが起きたという記録です。
後者は、その価格がAskとして提示されている状態です。まだ取引が成立しているとは限りません。
FXの取引画面にあるBid / Ask欄も、直近の約定価格を表示する欄ではなく、その時点で配信されているQuoteを示しています。
そのため、Bid / Ask欄の価格が変わったからといって、その直前にTradeが起きていたとは限りません。
では、取引が成立していないのに、表示される価格が変わるとはどういうことでしょうか。
Quoteが変われば、見えている価格も変わる
ここでは、Order Book型の電子取引Venueを一つの観察窓として見てみます。
現在のBest Ask(最良売値)が150.100円だったとしましょう。
まずは、150.100円に売りQuoteが一つだけあり、その次の価格水準に150.101円のAskがある場面を覗いてみます。
Best Ask
150.100円
次の価格水準
150.101円
この状態で150.100円のQuoteが取り消されると、その次の価格水準にある150.101円がBest Askになります。
150.100円のQuote
↓
取消
↓
Best Ask
150.101円
この間に、150.100円でTradeが成立している必要はありません。
先頭にあったQuoteがなくなったことで、画面に表示されるBest Askも150.100円から150.101円へ変わります。
反対に、Best BidとBest Askの間へ新しい売りQuoteが加われば、Tradeを伴わずにBest Askが下がることもあります。
つまり、Limit Order(指値注文)の追加・変更・取消によっても、見えているBest Bid / Askは変化し得るのです。
少なくともOrder Book型の電子取引Venueでは、Tradeが成立しなくても、Quoteの追加・変更・取消によって表示されるBest Bid / Askが変わることがあります。
これは、Spot FX市場全体が一枚のOrder Bookで動いているという意味ではありません。
Spot FXには複数のVenueや取引経路があり、ここで見ているのは、その価格形成を観察できる一つの場面です。
この小さな変化を追ってみると、先ほどとは違う景色が見えてきます。
画面上の価格が変わる経路を追うときは、成立したTradeだけでなく、どの価格がQuoteとして提示され、そのQuoteがどのように変わったのかにも目を向ける必要があるということです。
私たちがここまで追ってきた価格変化には、「大きな注文が成立した」以外の道筋もありました。
では、すでに提示されているQuoteに対して取引しようとする注文が入ったとき、その注文を反対側で受け止めているものは何でしょうか。
Market Depthが違えば、価格への影響も同じとは限らない
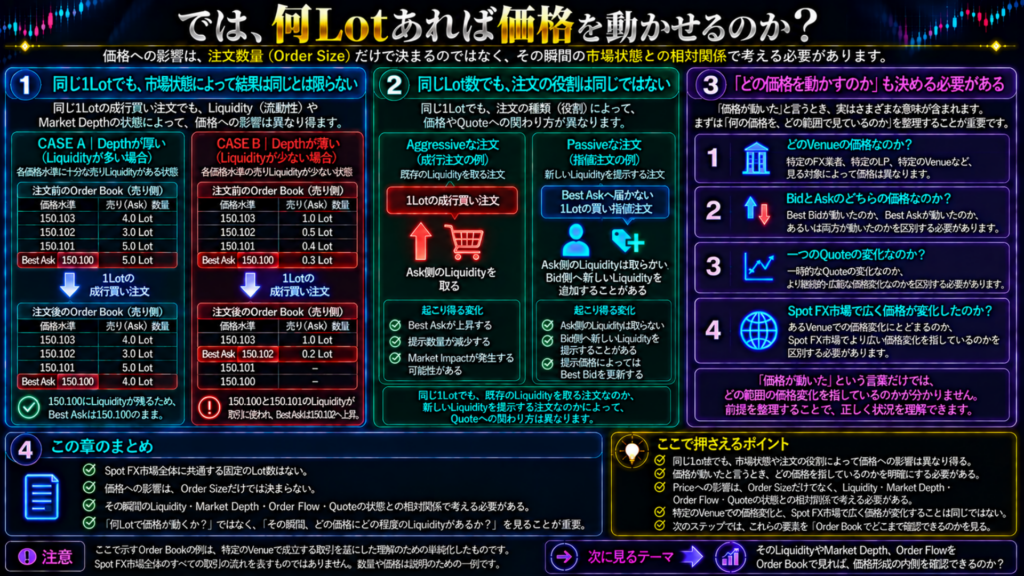
前の章では、取引しようとする注文の反対側に、その注文を受け止めるLiquidityがあるところまで追ってきました。
そこで残ったのが、次の疑問です。
そのLiquidityは、どの価格にも同じように並んでいるのでしょうか。
もう少しだけ、Askの奥へ進んでみます。
Liquidityは「ある/ない」だけではない
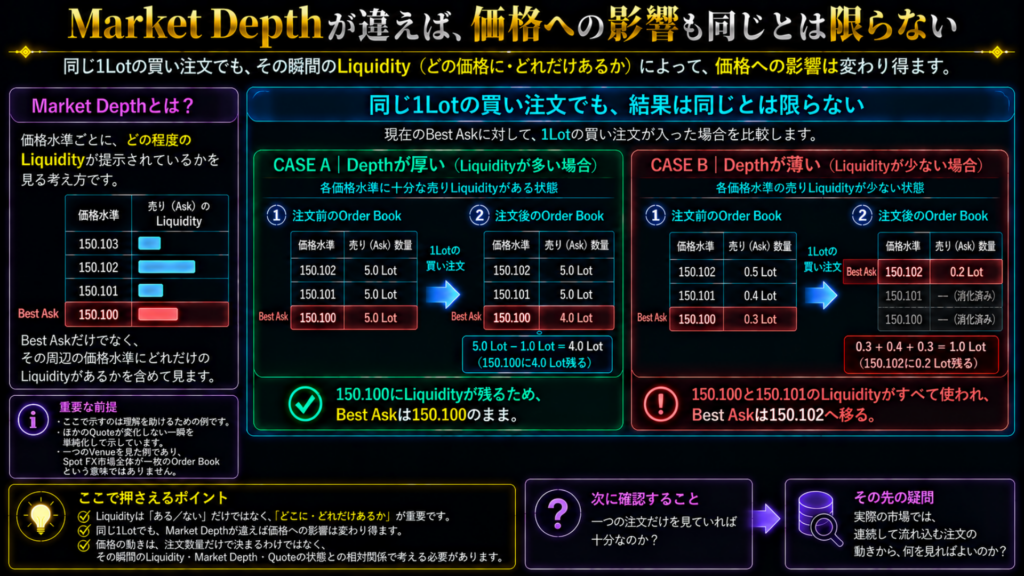
現在のBest Askが150.100円だったとします。
Best Askとして示されている150.100円だけを見ても、その価格にどの程度のLiquidityがあるかまでは分かりません。
Best Askが同じでも、価格水準ごとに提示されている数量まで同じとは限らないからです。
Order Book型の電子取引Venueでは、150.100円、150.101円、150.102円という価格水準ごとに、異なる数量のLiquidityが提示されています。
たとえば、次の二つの状態を並べてみます。
状態A
Ask 150.102円|5Lot
Ask 150.101円|5Lot
Best Ask
150.100円|5Lot
状態B
Ask 150.102円|0.5Lot
Ask 150.101円|0.4Lot
Best Ask
150.100円|0.3Lot
どちらもBest Askは150.100円です。
ところが、その価格と周辺の価格水準に並んでいるLiquidityの量は大きく異なります。
このように、現在の価格付近にある複数の価格水準に、どの程度のLiquidityが提示されているかを見る考え方がMarket Depth(市場の深さ)です。
ここでは買い注文の反対側となるAsk側を見ていますが、売り注文の反対側となるBid側にもMarket Depthがあります。
状態Aのように多くのLiquidityが提示されていれば、「Depthが厚い」と表現できます。
状態Bのように提示されている数量が少なければ、「Depthが薄い」状態です。
Liquidityは、単に「あるか、ないか」だけでは捉えられません。
どの価格に、どの程度のLiquidityがあるのか。
そこまで見て、初めて注文を受け止める市場の状態が少しずつ見えてきます。
同じ1Lotでも結果は同じとは限らない
ここで、EP01から追ってきた1Lotをもう一度置いてみます。
ここでの1Lotは、Order SizeとMarket Depthの関係を理解するための単純化した例です。
個人トレーダーの1Lotが、そのまま特定VenueのOrder Bookへ届き、Spot FX全体を直接動かすという意味ではありません。
ほかのQuoteが変化しない一瞬を切り取り、状態Aと状態Bへ同じ買い注文が入る場面を見てみましょう。
状態Aでは、Best Askの150.100円に5LotのLiquidityがあります。
Buy 1Lot
↓
150.100円|5Lot
↓
150.100円のLiquidityから1Lotが取引に使われる
↓
150.100円|4Lotが残る
1Lotの買い注文は、150.100円にあるLiquidityの範囲で受け止められます。
そのため、この単純な例では、注文後もBest Askは150.100円に残ります。
では、状態Bはどうでしょうか。
150.100円に提示されているLiquidityは0.3Lotです。
Buy 1Lot
↓
150.100円|0.3Lotが取引に使われる
↓
150.101円|0.4Lotが取引に使われる
↓
150.102円|0.5Lotのうち0.3Lotが取引に使われる
↓
150.102円|0.2Lotが残る
同じ1Lotの買い注文でも、150.100円だけでは受け止めきれません。
この単純な例では、150.100円と150.101円のLiquidityがすべて使われ、150.102円にあるLiquidityの一部まで取引に使われます。
その結果、Best Askは150.100円から150.102円へ移ります。
1Lotという注文数量は同じでも、価格への影響は状態Aと状態Bで異なりました。
このように、注文が市場の価格へ与える影響をMarket Impact(市場への価格影響)と呼びます。
価格への影響は、Order Sizeだけでは決まりません。
同じOrder Sizeでも、その瞬間のMarket Depthが異なれば、注文がどの価格水準まで進むかも同じとは限りません。
市場の状態は、時間が変わっても一定とは限りません。
重要な経済指標の発表前後も、QuoteやMarket Depthの状態が短時間に変化し得る場面の一つです。
そのため、注文数量が同じ1Lotでも、比較的落ち着いた場面と重要指標の発表直後で、同じように受け止められるとは限りません。
ただし、経済指標が発表されると必ずLiquidityがなくなる、と決めつけることもできません。
その瞬間にQuoteとLiquidityがどう変化するのかは、このあと改めて追っていきます。
ここまでは、一つの買い注文が入る瞬間を止めて見てきました。
しかし、実際の市場には買い注文も売り注文も連続して入り、Quoteも変化し続けます。
では、一つの注文だけでなく、連続して流れ込む注文から価格形成を追うには、何を見ればよいのでしょうか。
一つの注文ではなくOrder Flowを見る
前の章では、一つの買い注文がLiquidityを取り、Market Depthの違いによって価格への影響が変わる場面を見てきました。
しかし、実際の市場で起きているのは、一つの注文だけではありません。
買い手主導の取引と売り手主導の取引が連続し、その間にもQuoteやLiquidityが変化しています。
そこで視点を、一つの注文から連続する取引の流れへ広げてみます。
すべての取引には買い手と売り手がいる
「買いが多いから価格が上がる」
この表現だけでは、取引の流れを正確に捉えられません。
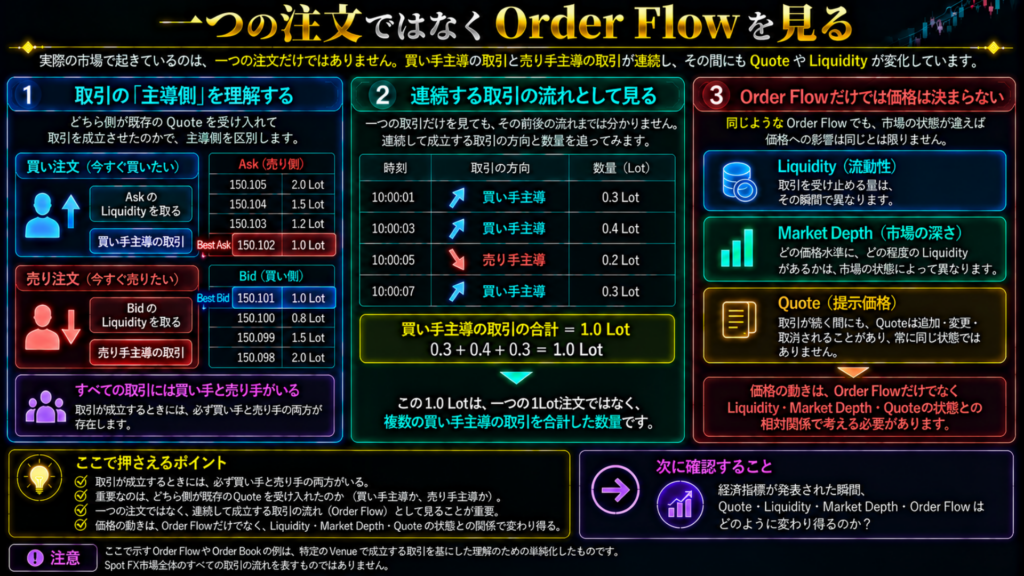
取引が成立するときには、必ず買い手と売り手の両方がいるからです。
では、何を見て買いと売りを区別するのでしょうか。
手がかりになるのは、どちら側が提示されているQuoteを受け入れ、取引を成立させたのかです。
買い注文がAskに提示されているLiquidityを取った場合、その取引は買い手主導の取引として捉えられます。
買い注文
↓
AskのLiquidityを取る
↓
買い手主導の取引
反対に、売り注文がBidに提示されているLiquidityを取った場合は、売り手主導の取引です。
売り注文
↓
BidのLiquidityを取る
↓
売り手主導の取引
買い手主導の取引にも、反対側には売り手がいます。
Askとして提示されていたLiquidityを、買い注文側が受け入れて取引を成立させたということです。
売り手主導の取引では、Bidとして提示されていたLiquidityを、売り注文側が受け入れています。
ここで区別しているのは、買い手と売り手の有無ではありません。
どちら側が既存のQuoteを受け入れ、取引を成立させたのかを見ています。
成立した取引を連続する流れとして追う
一つの取引だけを見ても、その前後で何が起きているのかまでは分かりません。
そこで、連続して成立する取引の方向と数量を追ってみます。
たとえば、次のような取引が続いたとします。
買い手主導|0.3Lot
買い手主導|0.4Lot
売り手主導|0.2Lot
買い手主導|0.3Lot
ここでは、買い手主導の取引と売り手主導の取引が入りながら、買い手主導の取引量は合計1Lotになっています。
一つの1Lot注文が入ったのではなく、複数の買い手主導の取引を合計した数量です。
この章では、
- どちら側が取引を主導したのか
- どの程度の数量が取引されたのか
- どのような順序で取引が続いたのか
という流れをOrder Flow(注文フロー)として追います。
ここで扱うOrder Flowは、特定のVenueで成立する取引を単純化して見たものです。
Spot FX市場全体を、一つの流れとして表したものではありません。
Order Flowだけで価格は決まらない
買い手主導の取引が続けば、Ask側のLiquidityが順に取引に使われることがあります。
反対に、売り手主導の取引が続けば、Bid側のLiquidityが使われます。
しかし、
買い手主導の取引が多ければ、価格は必ず上がる
とまでは言えません。
取引が続く間にも、新しいLiquidityが提示されたり、既存のQuoteが変更されたりするからです。
先ほどのように、買い手主導の取引量が合計1Lotだったとします。
Best Askに十分なLiquidityが維持されていれば、複数の取引が一つの価格水準で受け止められる可能性があります。
反対に、現在の価格付近にあるLiquidityが少なければ、複数の価格水準にあるLiquidityまで取引に使われ、Best Askが移る可能性があります。
買い手主導の取引量が同じでも、その取引がどのような順序で続き、どのようなLiquidityに受け止められたのかによって、価格への影響は変わり得ます。
価格形成を追うときは、Order Flowの方向や数量だけでなく、その瞬間のQuote、Liquidity、Market Depthとの関係を見る必要があります。
一つの巨大な注文だけを探しても、市場で起きている変化の全体像が見えるとは限りません。
重要な経済指標が発表された直後には、多数の市場参加者による取引とQuoteの変更、Liquidityの変化が短い時間の中で重なり得ます。
では、その瞬間、Quote、Liquidity、Market Depth、Order Flowはどのように価格形成へ関わっているのでしょうか。
経済指標が発表された瞬間、価格の裏側では何が起きているのか
米雇用統計やCPIが発表された瞬間、USD/JPYの価格が短時間で大きく変わることがあります。
冒頭では、ここに一つの疑問を残していました。
これは、単純に「巨大な買い注文や売り注文が入ったから」と考えればよいのでしょうか。
ここでは、経済指標の結果が良かったのか、悪かったのかという方向からは見ません。
発表の前後でQuote、Liquidity、Market Depth、Order Flowがどう変化し得るのか。
市場の内側へ視点を戻します。
発表前から市場の状態は変わり得る
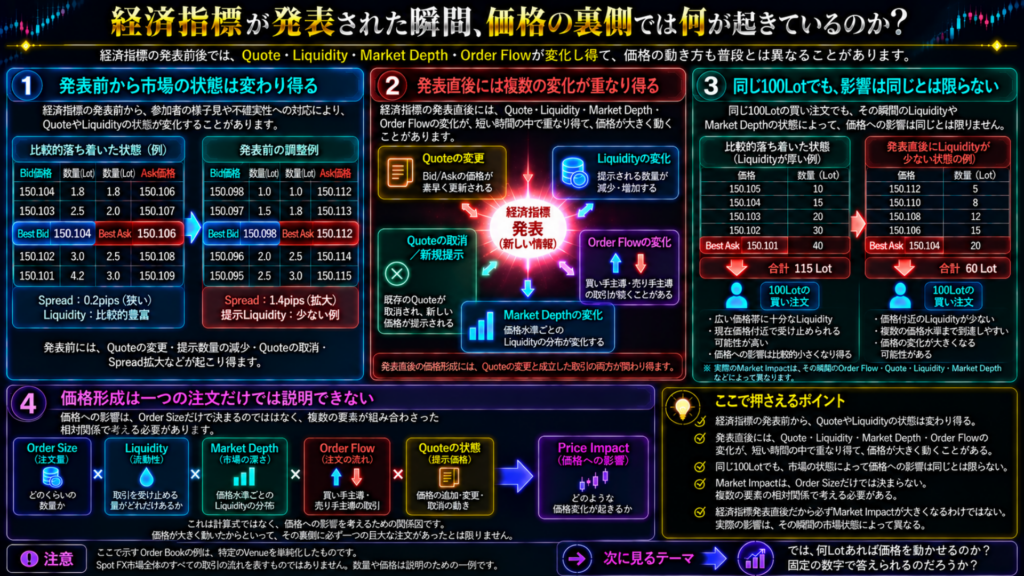
経済指標が発表される前と、普段の比較的落ち着いた時間帯で、市場の状態が同じとは限りません。
重要な情報がまもなく公開される場面では、その結果を受けて価格がどちらへ動くのか、まだ分かりません。
Liquidityを提示する市場参加者によっては、その不確実性に対応するため、発表前からQuoteを調整することがあります。
たとえば、
- BidやAskの価格を変更する
- 提示するLiquidityの数量を減らす
- 既存のQuoteを取り下げる
- BidとAskの間隔を広げる
といった変化です。
その結果、発表前後でMarket Depthが変化する場合もあります。
ただし、BidとAskの間隔が広がることと、Liquidityが減ることは同じ意味ではありません。
BidとAskの間隔はSpread(スプレッド)を表しています。
一方、LiquidityやMarket Depthは、それぞれの価格水準に、どの程度の取引可能な数量が提示されているかという問題です。
Spreadが広がる場面でMarket Depthも薄くなることはありますが、両者は分けて見る必要があります。
「経済指標の前には必ずLiquidityがなくなる」とは限りません。
QuoteやLiquidityがどの程度変化するのかは、経済指標の種類、市場参加者、通貨ペア、時間帯、Venueなどによって異なります。
発表直後には複数の変化が重なり得る
経済指標が発表されると、新しい情報を受け取った市場参加者が、それまでの価格に対する判断を更新します。
そのとき市場の内側では、一つの出来事だけが起きているわけではありません。
- BidやAskが新しい価格へ変更される
- 提示されていたLiquidityの数量が変わる
- 既存のQuoteが取り下げられる
- 新しいQuoteが提示される
- 買い手主導の取引と売り手主導の取引が続く
- Market Depthの状態が変化する
こうした動きが、短い時間の中で重なり得ます。
発表内容を受けて買い手主導の取引が続いたとしても、価格変化のすべてを、その取引だけで説明できるとは限りません。
取引が成立する前にAskが変更されれば、Best Askは新しい価格へ移ります。
前の章までに見てきたように、価格の表示は取引が成立したときだけ変わるわけではないからです。
同時に、買い手主導の取引がAsk側のLiquidityを使い、複数の価格水準まで進むこともあります。
つまり、経済指標発表直後の価格形成には、Quoteの変更と成立した取引の両方が関わり得ます。
同じOrder SizeでもMarket Impactは同じとは限らない
ここで、同じ100Lotの買い注文を二つの市場状態へ置いてみます。
100Lotという数字は、Order Sizeと市場状態の関係を見るための単純化した例です。
一人の個人トレーダーが送った100Lotの注文が、そのままSpot FX市場全体へ届くという意味ではありません。
比較的落ち着いた状態で、Best Askとその周辺に十分なLiquidityが提示されていたとします。
この状態では、100Lotの買い注文が現在の価格付近にあるLiquidityで受け止められる可能性があります。
一方、経済指標発表直後にQuoteが大きく変化し、Best Ask付近に提示されているLiquidityが少なくなっていたとします。
同じ100Lotでも、一つの価格水準では受け止めきれず、より離れた価格水準にあるLiquidityまで取引に使われる可能性があります。
この二つの場面で、Order Sizeは変わっていません。
異なっているのは、その注文が入る瞬間のQuote、Liquidity、Market Depth、そして周囲のOrder Flowです。
ただし、経済指標発表直後だから、必ずMarket Impactが大きくなるという意味でもありません。
実際のMarket Impactは、その瞬間にどの程度のLiquidityがあり、ほかのQuoteや取引がどのように変化しているかによって異なります。
価格形成は一つの巨大な注文だけでは見えてこない
経済指標が発表された瞬間、価格の裏側で起きていることを、一つの要素だけで説明することはできません。
ここまでの関係を並べると、次のようになります。
Order Size
×
その瞬間のLiquidity
×
Market Depth
×
Order Flow
×
Quoteの状態
これは計算式ではなく、価格への影響を考えるための関係図です。
Market Impactは、Order Sizeだけでは決まりません。
同じ注文でも、その瞬間の市場状態によって価格への影響は変わり得ます。
価格が大きく変わったとしても、その裏側に必ず一つの巨大な注文があったとは限りません。
多数の市場参加者による取引、Quoteの変更、Liquidityの変化が重なりながら、新しい価格が形成されていきます。
経済指標発表時に価格が動きやすくなる背景には、注文数量だけでなく、その注文を受け止める市場の状態そのものが変化し得ることがあります。
では結局、価格を動かすために必要な注文数量を、「何Lot」と一つの数字で表すことはできるのでしょうか。
では、何Lotあれば価格を動かせるのか
前の章では、同じ100Lotでも、その瞬間の市場状態によってMarket Impactが異なり得ることを見てきました。
ここまで追ってくると、冒頭から残っていた疑問へ戻れます。
結局、何Lotあれば価格を動かせるのでしょうか。
先に答えを置くと、Spot FX市場全体に共通する固定のLot数はありません。
なぜなら、価格への影響はOrder Sizeの絶対量だけでは決まらないからです。
価格への影響はOrder Sizeと市場状態の関係で変わる
前に見たように、Best AskのLiquidityが0.3Lotなら、1Lotの買い注文を一つの価格水準だけで受け止めることはできません。
同じ価格に5LotのLiquidityがあれば、同じ1Lotをその価格水準で受け止められます。
どちらもOrder Sizeは1Lotです。
違うのは、その注文を受け止めるLiquidityの量です。
さらに、実際の価格への影響には、その周辺にあるMarket Depth、Quoteの変化、同時に続くOrder Flowも関わります。
この見方は、1Lotでも100Lotでも同じです。
Order Sizeだけを見ても、その注文がどの価格水準まで進み、価格へどの程度の影響を与えるのかまでは見えてきません。
同じLot数でも注文の役割は同じではない
注文数量が同じでも、その注文がどのように市場へ入るのかによって役割は異なります。
Aggressiveな買い注文は、Askに提示されているLiquidityを取ります。
一方、Best Askへ届かない価格に置かれた買い指値注文は、Ask側のLiquidityを取りません。
提示する価格によっては、Bid側へ新しいLiquidityを加えたり、Best Bidを更新したりします。
つまり、
1Lotの買い注文が入れば、価格が一定幅動く
とは決められません。
その1Lotが既存のLiquidityを取る注文なのか、新しいLiquidityを提示する注文なのかによって、Quoteへの関わり方も変わります。
「どの価格を動かすのか」も決める必要がある
もう一つ残っているのが、ここでいう「価格」が何を指すのかという問題です。
特定のVenueでBest Askが変わることと、Spot FX市場で広く価格が変化することは同じ問いではありません。
Spot FXは、一つの中央取引所にすべての注文が集まる市場ではないからです。
あるVenueで少量のLiquidityが取引に使われ、Best Askが移ったとしても、それだけでSpot FX市場全体を動かしたとは言えません。
そのため、
- どのVenueの価格なのか
- BidとAskのどちらを見ているのか
- 一つのQuote Changeなのか
- より広い価格変化を指しているのか
を決めずに、「何Lotで価格が動く」と答えることはできません。
価格を動かす固定のLot数はありません。
Order Sizeと、その注文を受け止める市場状態との関係によって、価格への影響は変わります。
問いは、
何Lotあれば価格を動かせるのか
から、
その瞬間、どの価格に、どの程度のLiquidityがあるのか
へ変わりました。
では、そのLiquidityやMarket Depth、Order FlowをOrder Bookで見れば、価格形成の内側をそのまま確認できるのでしょうか。
Order Bookを見れば市場の中身が分かるのか
前の章では、価格を動かす固定のLot数はないという地点へたどり着きました。
価格への影響は、注文数量だけでなく、その瞬間のLiquidityやMarket Depth、Order Flow、Quoteの状態との関係で捉える必要があります。
ここから残るのは、こうした市場状態を実際に確認できるのかという疑問です。
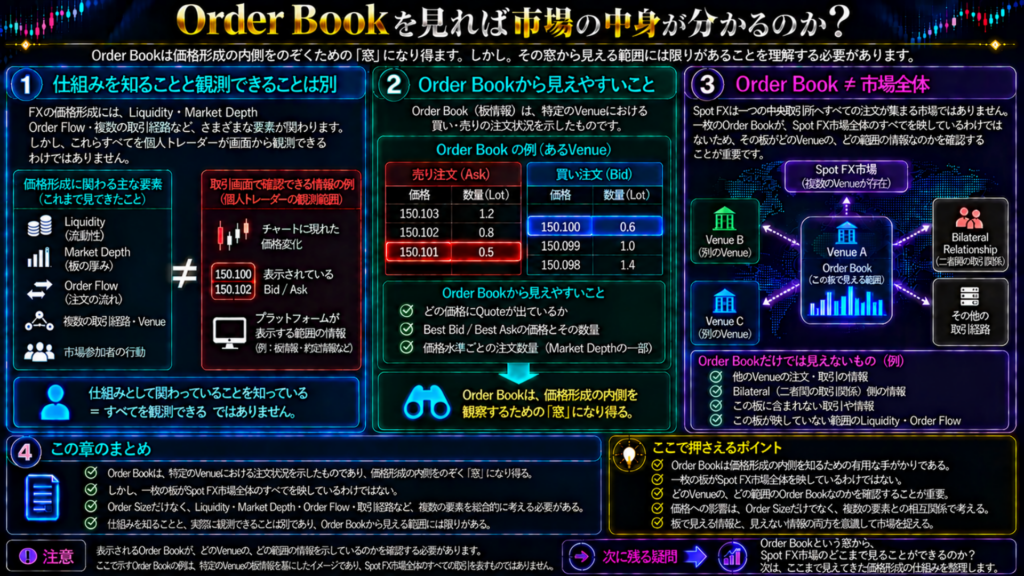
仕組みを知ることと観測できることは別
ここまで、価格が変化する仕組みを一つずつ追ってきました。
しかし、LiquidityやOrder Flowが価格形成に関わると分かっても、それらを個人Traderがどの情報から追えるのかは、まだ見えていません。
価格が動いたという結果はチャートに現れます。
その過程でQuoteやLiquidityに何が起きたのかまで、チャートだけで読み取れるとは限りません。
価格形成の仕組みを知ることと、その内側を実際に観測できることは、分けて考える必要があります。
Order Bookという新たな手がかり
市場の内側を確認しようとすると、Order Book(注文板/注文簿)という言葉にたどり着きます。
ただし、Spot FXは一つの中央取引所にすべての注文が集まる市場ではありません。
Order Bookを読み解く前に、その板がどのVenueの、どの範囲の情報を映しているのかを確かめる必要があります。
価格形成の仕組みを追った先で、疑問は「なぜ価格が動くのか」から「その内側をどこまで見られるのか」へ移りました。
Order Bookという窓から、Spot FX市場のどこまでを見ることができるのでしょうか。
まとめ――価格への影響はOrder Sizeだけでは決まらない
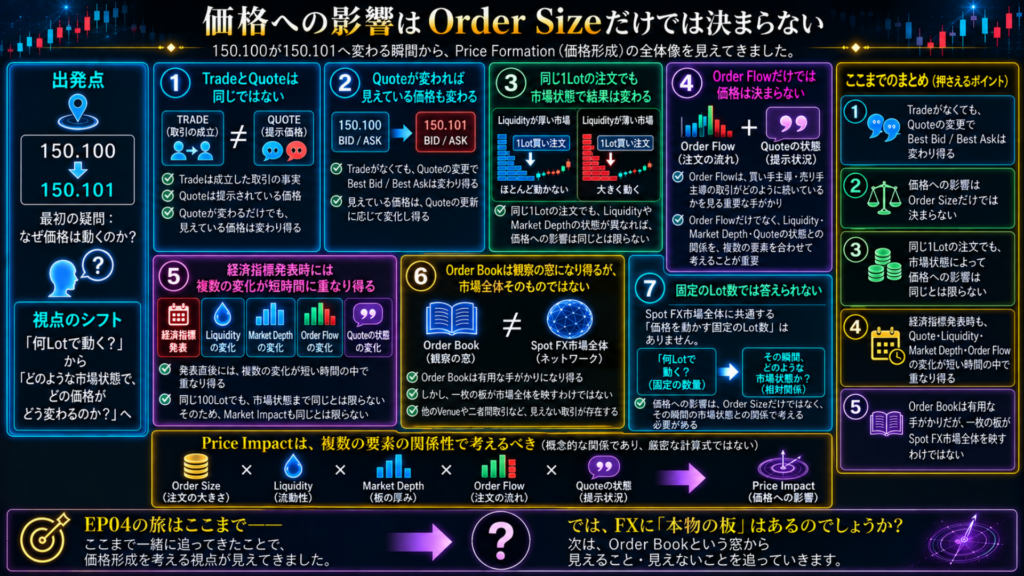
今回の出発点は、USD/JPYの価格が150.100から150.101へ変わる瞬間でした。
その小さな変化の裏側では、何が起きているのでしょうか。
最初に浮かんだのは、
大口が買えば価格が上がり、大口が売れば価格が下がる
という説明でした。
大きな注文が価格へ影響することはあります。
しかし、すべての価格変化を一つの巨大注文だけで説明することはできません。
価格変化は一つの出来事だけでは説明できない
特定のVenueでは、成立した取引がなくても、Quoteの変更によってBest BidやBest Askが変わることがあります。
Aggressiveな注文が提示されているLiquidityを取るとき、その注文がどの価格水準まで進むのかは、Order SizeとMarket Depthの関係によって変わります。
実際の市場では、一つの注文だけでなく、買い手主導と売り手主導の取引が連続し、その間にもQuoteやLiquidityが変化しています。
価格形成を追うには、一つの巨大注文を探すのではなく、Order Flowと、その注文を受け止める市場状態を見る必要があります。
経済指標発表時もOrder Sizeだけでは説明できない
重要な経済指標が発表された直後、価格が短時間で大きく動くことがあります。
その動きを、
予想より良かったから買われた
巨大な買い注文が入ったから上がった
という説明だけで捉えると、市場の内側で起きている変化が見えません。
発表直後には、多数の市場参加者による取引、Quoteの変更、LiquidityやMarket Depthの変化が、短い時間の中で重なり得ます。
同じ100Lotの注文でも、普段と重要指標発表時で市場状態まで同じとは限りません。
そのため、Market Impactも同じになるとは限りません。
「何Lot」から「どのような市場状態か」へ
冒頭から追ってきた、
結局、何Lotあれば価格を動かせるのか?
という疑問にも答えられます。
Spot FX市場全体に共通する、価格を動かす固定のLot数はありません。
同じ1Lotでも、その価格にあるLiquidityや周辺のMarket Depthが異なれば、価格への影響は変わり得ます。
さらに、同時に続くOrder FlowやQuoteの状態も関わります。
価格への影響は、Order Sizeだけでは決まりません。
その瞬間のLiquidity、Market Depth、Order Flow、Quoteの状態との関係によって変わります。
問いは、
何Lotあれば価格を動かせるのか
から、
その瞬間、どの価格に、どの程度のLiquidityがあるのか
へ変わりました。
価格形成を追うための視点は見えてきました。
次に残るのは、その内側を私たちがどこまで観測できるのかという疑問です。
では、FXに「本物の板」はあるのでしょうか?
次回|FX市場の裏側・第05話
価格への影響は、Order Sizeだけで決まるのではなく、その瞬間の市場状態との関係によって変わることが見えてきました。
では、Order Bookを通して、Spot FX市場の中身はどこまで見えるのでしょうか。
次回は、FXで「板」と呼ばれる情報と、その観測範囲を追います。
参考資料・出典
本記事では、FX市場におけるPrice Formation、Order Flow、Quoteの変化、Liquidity、Market Depth、Market Impact、経済指標発表後のPrice Discoveryなどについて、主に以下の公的資料・学術資料を参考にしています。
主要資料
Bank for International Settlements(BIS)|The foreign exchange market
Spot FX市場のOTC構造、Venueの多様化、Price Discoveryが行われる市場領域、FX市場全体と個別Venueの関係などを確認。
https://www.bis.org/publications/working-paper-1094-foreign-exchange-market
Federal Reserve Board(FRB)|Order Flow and Exchange Rate Dynamics in Electronic Brokerage System Data
EBSのEUR/USD・USD/JPYデータを用いた、Order Flowと高頻度の為替レート変化の関係、時間軸によってその関係の強さが異なる点などを確認。
https://www.federalreserve.gov/econres/ifdp/order-flow-and-exchange-rate-dynamics-in-electronic-brokerage-system-data.htm
Federal Reserve Board(FRB)|The Evolution of Price Discovery in an Electronic Market
Market Orderだけでなく、Limit Order FlowもPrice Discoveryへ関わり得ること、EBS上で両者の情報寄与が変化した事例などを確認。
https://www.federalreserve.gov/econres/feds/the-evolution-of-price-discovery-in-an-electronic-market.htm
Journal of Financial Economics|Liquidity in the global currency market
取引量に対する価格への影響を通じてLiquidityを測る考え方と、その影響がMarket Depthや市場状態と関係することなどを確認。
https://doi.org/10.1016/j.jfineco.2022.09.004
経済指標発表に関する資料
American Economic Association|Micro Effects of Macro Announcements: Real-Time Price Discovery in Foreign Exchange
経済指標の発表値と市場予想との差が、高頻度の為替レート変化やPrice Discoveryへ与える影響などを確認。
https://pubs.aeaweb.org/doi/10.1257/000282803321455151
Federal Reserve Board(FRB)|The High-Frequency Effects of U.S. Macroeconomic Data Releases on Prices and Trading Activity in the Global Interdealer Foreign Exchange Market
EBSの取引可能なQuoteと取引量データを用いた、米国経済指標発表後の価格変化、取引活動、Volatilityの高頻度反応などを確認。
https://www.federalreserve.gov/Pubs/ifdp/2004/823/default.htm
National Bureau of Economic Research(NBER)|Price Discovery and Liquidity Recovery: Forex Market Reactions to Macro Announcements
経済指標発表後のPrice DiscoveryとLiquidity Recoveryについて、EBSの高頻度データを用いた研究を参照。
https://www.nber.org/papers/w27036
※EBSを用いた研究は、主にEUR/USD・USD/JPYなど、特定の通貨ペア・期間・Venueで観測された結果です。本記事では、Spot FX市場全体をそのまま表すものとは扱わず、Price Formationを理解するための観測例として参照しています。また、経済指標発表後の反応は、指標、通貨ペア、時期、市場状態によって異なり得ます。