「インターバンク市場」は、どこにある?
前回は、FX業者が外部ヘッジを行った先にどのような繋がりがあるのかを追ってきました。
そこで見えてきたのが、LP、Aggregator、PB、PoPといった存在です。
しかも、これらは決まった順番で並ぶ一本道ではありませんでした。
Liquidity、Credit、Technology。
それぞれ異なる役割を持つ要素が複数の繋がりを作り、その中でFX業者は外部の取引先やLiquidityへアクセスしています。
そして、その構造を追った先に残った言葉がありました。
Interbank Market(インターバンク市場)です。
「インターバンク市場」という名前だけを聞くと、どこかに巨大な市場があり、世界中の銀行や金融機関がそこへ集まって取引しているような姿を思い浮かべやすいかもしれません。
東京証券取引所のような取引所であれば、「ここで取引されている」と指し示せる場所があります。
ではFXにも、
世界中のUSD/JPYやEUR/USDが集まる巨大な取引所のような場所
が存在していて、FX業者はその市場へ繋がっているのでしょうか。
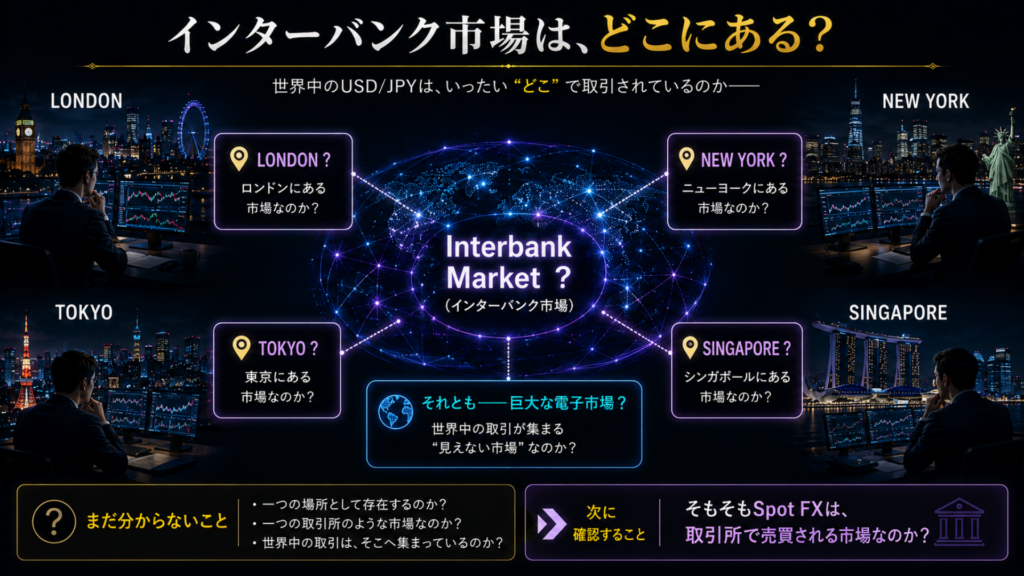
LP・Aggregator・PB・PoPの繋がりをたどった先には、本当に一つの巨大な「インターバンク市場」が存在するのでしょうか?
もしそうなら、その市場はどこにあるのでしょう。
東京なのか。
ロンドンなのか。
ニューヨークなのか。
それとも、世界中の金融機関を結ぶ巨大な電子市場のようなものなのでしょうか。
ここで、普段見ているFXのチャートへ視線を戻してみます。
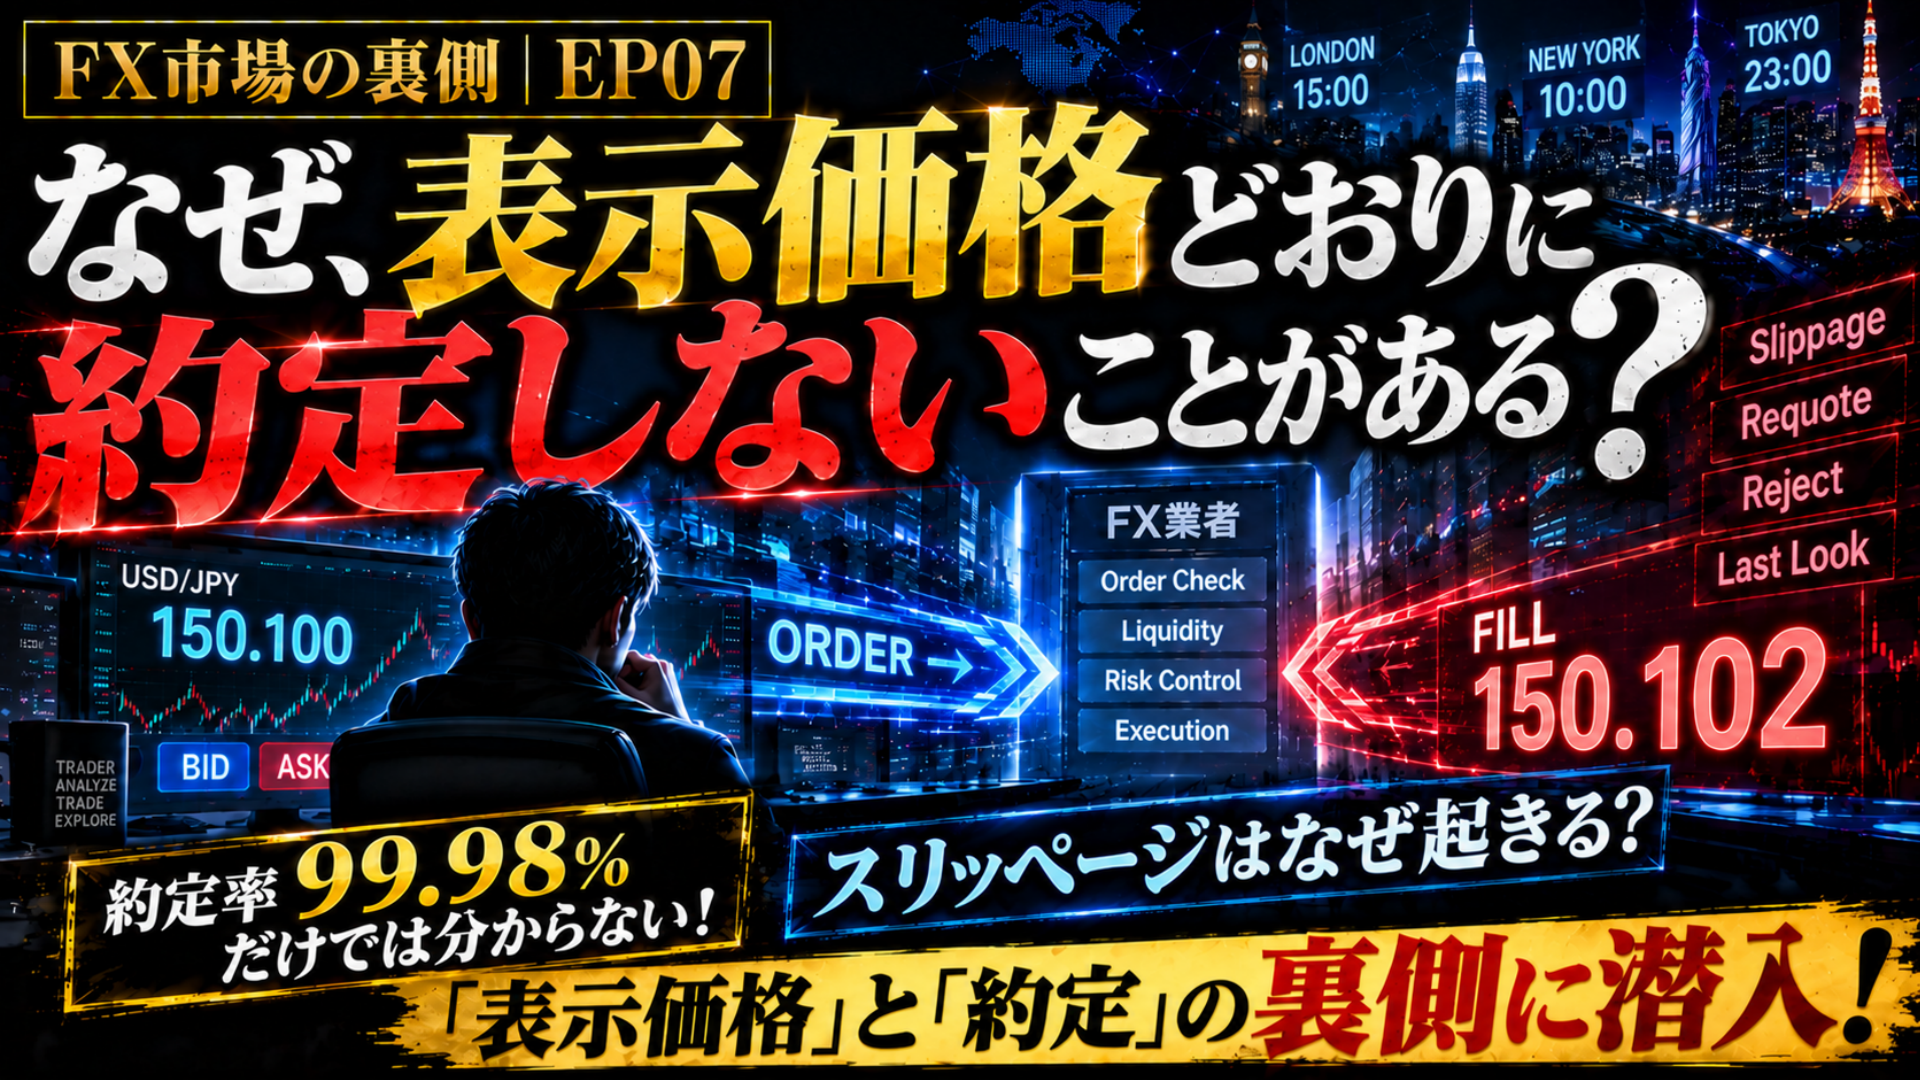
普段USD/JPYの取引画面を開けば、そこには価格が表示されています。
150.100。
150.101。
150.102。
数字は動き続けています。
その姿だけを見れば、どこか一つの市場でUSD/JPYの価格が決まり、その価格が世界中へ配信されているようにも見えます。
しかし前回、FX業者の外側にある構造を追ったとき、そこに見えたのは一つの一本道ではありませんでした。
複数のLP。
Aggregator。
PB。
PoP。
そして、それぞれの間に存在する異なる繋がり。
だとすれば、その先だけが突然、一つの巨大な「市場」へ集約されると考えてよいのでしょうか。
「インターバンク市場」という言葉から一つの巨大な取引所を想像する前に、まずSpot FXそのものが、どのような形で取引されている市場なのかを確認する必要があります。
ここから追うのは、FX業者の内部でも、その外側にある個々の繋がりでもありません。
市場そのものです。
最初に確認したいのは、とてもシンプルな問いです。
そもそも、Spot FXは取引所で売買される市場なのでしょうか?
Spot FXに「巨大な中央取引所」はあるのか
前章では、「インターバンク市場」という言葉から思い浮かべる巨大な市場が、本当にどこかに存在するのかを考えてみました。
では、もう少し手前から確認してみましょう。
私たちが普段取引しているSpot FX(外国為替スポット市場)は、そもそもどのような市場なのでしょうか。
Spot FXはOTCで取引されている
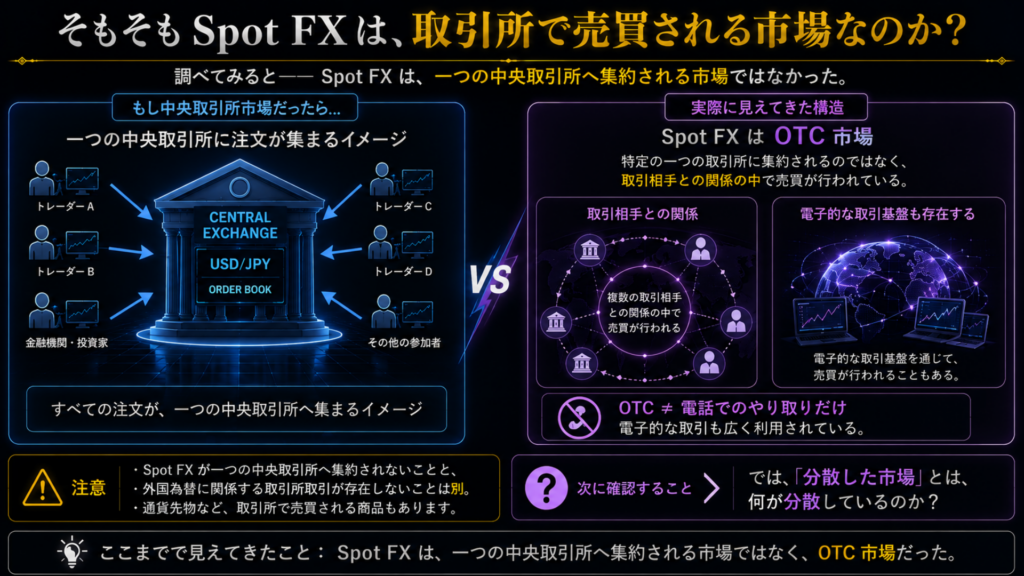
結論から見ると、Spot FXは基本的にOver-the-Counter(OTC/相対取引)の市場です。
OTCという言葉は少し分かりにくいのですが、ここでまず押さえたいのは、
世界中のSpot FX取引を、一つの中央取引所へ集めて売買する仕組みではない
という点です。
東京証券取引所のような取引所であれば、「ここで取引されている」と指し示せる場所があります。
取引所という中心があり、その仕組みに沿って売買が行われます。
一方、Spot FXには、
「GLOBAL FX EXCHANGE」
とでも呼べるような巨大な中央取引所があり、世界中のUSD/JPYやEUR/USDの取引がすべてそこへ集まっているわけではありません。
さまざまな市場参加者の間に取引関係があり、複数の取引基盤を通じて取引が行われています。
OTCは「取引所を使わない」という言葉だけで捉えるより、
一つの中央取引所への集約を前提とせず、取引相手との関係や複数の取引基盤を通じて売買が成立する市場構造
と考えるとイメージしやすいでしょう。
Spot FXは、世界中の取引を一つの中央取引所へ集約する市場ではなく、OTCを基本とする市場です。
ただし、ここで一つ注意があります。
「FXには取引所が存在しない」
とまで言ってしまうと、話が変わってきます。
外国為替に関連する商品には、取引所で売買される通貨先物なども存在します。
今回追っているのは、そのような取引所取引の商品ではなく、
私たちがここまで追ってきたSpot FX市場
です。
「Spot FXに世界共通の巨大な中央取引所がない」という話と、「外国為替に関係する取引所取引が一切存在しない」という話は別です。
ところが、OTCという言葉にはもう一つ誤解しやすいところがあります。
「相対取引」と聞くと、
銀行のDealer同士が電話で、
「ドル円をこの価格で買います」
「では、その価格で売ります」
と交渉しているような姿を想像するかもしれません。
実際に、電話などを使った取引も存在します。
しかし、
OTCだからといって、取引がすべて電話や人同士の直接交渉で行われているわけではありません。
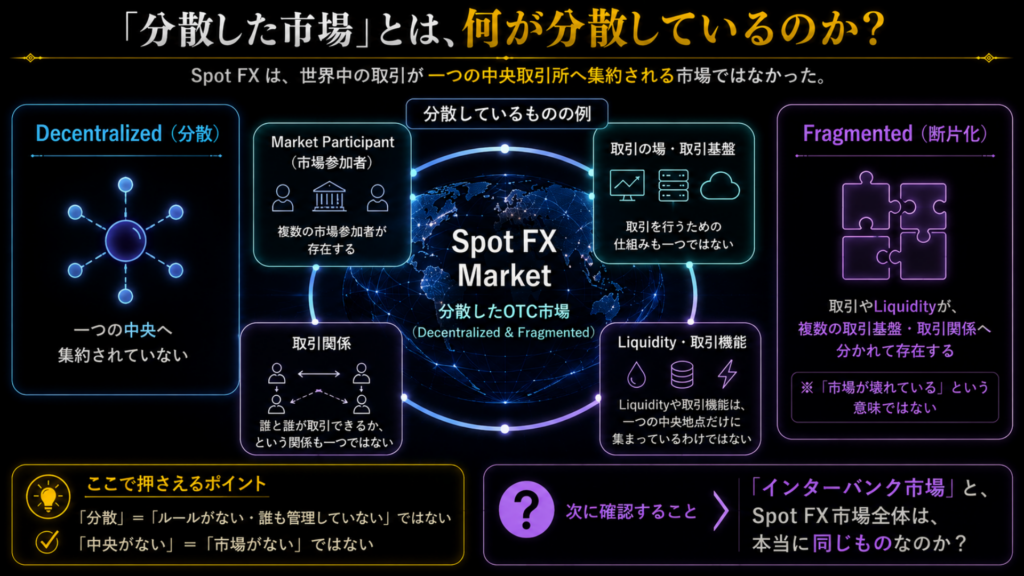
「分散した市場」とは、何が分散しているのか
前章で、Spot FXは一つの巨大な中央取引所へ世界中の取引を集める市場ではなく、OTCを基本とする市場だと分かりました。
そして、OTCであっても電子取引は存在します。
ここまで来ると、次の疑問が出てきます。
中央に一つの取引所がないのに、どうして世界規模のFX市場が成立しているのでしょうか。
この構造を理解するうえで重要になるのが、
Decentralized Market(分散市場)
という考え方です。
Decentralized / Fragmentedとは何を意味する?
Spot FX市場は、しばしばdecentralized、そしてfragmentedな市場として説明されます。
日本語にすると、
- Decentralized Market(分散市場)
- Fragmented Market(断片化された市場)
となります。
ただ、「分散」「断片化」と聞くと、
「バラバラでまとまりがない市場なのか?」
「誰も管理していない無秩序な市場なのか?」
と感じるかもしれません。
しかし、ここで言う「分散」は、そういう意味ではありません。
前章で見たように、Spot FXには世界中の取引をすべて集める一つの中央取引所がありません。
その代わり、取引は複数の市場参加者や取引基盤、取引関係にまたがって行われています。
つまり、中央に
「ここがFX市場のすべてです」
と指し示せる一つの場所があるのではなく、市場を構成する機能や取引が複数の場所・関係へ広がっているわけです。
ここで、DecentralizedとFragmentedを少し分けて考えてみます。
Decentralizedが、「市場全体が一つの中央へ集約されていない」という構造を表す言葉だとすれば、
Fragmentedは、その取引やLiquidityが複数の取引基盤や取引関係へ分かれて存在している姿を捉える言葉です。
もちろん、Fragmentedだからといって「市場が壊れている」という意味ではありません。
一か所だけにすべてが集まっていない。
その状態を理解するための言葉です。
Decentralized Market(分散市場)だからといって、「ルールがない」「誰も管理していない」「好き勝手に取引されている」という意味ではありません。
ここで注目しているのは、Spot FX市場全体が一つの中央取引所へ集約されていないという市場構造です。
では、具体的に何が分散しているのでしょうか。
分散しているのは「場所」だけではない
まず思いつくのは、取引する「場所」でしょう。
一つの取引所にすべてが集まっていないのなら、取引の場が複数ある。
これは間違っていません。
しかし、それだけではSpot FXの「分散」を十分に捉えられません。
市場を少し引いて眺めてみると、そこには複数の要素があります。
Market Participant(市場参加者)
取引を行ったり、Liquidityを提供したりする複数の参加者がいます。
取引の場・取引基盤
参加者が取引を行うための電子的な仕組みも一つではありません。
取引関係
誰と誰が取引できるのかという関係も、市場全体で一つに統一されているわけではありません。
さらに、
Liquidityや取引機能
も、一つの中央地点だけに集まっているわけではありません。
前回見た「複数の繋がり」という視点を、市場全体へ広げてみると――
市場そのものも、一つの中心へすべてが集まる構造ではない
ことが見えてきます。
言い換えるなら、
「FX市場はどこにある?」
という問いに対して、
一つの「場所」を探すだけでは、市場全体は見えてこない
ということです。
「中央がない」=「市場がない」ではない
ここで少し不思議に感じるかもしれません。
中央取引所がない。
取引の場も複数ある。
市場参加者同士の関係も複数ある。
それなら、
なぜ私たちは、こうした複数の取引や関係をまとめて「Spot FX市場」と呼べるのでしょうか。
もちろん、「中央がない」ことと「市場がない」ことは同じではありません。
複数の市場参加者がいて、
複数の取引基盤があり、
参加者同士に取引関係があり、
そこにLiquidityが存在する。
そうした複数の要素がつながることで、Spot FXという大きな市場が成り立っています。
市場を、
一つの場所
として考えるのではなく、
複数の市場参加者・取引基盤・取引関係によって成り立つ構造
として捉える。
ここまで来ると、最初に探していた「インターバンク市場」の姿も、さらに変わって見えてきます。
Spot FXの「分散」とは、市場が存在しないという意味ではありません。
一つの中央取引所へすべてが集約されるのではなく、市場を構成する取引や機能が、複数の市場参加者・取引基盤・取引関係などにまたがって存在していると捉えることが重要です。
しかし、ここで一つ気になることがあります。
私たちが追ってきた言葉は、
「インターバンク市場」
でした。
Interbank。
文字どおり読めば、「銀行同士の市場」に見えます。
それなら、今見えてきた分散したSpot FX市場は、銀行同士の取引だけで成り立っているのでしょうか。
それとも――
「インターバンク市場」と、Spot FX市場全体は、本当に同じものなのでしょうか?
「インターバンク市場」とFX市場全体は同じなのか
前章では、Spot FX市場を一つの「場所」ではなく、
複数の市場参加者・取引基盤・取引関係によって成り立つ構造
として見てきました。
すると、ここで少し引っかかる言葉があります。
インターバンク市場。
Interbank。
文字どおり読めば、「銀行同士」という意味に見えます。
では、ここまで見てきたSpot FX市場は、世界中の銀行が互いに取引することで成り立っている市場なのでしょうか。
そして、
「インターバンク市場」と「Spot FX市場全体」は、そのまま同じものとして考えてよいのでしょうか。
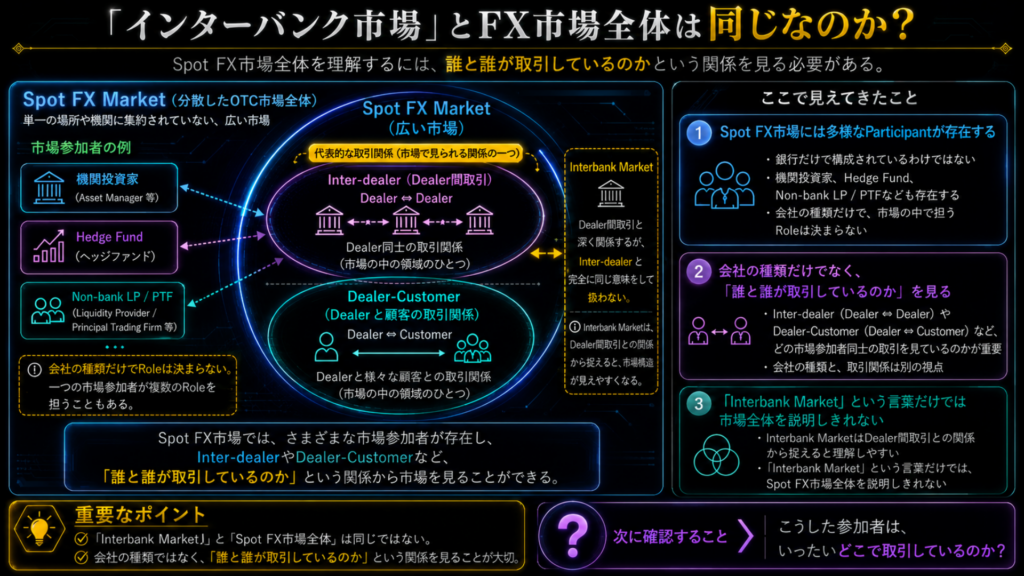
結論から言えば、この二つを完全に同じものとして扱うと、現在のFX市場の構造は見えにくくなります。
「Interbank Market」という言葉だけではFX市場全体を説明できない
「インターバンク市場」という言葉から、
大手銀行同士が取引する巨大な市場
をイメージすること自体は、それほど不自然ではありません。
実際、銀行やDealer同士の取引はFX市場を理解するうえで重要な部分です。
しかし、Spot FX市場全体へ視野を広げると、取引関係はそれだけではありません。
Dealer同士の取引もあれば、
DealerとそのCustomerとの間で行われる取引もあります。
さらに、市場に関わっているのは銀行だけではありません。
つまり、
Interbank Marketという言葉だけを、そのままFX市場全体の名前として使ってしまう
と、市場に存在する他の取引関係や市場参加者が見えにくくなってしまうのです。
ここで重要なのは、
「インターバンク市場というものは存在しない」
という話ではありません。
そうではなく、
インターバンク市場という言葉だけで、分散したSpot FX市場全体を一つの箱のように説明しない
ということです。
Interbank MarketとInter-dealerは近い文脈で使われることがありますが、完全に同じ意味としてしまうと、現在のFX市場構造を単純化しすぎる可能性があります。
ここでは、「銀行同士」というイメージだけでFX市場全体を捉えるのではなく、Dealer間の取引を含む、より広い市場構造へ視点を広げていきます。
では、その「Dealer間」という視点から市場を見てみましょう。
Inter-dealerとDealer-Customerという視点
ここで新しく二つの言葉を使います。
Inter-dealer(ディーラー間)
そして、
Dealer-Customer(ディーラーと顧客間)
です。
Inter-dealerは、その名のとおり、
DealerとDealerの間で行われる取引
を見るための言葉です。
一方、Dealer-Customerは、
DealerとCustomerの間で行われる取引
を表します。
ここでいうCustomerは、私たち個人トレーダーだけを意味しているわけではありません。
ある市場参加者がCustomer側としてDealerと取引する場合、その関係はDealer-Customerという視点で捉えられます。
つまりFX市場を、
銀行同士だけが集まる一つの市場
として考えるより、
Dealer ↔ Dealer
Dealer ↔ Customer
という異なる取引関係が存在する市場として見る方が、その構造を捉えやすくなります。
そしてこれは、前章で見てきた「分散」ともつながっています。
市場参加者が一種類ではない。
取引関係も一種類ではない。
その複数の関係が、Spot FX市場の中に存在しているわけです。
「インターバンク市場」という言葉だけでSpot FX市場全体を一括りにするのではなく、
Inter-dealerとDealer-Customerなど、どの市場参加者同士の取引を見ているのか
を区別すると、市場構造が見えやすくなります。
しかし、まだ一つ疑問が残ります。
Dealerと聞くと、結局は銀行を想像するかもしれません。
では、現在のFX市場でDealerとして活動したり、Liquidityを提供したり、取引に参加したりしているのは、銀行だけなのでしょうか。
現在のFX市場には銀行以外のParticipantもいる
答えは、銀行だけではありません。
現在のFX市場には、銀行に加えてさまざまな市場参加者が存在しています。
例えば、
- 機関投資家
- Hedge Fund
- Non-bank Liquidity Provider
- Principal Trading Firm
などです。
もちろん、これらがすべて同じ役割で市場に参加しているわけではありません。
重要なのは、
会社の種類と、市場の中で担うRoleを同じものとして考えない
ことです。
第02話でも、Liquidity Providerは「銀行という会社の種類」ではなく、
Liquidityを提供するRole
として見る必要がありました。
同じようにFX市場全体を見るときも、
Bankだからこの役割
Non-bankだからこの役割
と単純に決めることはできません。
一つの市場参加者が複数のRoleを担うこともあります。
だからこそ、
「Interbank」という名前だけから、銀行だけで構成された閉じた巨大市場を想像すると、現在のSpot FX市場全体とはズレが生まれる
のです。
ここまでで、最初に持っていた「インターバンク市場」のイメージはかなり変わってきました。
一つの巨大な取引所ではない。
銀行だけで構成された一つの箱として、FX市場全体を説明できるわけでもない。
そこには複数の市場参加者と、複数の取引関係があります。
では――
その市場参加者たちは、実際にはどこで取引しているのでしょうか。
中央取引所がないのであれば、
Dealer同士はどこで取引するのか。
DealerとCustomerは、どのような「場」で取引するのか。
分散したSpot FX市場の市場参加者たちは、いったい「どこ」で取引しているのでしょうか?
市場参加者は「どこ」で取引しているのか
前章では、「インターバンク市場」という言葉だけではSpot FX市場全体を説明できないことが見えてきました。
そこにはDealer同士の取引もあれば、DealerとCustomerの間の取引もあります。
さらに、銀行だけでなく、さまざまな市場参加者が異なるRoleで関わっています。
すると、次に気になるのは、
その市場参加者たちは、実際にはどこで取引しているのか?
ということです。
中央に巨大な取引所があるのなら話は簡単です。
「みんなそこへ集まって取引しています」
で説明できます。
しかし、Spot FXはそうではありませんでした。
では、DealerとDealer。
DealerとCustomer。
こうした市場参加者同士の取引は、どのように成立しているのでしょうか。
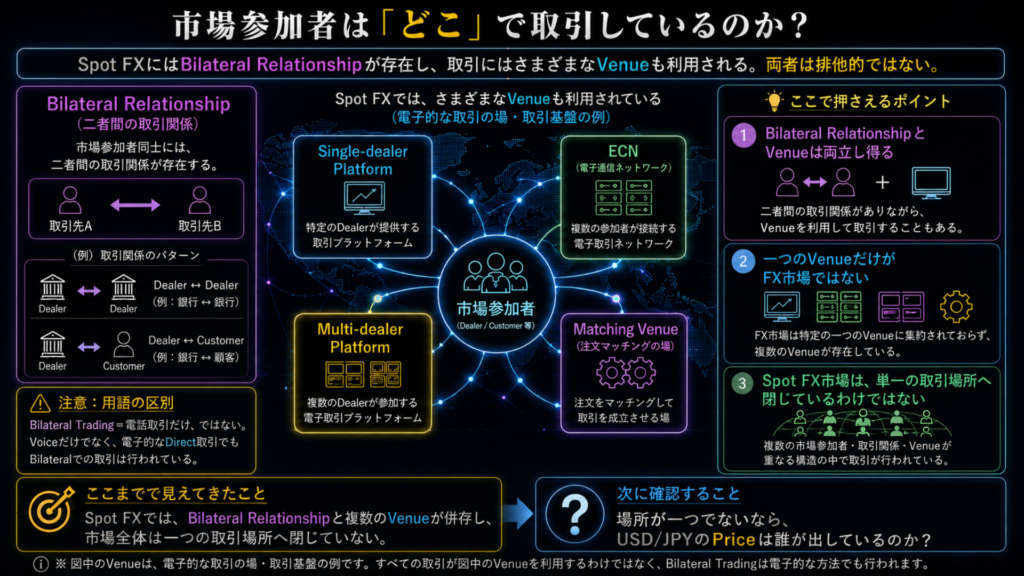
Bilateral Trading――二者間で行われる取引
まず押さえておきたいのが、
Bilateral Trading(二者間取引)
です。
Bilateralとは「二者間」という意味です。
Bilateral Tradingは、
二つのCounterparty(取引先)の間で行われる取引
を表します。
例えば、Dealer AとDealer Bの間で取引が行われる。
あるいは、DealerとCustomerの間で取引が行われる。
その取引の背景には、誰と取引できるのかという関係があります。
ここでは、そのCounterparty同士に存在する取引関係を、
Bilateral Relationship(二者間の取引関係)
として見ていきます。
ここで重要なのは、
「市場全体の誰とでも、同じ条件で自由に取引できるわけではない」
という点です。
第02話では、技術的につながっているだけでは自由に取引できず、Credit(信用)や取引関係が重要になることを見てきました。
その理解は、ここでもつながっています。
誰と取引できるのか。
どのような関係の中で取引するのか。
そうしたBilateral Relationshipが、Spot FX市場の構造の一部になっています。
ただし、
「二者間取引」
と聞いて、
電話でDealer同士が直接交渉する取引だけ
を想像する必要はありません。
Bilateralな取引関係があっても、そのやり取りが電子的な仕組みを通じて行われることがあります。
つまり、
BilateralとElectronic Tradingは両立します。
Bilateral Trading(二者間取引)は、「電話だけで行う取引」という意味ではありません。
二者間の取引関係が存在しながら、電子的な仕組みを通じて取引が行われる場合もあります。
ここまでを見ると、
「ではFX市場とは、二者間取引が無数につながったものなのか?」
と思うかもしれません。
しかし、実際の取引にはもう一つ重要なものがあります。
それが、
Venue
です。
Venue――取引が行われる「場」
Venue(取引の場/取引基盤)とは、市場参加者が取引を行うための「場」や「仕組み」を捉えるための言葉です。
ただし、ここでも「場」という言葉には注意が必要です。
Venueだからといって、東京証券取引所のような建物があるとは限りません。
Spot FXでは、電子的な取引基盤もVenueとして重要な役割を持っています。
例えば、
Multi-dealer Platform
Single-dealer Platform
Matching Venue
など、さまざまな形の取引の場があります。
今は、それぞれの細かな仕組みよりも、
取引するための「場」そのものが一つではない
という点を押さえておきましょう。
ある仕組みでは複数のDealerが関わる。
別の仕組みでは、特定のDealerとの関係の中で電子的に取引する。
また、取引先との直接的な電子取引が利用される場合もあります。
つまり、
Bilateral Relationshipがあること
と、
Venueや電子的な取引基盤を利用すること
は、必ずしもどちらか一方を選ぶ話ではありません。
二者間の取引関係がありながら、その取引を電子的な仕組みを通じて行うこともあるのです。
ここで、Spot FX市場の姿がさらに具体的になってきます。
市場参加者が複数いる。
取引関係も複数ある。
そして、取引が行われるVenueも一つではない。
では――
この複数あるVenueのどれかが、
私たちが探していた「FX市場そのもの」
なのでしょうか。
一つのVenueがFX市場そのものではない
ここで、最初の疑問へ少し戻ってみます。
私たちは第03話の冒頭で、
「インターバンク市場はどこにある?」
と、その場所を探し始めました。
そしてSpot FXがOTCであり、分散した市場だと分かりました。
それでも、
「中央取引所ではないとしても、中心となる電子Venueが一つあって、それが実質的なFX市場なのでは?」
と考えたくなるかもしれません。
しかし、ここまで見てきた構造を考えると、
一つのVenueだけをSpot FX市場全体と同一視することはできません。
複数の市場参加者がいて、
複数のBilateral Relationshipがあり、
複数のVenueや取引基盤が存在しています。
そのため、あるVenueで行われている取引は、
Spot FX市場の一部を構成する重要な取引
ではあっても、
それだけで世界中のSpot FX市場すべてを表しているわけではない
ということです。
Spot FX市場には、Bilateral Relationship(二者間の取引関係)と複数のVenue(取引の場/取引基盤)が存在します。
一つのVenueを見つければFX市場全体が見える、という構造ではありません。
ここまで来ると、
「インターバンク市場はどこにある?」
という最初の問いへの答えも、さらに変わってきます。
探すべきものは、
世界中のFX取引が集まる一つの巨大な場所
ではありませんでした。
市場参加者。
取引相手との関係。
そして複数のVenue。
それらが重なりながら、分散したSpot FX市場が成り立っています。
しかし――
ここで新しい疑問が出てきます。
場所が一つではない。
Venueも一つではない。
取引関係も一つではない。
それなのに、私たちの取引画面を開けば、
USD/JPY 150.100
のように「価格」が表示されています。
では、このUSD/JPYの価格は、
いったい誰が出しているのでしょうか。
一つの中央取引所も、一つのVenueもないのなら、私たちが見ているUSD/JPYの「価格」はどこから来ているのでしょうか?
USD/JPYのPriceは誰が出している?
前章では、Spot FX市場には一つの中央取引所があるわけでも、一つのVenueだけですべての取引が行われているわけでもないことを見てきました。
複数の市場参加者。
複数のBilateral Relationship。
そして、複数のVenue。
それらが重なりながら、分散したSpot FX市場が成り立っています。
ところが、私たちが普段使っている取引画面を見ると、
USD/JPY 150.100
のように、一つの「価格」が表示されています。
ここで、少し不思議なことが起きています。
市場そのものは一つの場所に集まっていない。
Venueも一つではない。
取引相手との関係も一つではない。
それなのに、画面を見ると、あたかも「USD/JPYの価格」という一つの数字が存在しているように見える。
では――
この150.100という数字は、いったい誰が決めているのでしょうか。
Priceの手前には「Quote」がある
この疑問を考えるために、まず「価格」という言葉を少しだけ分解してみます。
FXの市場参加者同士では、
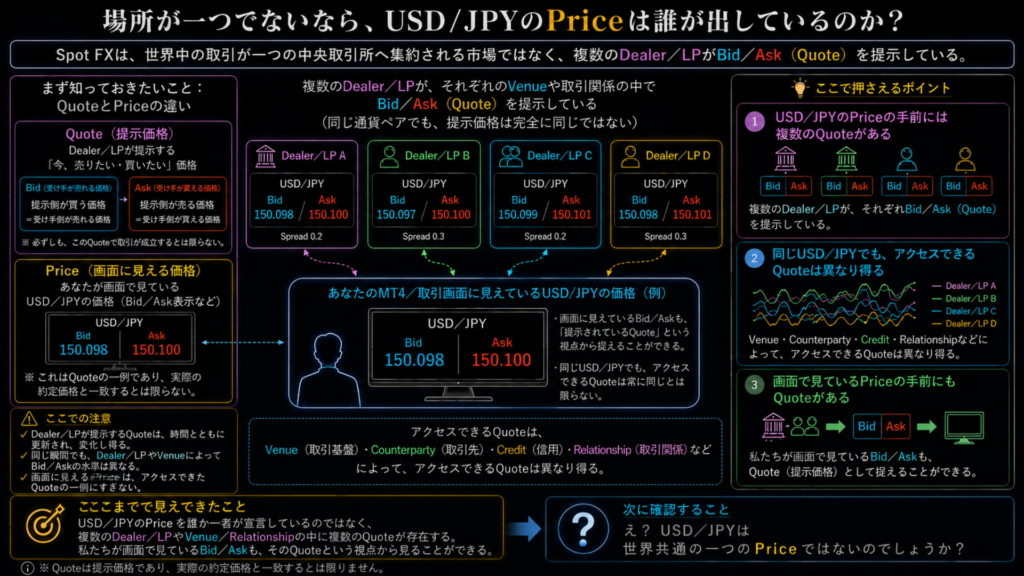
Quote(提示価格)
という形で価格が提示されます。
Quoteとは、取引相手に対して、
「この価格を提示します」
という形で示される価格です。
つまり、私たちが画面上で見る「価格」の奥側には、市場参加者から提示されるQuoteが存在します。
ただし、
Quoteと、実際に取引が成立した価格は同じものではありません。
Quoteはあくまで「提示されている価格」です。
実際にどのように注文が執行され、どの価格で取引が成立するのかは、また別の問題になります。
ここではExecutionの話には進まず、
FX市場では、誰か一者が価格を宣言するのではなく、市場参加者からQuoteが提示されている
というところまで見ておきましょう。
そして、このQuoteは通常、
一つの数字だけで提示されるわけではありません。
DealerやLPはBid / Askを提示する
EP02で、Liquidity Provider(LP)はLiquidityを提供するRoleであり、Bid / Ask Priceを提示する存在でもあることを見てきました。
ここで、そのBid / Askが再び登場します。
例えば、あるDealerやLPがUSD/JPYについて、
Bid 150.100
Ask 150.102
というQuoteを提示していたとします。
このとき、
Bid(買値)
は、Quoteを提示しているDealerやLPが買う価格です。
そのQuoteを受け取る側から見れば、売ることができる価格になります。
一方、
Ask(売値)
は、Quoteを提示しているDealerやLPが売る価格です。
そのQuoteを受け取る側から見れば、買うことができる価格になります。
つまり、同じBid / Askでも、
誰の立場から見ているのか
によって、「買値」「売値」の見え方が変わります。
そして、BidとAskの差がSpreadです。
ここまで追うと、
USD/JPY 150.100という一つの数字を、どこかの中央機関が「これが現在のFX価格です」と宣言している
というイメージとは、少し違う姿が見えてきます。
市場の中では、DealerやLPなどが、それぞれの取引関係の中でBid / AskのQuoteを提示しています。
Spot FXの価格を考えるときは、一つの中央機関が価格を決めていると考えるのではなく、
市場参加者がBid / Askという形で提示するQuote(提示価格)
を見ることが重要です。
ただし、
「なるほど。では世界中のDealerやLPが同じBid / Askを出しているんだな」
と考えると、また少し違ってきます。
同じUSD/JPYでも、見えるQuoteは一つとは限らない
例えば、同じ瞬間のUSD/JPYについて、
ある取引関係では、
Bid 150.100 / Ask 150.102
というQuoteが見えている。
別のVenueや取引関係では、
Bid 150.099 / Ask 150.101
というQuoteが見えている。
そのような違いが存在し得ます。
つまり、
USD/JPYという同じ通貨ペアだからといって、市場全体のすべての参加者が、必ずまったく同じQuoteを見ているとは限りません。
ここで、EP02で追ってきた信用と取引関係が再び意味を持ってきます。
Spot FXでは、
誰と取引関係を持っているのか。
どのVenueへアクセスしているのか。
どのDealerやLPからQuoteを受け取れるのか。
そして、その取引関係の中でどこまで取引できるのか。
こうした条件が、市場参加者がアクセスできるQuoteと関係します。
信用や取引関係が、USD/JPYのQuoteの数字を機械的に直接決める、という意味ではありません。
ここで見ているのは、市場参加者によって、どの取引先やVenueのQuoteへアクセスできるかが異なり得るという点です。
少し整理してみます。
市場の中では、
DealerやLPなどが、それぞれの取引関係の中でQuoteを提示しています。
そして市場参加者は、
Venueを通じて、あるいはBilateral Relationshipの中で、それらのQuoteへアクセスします。
つまり、
Quoteを提示する側も一つではない。
Quoteへアクセスする経路や取引関係も一つではない。
その結果、
市場の中には複数のQuoteが存在する
姿が見えてきます。
もちろん、それらのQuoteがいつも大きく離れているという話ではありません。
ここで見ているのは、価格差の大きさではなく、
市場構造として「世界中に一つだけのQuoteが存在するわけではない」
ということです。
ここまで来ると、第03話の冒頭で持っていた「USD/JPYの価格」の見え方も、さらに変わってきます。
最初は、
どこかに巨大なインターバンク市場があり、
そこでUSD/JPYの価格が一つ決まっている。
と考えていました。
しかし実際に追ってみると、
一つの中央取引所は見つからない。
一つのVenueが市場全体でもない。
市場参加者同士には複数の取引関係がある。
そして今度は、
Quoteまで一つとは限らない
ことが見えてきました。
では――
私たちが普段、
「現在のUSD/JPYは150.100です」
と言っている、その「価格」とはいったい何なのでしょうか。
同じUSD/JPYでも複数のQuoteが存在するのなら、世界共通の「たった一つのFX価格」は本当に存在するのでしょうか?
世界共通の「たった一つのFX価格」はあるのか
前章では、普段ひとつの「価格」に見えているUSD/JPYの奥側に、
複数のQuote(提示価格)
が存在することを見てきました。
DealerやLPなどがBid / Askを提示し、市場参加者はVenueを通じて、あるいはBilateral Relationshipの中で、それらのQuoteへアクセスしています。
そして、同じUSD/JPYであっても、
市場全体のすべての参加者が、必ずまったく同じQuoteを見ているとは限りません。
すると、ここで避けて通れない疑問があります。
私たちが普段、
「現在のUSD/JPYは150.100です」
と一つの数字で話している、その「価格」。
これは本当に、
世界中で共通する、たった一つのUSD/JPY価格
なのでしょうか。
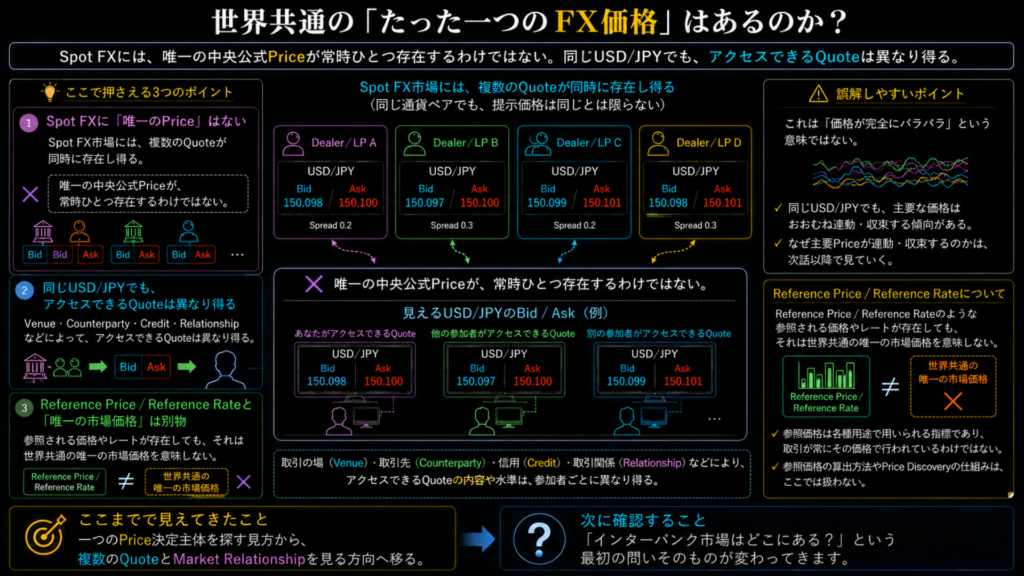
Spot FXに世界共通の「唯一の価格」はない
ここまで追ってきたSpot FX市場の構造を、もう一度思い出してみます。
一つの中央取引所があるわけではない。
一つのVenueだけで取引されているわけでもない。
取引相手との関係も一つではない。
そして、提示されるQuoteも一つとは限らない。
この構造の中で、
世界中のSpot FX市場に対して、常に一つだけ存在する「唯一の公式価格」
を想定すると、市場の実態とは少しズレてきます。
例えば、同じ瞬間のUSD/JPYでも、
あるDealerでは、
150.100 / 150.102
別のDealerでは、
150.101 / 150.103
別の取引環境では、
150.099 / 150.102
といったQuoteが提示されることはあり得ます。
もちろん、
それぞれのQuoteが、互いに無関係な数字として存在している
という意味でもありません。
ここで見ているのは、
世界中のすべての取引に対して、一つの中央機関が「これだけが正しいUSD/JPY価格です」と決定しているわけではない
という市場構造です。
Spot FXでは、世界中のすべての参加者が共有する「たった一つの公式価格」を前提にするのではなく、
複数の市場参加者が、それぞれの取引環境や関係の中でQuoteを提示している
と捉える方が、市場構造を理解しやすくなります。
では、なぜ同じUSD/JPYなのに、Quoteが異なり得るのでしょうか。
なぜ同じUSD/JPYでもQuoteが異なり得るのか
前章では、市場参加者によって、
どのDealerやLPと取引関係を持っているのか。
どのVenueへアクセスしているのか。
どのQuoteを受け取れるのか。
といった条件が異なり得ることを見てきました。
ここでも、その違いが関係してきます。
例えば、
ある市場参加者はDealer AのQuoteへアクセスしている。
別の市場参加者はDealer BのQuoteを見ている。
また別の参加者は、複数のQuoteへアクセスできる取引基盤を利用している。
そう考えると、
同じUSD/JPYを見ていても、全員がまったく同じ情報源・同じ取引環境を見ているとは限らない
ことが分かります。
さらに、DealerやLPが提示するQuoteそのものも、常に完全に同一とは限りません。
そのため、
「USD/JPY」という通貨ペアは同じでも、誰が・どのVenueや取引関係を通じて見ているのかによって、アクセスできるQuoteに違いが生じ得る
わけです。
ただし、ここで一つ線を引いておきます。
なぜDealer Aが150.100を提示し、
なぜDealer Bが150.101を提示したのか。
そして、そのQuoteが次の瞬間にどう変化するのか。
そこまで進むと、
Quoteがなぜ変わり、価格がなぜ動くのか
という次のテーマへ入っていきます。
今はまだ、その仕組みまでは追いません。
同じUSD/JPYでQuoteが異なり得るからといって、「FXには基準として参照される価格が何もない」という意味ではありません。
ここで分けて考えたいのは、実際の取引でアクセスするQuoteと、何らかの目的で参照される価格やレートは同じものではないという点です。
ここで、もう一つ気になる言葉があります。
ニュースや金融情報を見ていると、
Reference Price(参照価格)
あるいは、
Reference Rate(参照レート)
といった言葉を目にすることがあります。
もし世界共通の唯一のFX価格がないのなら、
こうした「参照される価格」は何なのでしょうか。
Reference Priceと「唯一の市場価格」は別物
Reference Priceは、その名のとおり、
何らかの目的で参照される価格
です。
またReference Rateには、
一定の目的や算出方法に基づいて算出・公表されるレート
もあります。
ここで大切なのは、
参照される価格やレートが存在すること
と、
世界中のSpot FX取引が、その一つの価格だけで行われていること
は別だということです。
例えば、あるReference Rateが
USD/JPY 150.100
と示されていたとしても、
その瞬間に世界中の実際の取引が、すべて150.100で行われているという意味ではありません。
実際の市場ではBid / AskのQuoteが提示され、市場参加者がアクセスしている取引環境も一様ではありません。
同じように、
あるVenueの価格が市場参加者から広く参照されていたとしても、
そのVenue=世界中のSpot FX市場そのもの
になるわけではありません。
これは、ここまで追ってきた話と同じです。
一つのVenueを市場全体と同一視しない。
一つのQuoteを市場全体のQuoteと同一視しない。
そして、
一つのReference Priceを、世界共通の唯一のFX価格と同一視しない。
そう考えると、
「現在のUSD/JPYは150.100です」
という言葉の見え方も少し変わってきます。
それは、
世界中のすべての取引に対して、中央から一つだけ与えられた絶対的な数字
というより、
どの価格を参照しているのか、どの取引環境を見ているのかという前提の上で示されている数字
として見る必要があります。
Reference PriceやReference Rateが存在することと、Spot FX市場全体に「唯一の公式価格」が存在することは別です。
価格を見るときは、「この数字は、何を基に、何の目的で示されているのか」を分けて考えると、その意味が見えやすくなります。
ここまで来ると、第03話の冒頭で探していたものが、かなりはっきりしてきました。
私たちは最初、
どこかに巨大な「インターバンク市場」があり、
そこに世界中の取引が集まり、
そこでUSD/JPYの価格が一つ決まっている。
そんな姿を探していました。
しかし、実際に一つずつ追ってみると、
一つの中央取引所に、世界中のSpot FX取引が集まっているわけではない。
Venueも一つではない。
市場参加者も一種類ではない。
取引関係も一つではない。
そして、
Quoteも、世界共通の唯一の価格も、一つの中央から与えられる構造ではありませんでした。
だとすれば――
「インターバンク市場はどこにある?」
という最初の問いそのものを、
そろそろ別の角度から見直す必要がありそうです。
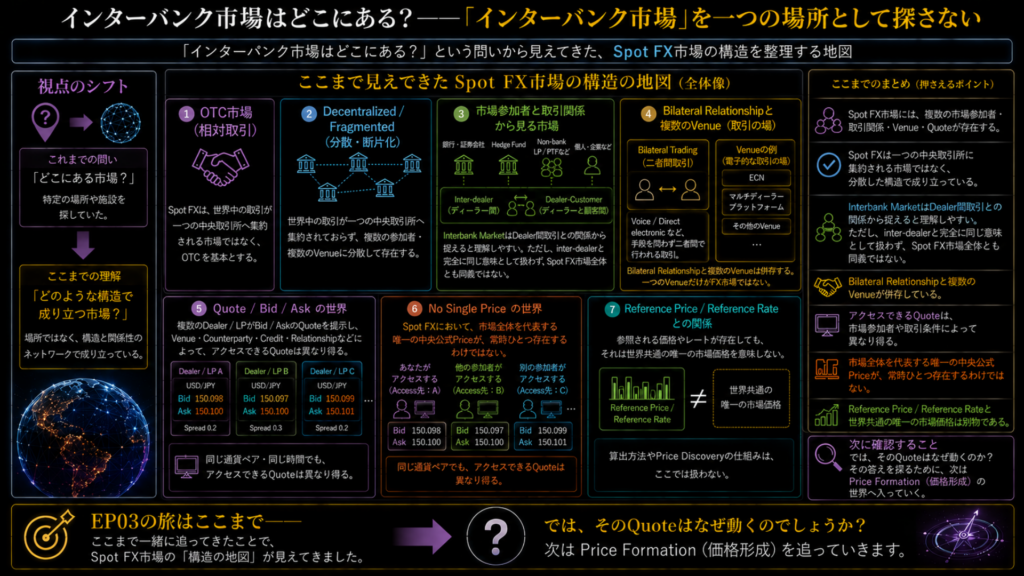
まとめ――「インターバンク市場」を一つの場所として探さない
第03話の最初に、私たちはこんな疑問を持っていました。
「インターバンク市場は、どこにあるのだろう?」
東京なのか。
ロンドンなのか。
ニューヨークなのか。
それとも、世界中の銀行や金融機関が接続する巨大な電子市場のようなものがあるのか。
そんな「場所」を探すところから、今回の話は始まりました。
では、ここまで一緒に見てきたものを、もう一度並べてみましょう。
まず、Spot FXには、
世界中の取引が集まる一つの巨大な中央取引所
があるわけではありませんでした。
Spot FXはOTCを基本とし、電子取引も存在する。
そして、その市場は一つの中央へすべてが集まるのではなく、
Decentralized(分散)
かつ、
Fragmented(断片化)
した構造を持っていました。
では、分散していたのは「場所」だけだったでしょうか。
そうではありませんでした。
市場参加者。
取引基盤。
取引相手との関係。
Liquidity。
市場を構成するさまざまな要素が、一つの中央へ集約されるのではなく、複数の場所や関係にまたがっていました。
ここで、
「FX市場はどこにある?」
という最初の見方が、少し変わってきます。
一つの建物や、一つの取引所、一つの取引システムを見つければ、
「ここがFX市場です」
と答えられるような構造ではなかったからです。
さらに、私たちは「インターバンク市場」という言葉そのものも見直しました。
Interbank。
文字どおり読めば、「銀行同士の市場」に見えます。
しかし、Spot FX市場全体へ視野を広げると、
Inter-dealer
だけでなく、
Dealer-Customer
という取引関係も存在していました。
市場参加者も銀行だけではありません。
Non-bank Participantも存在し、それぞれが異なるRoleで市場に関わっています。
だからこそ、
「Interbank Market」という言葉だけで、Spot FX市場全体を一つの箱として捉えることはできない
ことも見えてきました。
では、その市場参加者たちはどこで取引していたでしょうか。
そこでも、一つの答えにはなりませんでした。
Counterparty同士には、
Bilateral Relationship(二者間の取引関係)
があり、
取引には、
Venue(取引の場/取引基盤)
も使われています。
しかし、一つのVenueを見つければ、
「これがFX市場そのものだ」
と言えるわけでもありませんでした。
複数の市場参加者がいて、
複数の取引関係があり、
複数のVenueや取引基盤が存在する。
ここまで追ってくると、Spot FX市場は、
一つの「場所」として見るより、複数の市場参加者・取引関係・取引基盤が重なって成り立つ構造として見る方が、その姿を捉えやすい
ことが分かってきます。
そして第03話の後半では、さらに「価格」へ目を向けました。
私たちの取引画面には、
USD/JPY 150.100
のように、一つの数字が表示されています。
しかし、その奥側にあったのは、
DealerやLPなどが提示するQuote(提示価格)
でした。
QuoteはBid / Askという形で提示され、市場参加者によってアクセスできるQuoteも同じとは限りません。
つまり、
世界中のSpot FX取引に対して、一つの中央機関が唯一の公式価格を決め、それを全員へ配信している構造でもありませんでした。
参照される価格やレートが存在しても、それを
世界中のSpot FX取引すべてに共通する唯一の市場価格
と同一視することはできません。
ここまでをつなげてみると、第03話の最初に持っていたイメージとは、かなり違う景色が見えてきます。
一つの中央取引所に、世界中のSpot FX取引が集まっているわけではない。
市場参加者も一種類ではない。
取引関係も一つではない。
Venueも一つではない。
そして、
世界中の参加者すべてが共有する一つのQuoteがあるわけでもない。
だから、
「インターバンク市場はどこにある?」
という問いに対して、一つの都市や建物、取引所、電子Venueの名前を探し続けても、Spot FX市場全体の姿にはたどり着けません。
「インターバンク市場」という一つの巨大な場所を探すのではなく、
Spot FX市場を、複数の市場参加者・取引関係・Venue・Liquidity・Quoteが重なる分散した市場構造として見ていく。
そして、
Interbank MarketとSpot FX市場全体を、そのまま同じものとして扱わない。
第03話で見えてきたのは、そんな市場の姿でした。
では、最初の疑問へもう一度戻ってみましょう。
「インターバンク市場は、どこにある?」
ここまで追ってきた今なら、
その答えを「どこか一つの場所の名前」として探すだけでは足りないことが分かります。
むしろ、
誰が市場に参加しているのか。
誰と誰が取引できるのか。
どのようなVenueや取引基盤が使われているのか。
どのQuoteへアクセスしているのか。
そうした複数の繋がりを見ていくことで、分散したSpot FX市場の輪郭が見えてきます。
第03話では、
「市場はどこにあるのか」
を追ってきました。
そして最後に見えてきたのは、一つの場所ではなく、
複数の市場参加者と取引関係、Venue、Liquidity、Quoteが重なって成り立つ市場構造
でした。
しかし――
ここで、もう一度USD/JPYの画面を見てみます。
世界中の参加者すべてが、一つのQuoteだけを見ているわけではない。
市場も一つの場所へ集約されていない。
それでも、
150.100
150.101
150.105
と、価格は動いていきます。
では、
そのQuoteは、なぜ変わるのでしょうか。
そして、分散した市場の中で、
なぜUSD/JPYの価格は動くのでしょうか。
次は、「市場がどこにあるのか」からもう一歩奥へ進み、
Price Formation(価格形成)
を追っていきます。
次回|FX市場の裏側・第04話
一つの場所ではなく、複数の参加者・Venue・Quoteが重なるSpot FX市場。
それでも、画面の価格は絶えず動き続けています。
では、そのQuoteはなぜ変わり、USD/JPYの価格はなぜ動くのでしょうか?
次は、分散した市場の中で起きている価格形成を追っていきます。
参考資料・出典
本記事では、Spot FXのOTC構造、Decentralized / Fragmented Market、Inter-dealer / Dealer-Customer、Bilateral Trading、Venue、Quote、Bid / Ask、Reference Priceなどについて、主に以下の公的資料・市場構造資料を参考にしています。
主要資料
Bank for International Settlements(BIS)|The FX trade execution landscape through the prism of the 2025 BIS Triennial Survey
Spot FXがOTCで取引されること、FX市場がDecentralized / Fragmentedな構造を持つこと、複数のVenueやExecution Methodが併存していることなどを確認。
https://www.bis.org/publications/fx-trade-execution-landscape-through-prism-2025-bis-triennial-survey
Bank for International Settlements(BIS)|2025 Triennial Central Bank Survey / OTC foreign exchange turnover in April 2025
Reporting Dealer、銀行、機関投資家、Hedge Fund / PTFなど、現在のFX市場に存在する多様なMarket ParticipantとCounterparty構成を確認。
https://www.bis.org/publications/202509-commentary-otc-derivatives
Bank for International Settlements(BIS)|The foreign exchange market
Spot FXのOTC Market Structure、Inter-dealer / Dealer-Customer、市場のFragmentation、Primary VenueやPrice Discoveryとの関係などを確認。
https://www.bis.org/publications/working-paper-1094-foreign-exchange-market
Global Foreign Exchange Committee(GFXC)|The Role of Disclosure and Transparency on E-Trading Platforms
Liquidity ProviderがBid / Askを提示するRole、E-Trading Platform / Venue、市場参加者がQuoteへアクセスする構造などを確認。
https://www.globalfxc.org/uploads/GFXC_report_role_of_disclosure_transparency_etrading_platforms.pdf
Federal Reserve Bank of New York(FRB)|Has Automated Trading Promoted Efficiency in the FX Spot Market?
Spot FXのBilateralな取引構造、Counterparty Credit Relationshipによって市場参加者がアクセスできるQuoteが異なり得ること、株式市場のようなUniversal Best Bid / Offerを前提にできないことなどを確認。
https://libertystreeteconomics.newyorkfed.org/2014/03/has-automated-trading-promoted-efficiency-in-the-fx-spot-market/
Bank of England(BoE)|How fair and effective are the fixed income, foreign exchange and commodities markets?
FXではCreditやClient Relationshipなどによって参加者が見られるPriceの範囲が異なり得ること、Wholesale FXに単一のPriceを前提とできないことなどを確認。
https://www.bankofengland.co.uk/-/media/boe/files/paper/2014/how-fair-and-effective-are-the-fixed-income-foreign-exchange-and-commodities-markets
European Central Bank(ECB)|Euro foreign exchange reference rates
Reference Rateは参照目的で公表されるレートであり、実際のSpot FX取引における唯一のリアルタイム取引価格とは異なることを確認。
https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html