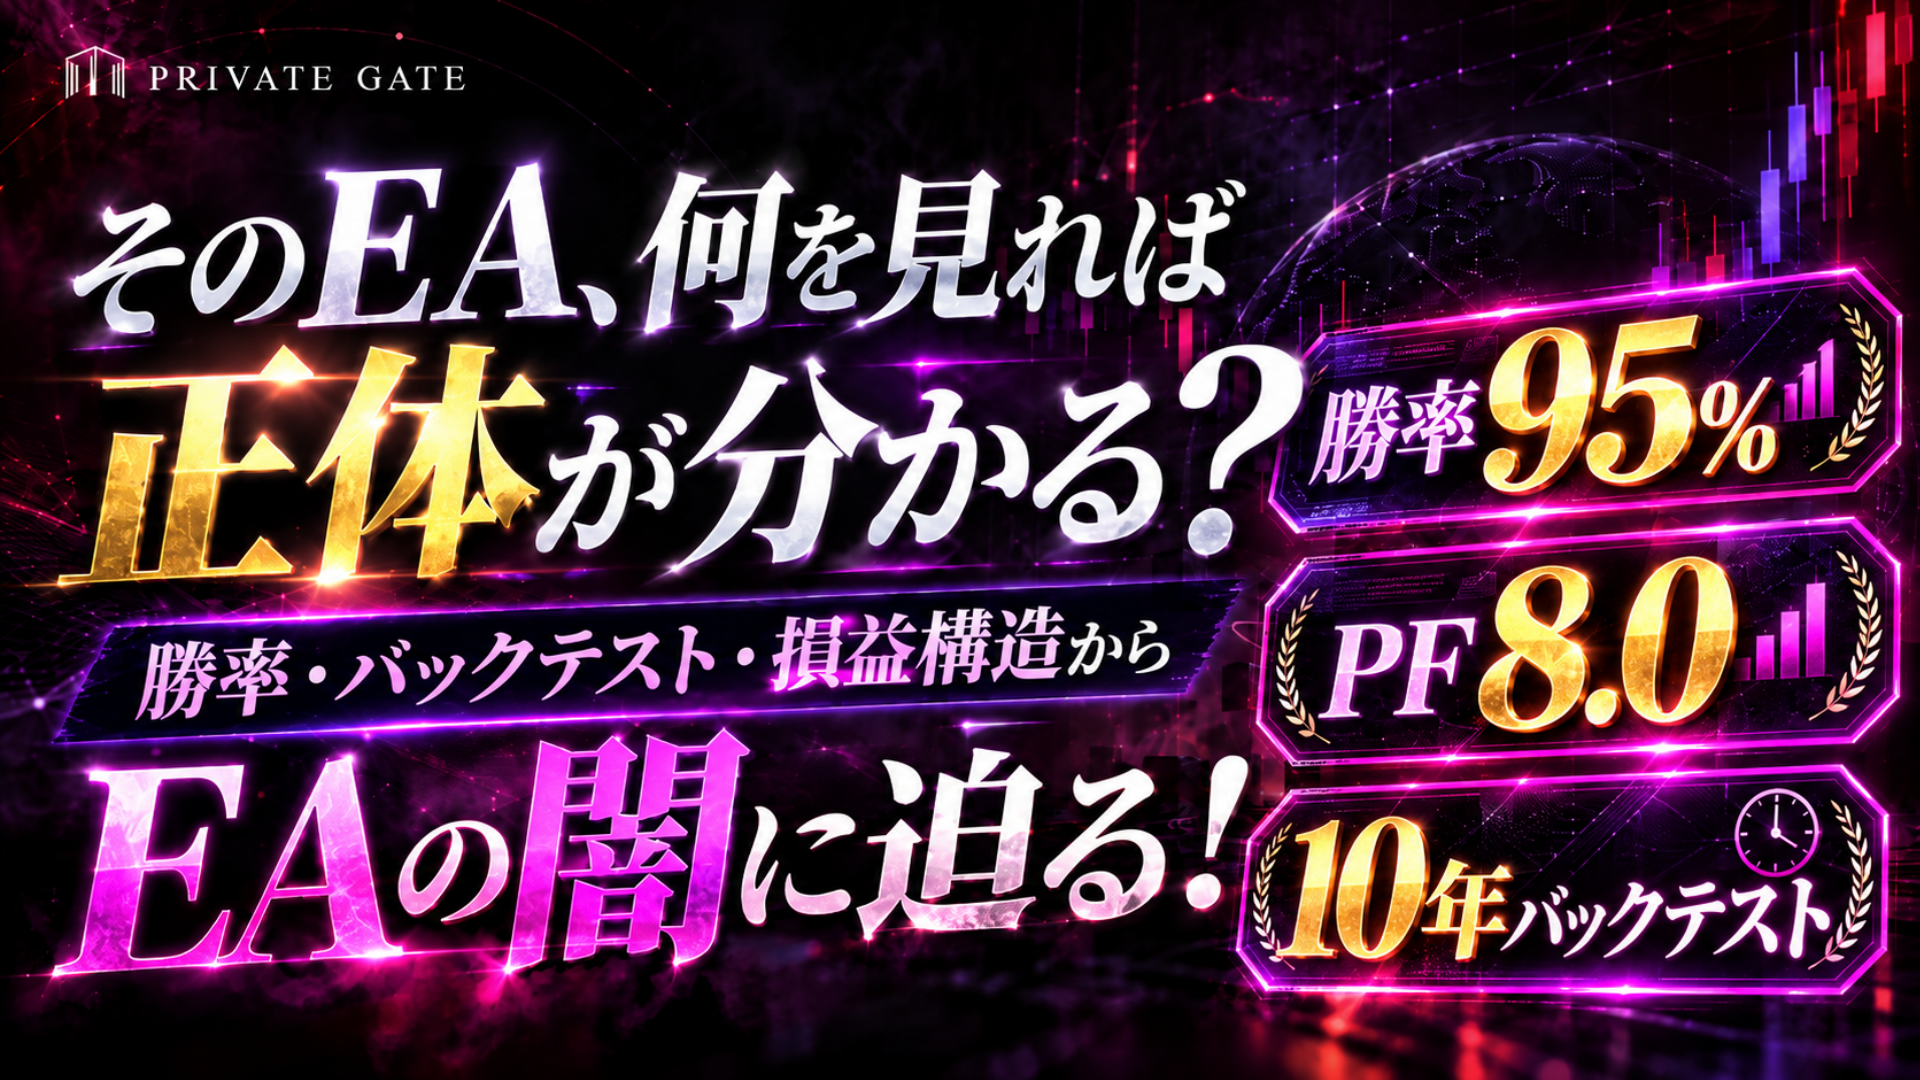
このEA、かなり優秀に見える
EAを探していると、販売ページや紹介動画で、いくつもの数字を目にすることがあります。
たとえば、こんなEAがあったとします。
- 勝率:95%
- Profit Factor:8.0
- テスト期間:10年間
- 損益曲線:綺麗な右肩上がり
- Drawdown:それほど大きく見えない
さらに、その下には長期間のバックテスト結果。
細かな上下はありながらも、資産は少しずつ増え続けている。
これだけを見ると、
「かなり優秀なEAなのでは?」
と思っても不思議ではありません。
むしろ、何も知らずにこの数字だけを見れば、そう感じる方が自然でしょう。
まず目に入るのは「勝率」
なかでも分かりやすいのが、勝率です。
勝率95%。
単純に考えれば、100回取引して95回が勝ちです。
EAを選ぶ側からすれば、
「できるだけ負けないものを使いたい」
と考えるのも自然です。
そのため、
95%
という数字には、それだけでもかなりのインパクトがあります。
何度か負けながら利益を残すEAよりも、ほとんどの取引をプラスで終えているEAの方が強そうに見える。
ここまでは、それほど不思議な感覚ではありません。
Profit Factorも高い
さらに表示されているのが、
Profit Factor 8.0
という数字。
Profit Factorについて詳しく知らなくても、
「1.5より2.0、2.0より8.0の方が良さそう」
という印象は受けます。
EAの販売ページなどでは、勝率と並んでProfit Factorが成績の一つとして表示されることもあります。
その数字が8.0ともなれば、
「勝率だけではなく、こちらの数字もかなり良さそうだ」
と感じるかもしれません。
では、
Profit Factor 8.0とは、実際には何が8.0なのでしょうか。
高ければ高いほど、そのEAは優秀なのでしょうか。
ここもあとで、実際の利益と損失に置き換えながら見ていきます。
今の段階では、
「かなり良さそうな数字が並んでいる」
くらいで大丈夫です。
右肩上がりなら、さらに安心?
そして最後に目に入るのが、バックテストの損益曲線です。
期間は10年間。
グラフは大きく崩れることなく、右肩上がり。
数か月だけではなく、10年間にわたって利益を積み上げているように見えるなら、
「たまたま一時的に良かっただけではなさそう」
という印象も強くなります。
ここまで揃えば、
「これなら、そのまま動かしても利益を積み上げてくれるかもしれない」
と期待する人がいても不思議ではありません。
では、このEAは本当に優秀なのでしょうか。
ここで大切なのは、
いきなり「怪しい」と決めつけないことです。
勝率95%という数字は、本当にそのバックテストから計算されたものかもしれません。
Profit Factor 8.0も同じです。
10年間の右肩上がりのグラフも、実際にその条件でテストした結果かもしれない。
つまり、
数字そのものが間違っているとは限りません。
それでも、一つだけ疑問が残ります。
勝率95%。Profit Factor 8.0。10年間の右肩上がり。
この数字がすべて本当だったとして、それだけでEAの「正体」まで分かったと言えるのでしょうか?
ここから、一つずつ見ていきます。
まずは、もっとも分かりやすい数字から。
勝率95%。
この数字は、私たちに何を教えてくれているのでしょうか。
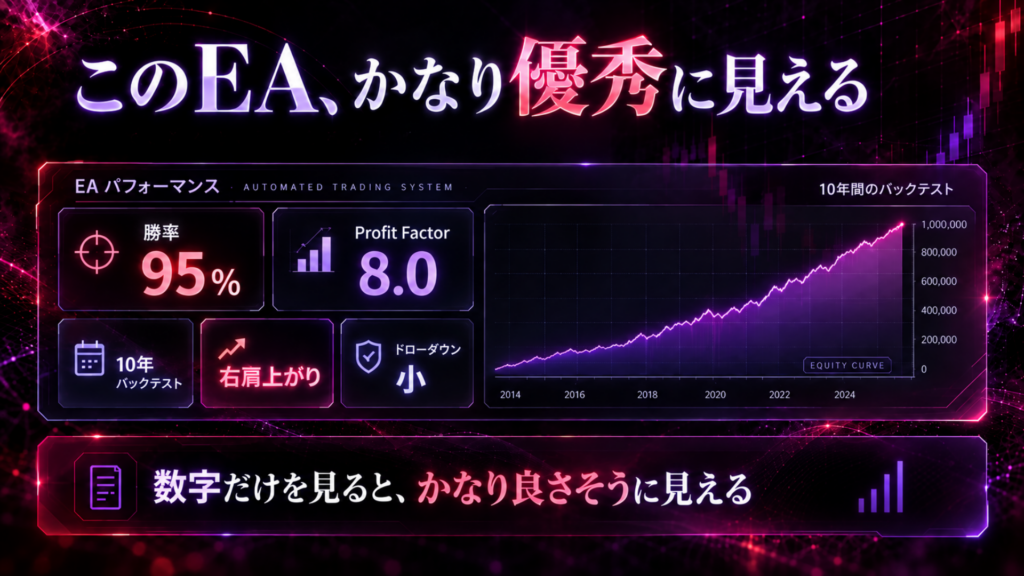
勝率95%なら「強いEA」?
前の章で見たEAの勝率は、95%でした。
では、20回取引したとします。
そのうち19回で、それぞれ1,000円ずつ利益を出した。
+1,000円 × 19回
= +19,000円
そして、残りの1回だけ負けた。
ただし、その1回の損失が30,000円だったとしたら…
19回の利益 +19,000円
1回の損失 -30,000円
合計 -11,000円
勝率は95%。
それでも、最終的な損益はマイナスです。
95%も勝っているのに、なぜ利益が残らないのでしょうか?
理由はシンプルです。
勝率は、取引全体のうち「どれくらい勝ったか」を教えてくれます。
しかし、
「いくら勝って、いくら負けたか」までは教えてくれません。
1回の「勝ち」と「負け」は同じ大きさではない
勝率を計算するとき、
+500円
の取引も、
+10,000円
の取引も、どちらも「1勝」です。
反対に、
-500円
の取引も、
-50,000円
の取引も「1敗」。
勝率だけを見ても、
1回の勝ちでどれくらい利益が出ているのか。
1回の負けでどれくらい損失が出ているのか。
そこまでは分かりません。
たとえば、こんな2つのEAがあったとします。
EA A
勝率95%
小さな利益を何度も積み重ねる
たまに大きな損失が出る
一方で、
EA B
勝率40%
何度か小さく負ける
勝つときは大きな利益を取る
勝率だけを比べれば、EA Aの方が圧倒的に強そうに見えます。
しかし、どちらの損益が良いかは、勝率だけでは判断できません。
ここで見る必要があるのが、
「どう勝って、どう負けているのか」
です。
高い勝率は悪い数字なのか?
もちろん、そういう意味ではありません。
勝率が高いこと自体は、そのEAを知るための重要な情報です。
問題なのは、
勝率95%だから、このEAは優秀。
と、そこで判断を止めてしまうことです。
同じ勝率95%でも、
- 1回の利益はいくらなのか
- 負けるときにどれくらい失うのか
- その勝ち方と負け方が、どのように積み重なっているのか
によって、EAの損益の形は変わります。
勝率は「どれくらい勝ったか」を示す数字。「どう勝って、どう負けたか」までは分からない。
では、勝率だけでは足りないなら、何を一緒に見ればいいのでしょうか。
EAのバックテストには、もう一つよく目にする数字があります。
Profit Factor。
最初に見たEAでは、
Profit Factor 8.0
と表示されていました。
勝率95%だけでは判断できないとしても、
Profit Factorまで8.0なら、やはりかなり優秀なのでしょうか。
その前に…
そもそもProfit Factorとは、何を表している数字なのでしょうか。
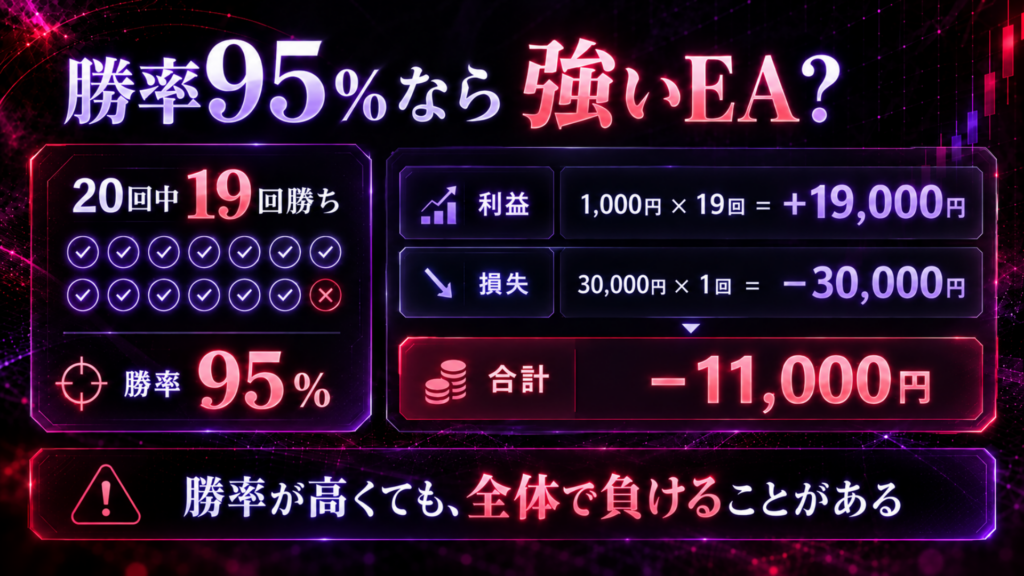
Profit Factor 8なら「ものすごく優秀」?
勝率だけでは、
「どれくらい勝ったか」
は分かっても、
「いくら勝って、いくら負けたか」
までは分かりませんでした。
そこで、もう一つ気になる数字があります。
最初に見たEAでは、
Profit Factor 8.0
と表示されていました。
勝率95%だけでは判断できないとしても、Profit Factorまで8.0なら、今度こそかなり優秀なのでしょうか。
その前に、
そもそもProfit Factorとは何を表している数字なのか。
ここから見てみましょう。
そもそもProfit Factorって何?
まずは、難しい式を考えずに金額だけ見てみます。
あるEAをバックテストした結果、勝った取引をすべて合計すると、
+800万円
の利益が出ていたとします。
一方、負けた取引をすべて合計すると、
-100万円
の損失が出ていた。
この2つを比べます。
総利益は800万円。
総損失は100万円。
800万円 ÷ 100万円 = 8.0。
この 8.0 がProfit Factorです。
つまり、
Profit Factor = 総利益 ÷ 総損失
ということです。
MetaTrader 4でも、Profit FactorはGross Profit(総利益)とGross Loss(総損失)の比率として扱われています。
ここでは難しく考えなくて大丈夫です。
ざっくり言えば、
「そのバックテストでは、損失の合計に対して、どれくらい利益を作ったのか」
を見る数字です。
Profit Factor 8.0は何を意味する?
では、Profit Factor 8.0。
これは、
そのバックテストでは、総損失100万円に対して総利益800万円だった。
という意味です。
言い換えれば、
総損失に対して、総利益が8倍あった
ということです。
ただし、ここで一つ注意があります。
Profit Factor 8.0だからといって、
「8倍勝ちやすい」
という意味ではありません。
また、
Profit Factor 2.0のEAより4倍優秀
という意味でもありません。
そして、
これから運用してもProfit Factor 8.0が続く
と保証する数字でもありません。
EAの紹介や解説では、
「Profit Factor 2以上なら優秀」
といった目安を見かけることもあります。
しかし、MetaTraderが「PF2以上なら優秀」といった合格ラインを定めているわけではありません。
Profit Factorが表しているのは、あくまで、
その期間・その条件で行ったバックテストの総利益と総損失の比率
です。
同じProfit Factor 2.0でも、中身は違う
ここでもう少し具体的に考えてみます。
2つのEAがあり、どちらも、
Profit Factor 2.0
だったとします。
まずEA A。
80回勝ち。
平均利益は2,500円。
20回負け。
平均損失は5,000円。
合計すると、
総利益は200,000円。
総損失は100,000円。
Profit Factorは2.0です。
勝率は80%。
ではEA B。
50回勝ち。
平均利益は4,000円。
50回負け。
平均損失は2,000円。
こちらも、
総利益は200,000円。
総損失は100,000円。
Profit Factorは2.0です。
同じProfit Factor 2.0でも、かなり性格が違います。
EA Aは、
多く勝つ代わりに、1回の損失が大きい。
EA Bは、
勝率は50%でも、勝つときの利益が負けるときの損失より大きい。
つまり、
Profit Factorが同じだからといって、同じように利益を作るEAとは限りません。
Profit Factorは、そのEAの成績を見るための重要な数字です。
しかし、
「どうやってその数字になったのか」
までは、Profit Factorだけでは見えてこないのです。
ではProfit Factor 8や10は、なぜ出る?
ここで最初のEAへ戻ります。
勝率95%。
そして、
Profit Factor 8.0。
Profit Factorの意味が分かった今なら、少し違った見方ができます。
PF 8.0ということは、
総利益が、総損失に対してかなり大きい。
では、なぜでしょうか。
考えられる方向は大きく2つです。
一つは、
総利益が大きい。
もう一つは、
総損失が小さい。
もちろん、両方ということもあります。
ここで見たいのは、
「8.0という数字が高いか低いか」だけではありません。
なぜ8.0になったのか?
です。
たとえば、
総利益800万円。
総損失100万円。
これならProfit Factorは8.0です。
では、その100万円の損失は、
どんな負け方から生まれたのでしょうか。
小さな損切りを何度もしているのか。
それとも、負けた取引そのものがほとんどないのか。
そこまで見なければ、EAの性格はまだ分かりません。
Profit Factor 8.0。では、このEAはなぜ「総損失」がこれほど小さいのでしょうか?
Profit Factorは利益と損失の比率を見る重要な数字。
高い理由まで追って初めて、その数字の意味が見えてくる。
勝率95%。
Profit Factor 8.0。
この2つを合わせて見ると、
勝敗数では負けが少なく、確定した損失の合計も利益に対して小さい。
では、その負けそうになった取引は、実際にはどうなっているのでしょうか。
次は、バックテストの数字から少し離れて、
取引の中身そのもの
を追ってみます。
負けないEAの「正体」を追ってみる
勝率95%、Profit Factor 8.0。
ここまで数字を追ってきて、一つ気になることが出てきました。
なぜ、このEAはこんなに負けが少ないのでしょうか。
利益が大きいからProfit Factorが高い。もちろん、そういうEAもあります。
しかし、もう一つ考えられるのが、
損失として確定する取引が少ない
というケースです。
では、負けそうになった取引はどうなっているのでしょうか。
数字から少し離れて、実際のポジションの動きを追ってみます。
負けそうになった取引はどうなる?
たとえば、EAが買いポジションを持ったとします。
ところが、その後価格は下落。最初のエントリー価格から離れ、含み損になっていきます。
ここで損切りすれば、その損失は確定します。
しかし、EAはそこで決済せず、さらに価格が下がったところでもう一つ買いポジションを追加したとします。それでも下がれば、さらに追加します。
その後、価格が少し戻ったらどうなるでしょうか。
最初のポジションだけを見れば、まだ含み損かもしれません。しかし、あとから追加したポジションは、より低い価格で買っています。
そのため複数のポジションをまとめて見れば、価格が最初のエントリー地点まで戻らなくても、全体では利益になることがあります。
そこでまとめて決済する。
個々のポジションでは損失が出ている場合もありますが、全体として利益を残して一連の取引を終えられるケースがあります。
ここまで見ると、「負けが少なく見えるEA」がどのように作られるのか、少しイメージしやすくなってきます。
ナンピン・Grid・Martingale
ここで、いくつか名前を付けてみます。
価格が逆方向へ進んだとき、同じ方向のポジションを追加し、平均的な取得価格を調整していく方法は、一般にナンピンと呼ばれます。
また、一定の価格間隔などで複数のポジションを配置する仕組みは、Gridと呼ばれることがあります。
さらに、損失側でポジションを追加する際に、Lotまで大きくしていく考え方を組み合わせる場合があります。こうした設計で使われるのがMartingale(マーチンゲール)です。
ただし、
Gridなら必ずMartingale。
ナンピンなら必ずLotを増やす。
という意味ではありません。
実際のEAには、ナンピンだけを行うもの、Grid状にポジションを配置するもの、Lotを固定したまま追加するもの、追加するたびにLotも増やすものなど、さまざまな設計があります。
ここで重要なのは名称そのものではなく、
「価格が逆行したとき、ポジション数とLotがどう変化するEAなのか」
という部分です。
なぜ高勝率・高Profit Factorになることがある?
先ほどの例に戻ってみます。
最初のポジションが含み損になっても、すぐには損失を確定しない。さらにポジションを追加し、価格が戻ったところで全体をまとめて決済する。
こうした動きがうまく機能する相場では、損失を確定する回数や総損失を抑えられる場合があります。
その結果として、バックテスト上では高い勝率やProfit Factorが現れることもあります。
最初に見た、
勝率95%。Profit Factor 8.0。
という数字も、こうした損益構造から生まれている可能性があります。
ただし、
高勝率だからGrid系。
Profit Factorが高いからナンピンしている。
と決めつけることはできません。
高い勝率やProfit Factorを作るStrategyは、これだけではないからです。
ここで見ているのは、
「なぜ負けが少ないEAが存在できるのか」を理解するための代表的な一例
です。
では「戻らなかった1回」は?
ここまでは、最後に価格が戻るケースを見てきました。
では、戻らなかったらどうなるのでしょうか。
買いポジションを持つ。
価格が下がる。
ポジションを追加する。
さらに下がる。
また追加する。
それでも、戻らない。
ここは、あえて一つずつ追ってみる必要があります。
価格が一方向へ進み続ければ、ポジション数が増え、それに伴って総Lotや含み損も大きくなっていきます。さらに、複数のポジションを維持するために必要な証拠金も増えていきます。
Martingaleを組み合わせている場合は、Lotそのものが増えるため、その変化がさらに大きくなることがあります。
たとえば、
0.10Lot
↓
0.20Lot
↓
0.40Lot
↓
0.80Lot
と増えていけば、4つのポジションだけで合計1.50Lotです。
最初の0.10Lotだけを見て、
「小さいLotだから大丈夫」
とは言えなくなります。
見るべきなのは、最初のLotではありません。
最終的に何本のポジションを持ち、総Lotがどこまで増える設計なのか。
です。
普段はほとんど負けないEA。では、価格が戻らない相場では、ポジションはどこまで増えるのでしょうか?
高勝率と大きなRiskは両立する
ここで、最初の「勝率95%」という数字をもう一度見てみます。
95%勝っている。
そのバックテストの結果としては、本当に95%だったのかもしれません。
しかし、
95%勝つことと、大きなRiskを抱えていることは矛盾しません。
見るべきなのは、残りの数%で何が起こる設計なのかです。
普段は小さな利益を何度も積み重ね、価格も最終的には戻ってくる。その間は、非常に安定したEAに見えることがあります。
ところが、
今回は戻らない。
その1回で、それまで積み上げてきた利益を大きく失うこともあります。さらに逆行が続けば、EAに設定された損切り条件に達したり、証拠金維持率の低下によってStop Outに至ったりする可能性もあります。
だからGridやナンピン系EAを見るときは、
「何回勝ったか」ではなく、「戻らなかったとき、どこまで耐えられる設計なのか」
も確認する必要があります。
Gridやナンピンは「悪」なのか?
ここは分けて考えたいところです。
Gridやナンピン、Martingaleという言葉だけを見て、すぐに「危険なEA」と決めることはできません。
最大ポジション数を制限しているEAもあります。Lotを増やさない設計もあれば、一定以上の損失で決済するもの、稼働時間や相場状況によって取引を止めるものもあります。
さらに、投入資金やLeverage、Grid間隔によってもRiskの形は変わります。
つまり問題は、
Gridやナンピンという仕組みそのものではありません。
そのEAが、
「どこまで逆行したら、ポジションが何本になり、総Lotがどこまで増え、最終的に何が起きるのか」
を知らないまま動かし続けることです。
普段よく勝つから。
Profit Factorも高いから。
これまでも価格は戻ってきたから。
そうした数字だけを見ていると、**「戻らなかったときの設計」**が見えにくくなります。
Gridやナンピンが問題なのではない。
「戻らなかったとき何が起きるか」を知らずに使うことがRiskになる。
XAUUSDで同じ仕組みを使ったら?
このRiskを考えるとき、分かりやすい例の一つが**XAUUSD(Gold)**です。
ここでも、
「XAUUSDだから危険」
という話ではありません。
見たいのは、値幅の大きな局面と、ポジションを追加していくStrategyが重なったとき何が起きるのかです。
XAUUSDはBrokerによってContract Specificationが異なるため、実際の取引では利用するBrokerの仕様を確認する必要があります。
一例として、1Lot=100ozの仕様を考えてみます。
この場合、Goldが1ドル動くと、1Lotあたり約100 USD分の損益が動きます。
10ドルなら約1,000 USD。
50ドルなら約5,000 USDです。
ただし、これは1Lotを同じエントリー価格から保有していた場合の単純な例です。
Gridやナンピンでは、それぞれのポジションを追加した価格が異なります。
最初のポジションは50ドル逆行していても、途中で追加したポジションは30ドル、その後のポジションは10ドルということもあります。
そのため、実際の含み損は各ポジションのエントリー価格から個別に計算する必要があります。
それでも重要なことは変わりません。
価格が一方向へ進み続け、その途中でポジション数やLotまで増えていけば、Exposureと含み損も大きくなっていきます。
特にMartingaleを組み合わせたEAでは、後から追加するポジションほどLotが大きくなる設計もあります。
Goldが一方向へ大きく動く局面と、この仕組みが重なったらどうなるのか。
ここまで来ると、
勝率95%
という数字だけでは見えなかったRiskが、少し違って見えてきます。
XAUUSDだから必ず危険という意味ではありません。
Contract Size・値動き・Grid間隔・ポジション数・Lot設計によってRiskは変わります。
高い勝率。
高いProfit Factor。
その数字が間違っていたとは限りません。
むしろ、その数字が本当だからこそ、
「なぜこれほど負けが少ないのか?」
を追う意味があります。
そして、そこでGridやナンピンという仕組みが見えてきたなら、次に見るのは、
「どこまで勝てるか」ではなく、「戻らなかったとき何が起きるか」
です。
ただし、EAのRiskはGridやナンピンだけにあるわけではありません。
では逆に、
ナンピンをしない。ポジションは常に1つだけ。
そんなEAなら、今度こそ安心なのでしょうか。
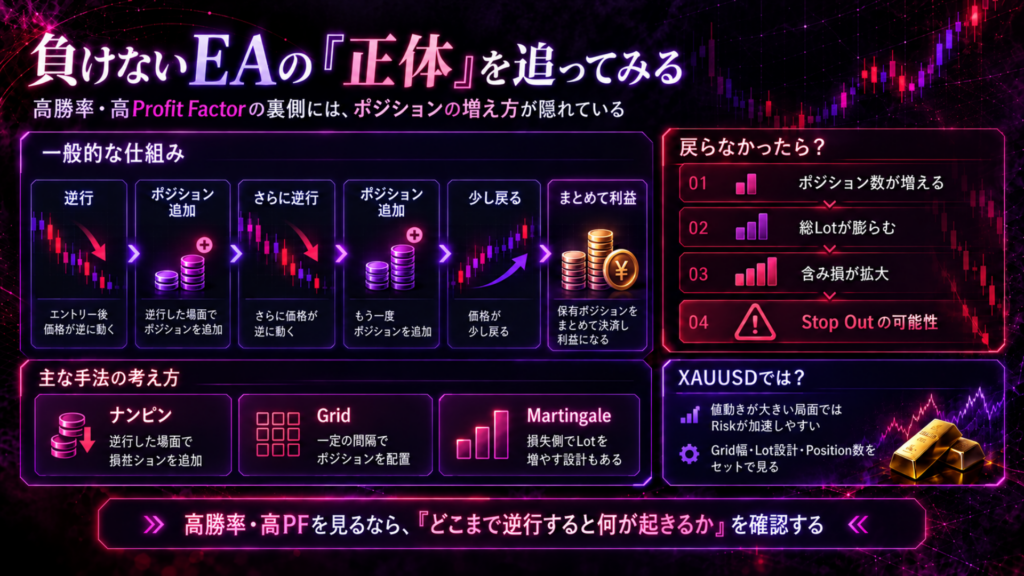
では、ナンピンしないEAなら安心?
ここまで見てきたのは、価格が逆行したときにポジションを追加していくEAでした。
では逆に、
ナンピンをしない。Gridも使わない。同時に持つポジションは1つだけ。
そんなEAなら、今度こそ安心なのでしょうか。
確かに、前に見たような、逆行するたびにポジションが増え、総Lotや含み損が膨らんでいくリスクは基本的にありません。
しかし、
「1ポジションだから優秀」
とは限りません。
EAには、ロジックによってそれぞれ別の苦手な場面があるからです。
常に1ポジションだけ持つEAもある
たとえば、同時に1つのポジションだけを持ち、追加エントリーを行わないEAを考えてみます。
条件が揃ったらエントリー。
そのポジションを保有し、Take ProfitやStop Lossなどの決済条件に到達したら決済する。
そして、次の条件が揃えば新しいエントリーへ進む。
このタイプなら、逆行するたびに2本、3本、4本とポジションが増えていくことはありません。
最初に0.10Lotでエントリーした取引に、さらに0.20Lot、0.40Lotと追加していくわけでもありません。
この点では、Gridやナンピン系とはリスクの形が大きく違います。
ただし、見るべきものがなくなるわけではありません。
見る場所が変わるだけです。
勝率が低くても成立するEAもある
たとえば、トレンドフォロー型のEA。
細かな値動きでは何度か損切りになっても、大きなトレンドが出たときに利益を伸ばすロジックがあります。
仮に10回取引して、
6回負け。
4回勝ち。
勝率は40%です。
最初に見た勝率95%のEAと比べれば、数字だけではかなり弱そうに見えるかもしれません。
しかし、負けるときの損失を小さく抑え、勝つときにはそれより大きな利益を取る設計なら、勝率40%でも全体として利益が残ることはあります。
ここでも重要なのは、
「何回勝ったか」だけではなく、「どう勝って、どう負けているか」
です。
高勝率であることが、EAの絶対条件ではありません。
反対に、勝率が低いからといって、それだけで悪いEAとも言えません。
高勝率の1ポジションEAもある
では、1ポジション型で勝率が高ければどうでしょうか。
これも、それだけではまだ判断できません。
たとえば平均回帰型では、価格が一定の水準から大きく離れたあと、再び戻る動きを狙うロジックがあります。
この動きが機能する相場では、小さな利益を繰り返し取れることがあります。
一方で、価格が戻らず、そのまま一方向へ進み続ければ苦しくなることがあります。
スキャルピングも、見る場所が違います。
小さな値幅を何度も取りにいくEAでは、高い勝率になる場合があります。
ただし、1回あたりの利益が小さいロジックほど、
スプレッド・手数料・スリッページ
の影響を受けやすくなります。
バックテストでは利益が残っていても、取引コストや約定条件が少し変わるだけで、結果が大きく変わることもあります。
ブレイクアウト型なら、また別です。
一定の価格帯を抜けたところでエントリーするロジックでは、大きな値動きを捉えられる一方、抜けたように見えてすぐ戻る「騙しブレイク」が続く相場では、損切りが重なることがあります。
つまり、
ポジションが増えないからリスクがないのではありません。
ロジックによって、リスクが現れる場所が違うのです。
ロジックが違えば「見る場所」も変わる
ここまで整理すると、すべてのEAを同じ基準だけで見るのが難しい理由も分かってきます。
Grid/ナンピン系なら、ポジション数や総Lotがどこまで増え、価格が戻らなかったときにどこで止まるのか。
トレンドフォロー型なら、レンジ相場で損失が続いたあと、大きなトレンドを捉えたときに利益を伸ばせるのか。
平均回帰型なら、価格が戻らず一方向へ進む相場で何が起きるのか。
スキャルピング型なら、スプレッド・手数料・スリッページが変わっても利益が残るのか。
ブレイクアウト型なら、騙しブレイクが続いたときにどの程度の損失が出るのか。
見る場所は、それぞれ違います。
EAのリスクは、ロジックによって現れる場所が違う。
そのEAが「どんな相場を苦手とするのか」を見る。
だから、
「ナンピンしていないから安心」
でもなければ、
「勝率が高いから安心」
でもありません。
大切なのは、そのEAが、
どんな相場で利益を作り、どんな相場を苦手としているのか。
そこを見ることです。
ここまで来ると、最初に見た右肩上がりのバックテストも、少し違って見えてきます。
Grid系なら、価格が戻らない相場を本当に通っていたのか。
トレンドフォロー型なら、長いレンジ相場を通っていたのか。
平均回帰型なら、強い一方向相場を通っていたのか。
スキャルピング型なら、実際に近い取引コストが反映されていたのか。
つまり次に知りたいのは、
そのEAが苦手とする条件まで含めてテストされた結果なのか?
ということです。
次は、あの右肩上がりのグラフへ戻ります。
バックテストそのものの中身
を見ていきましょう。
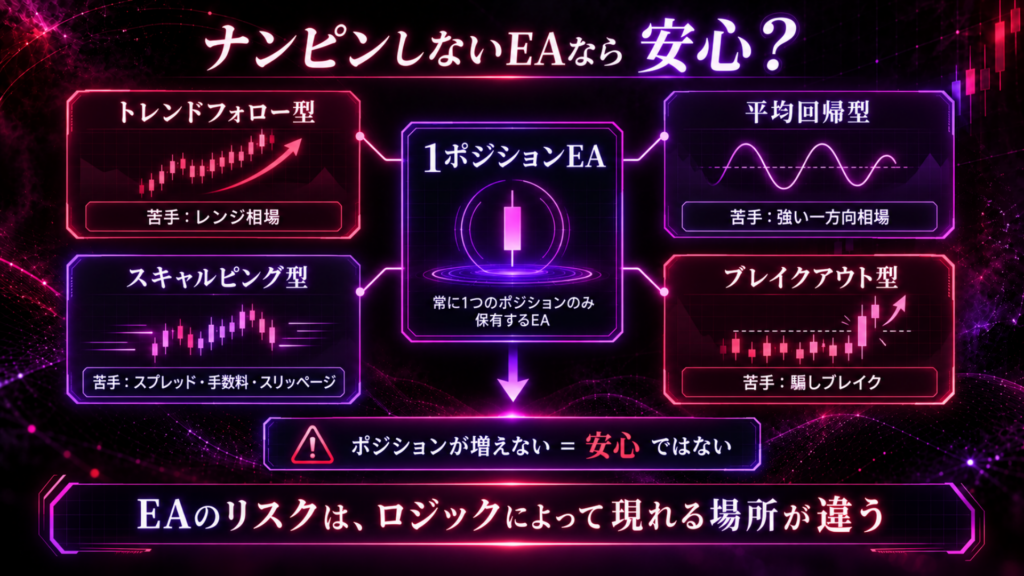
この右肩上がりのバックテスト、どこまで信じる?
ここで、最初に見たEAへ戻ってみます。
勝率95%。
Profit Factor 8.0。
そして、もう一つ強く印象に残っていたものがありました。
10年間、綺麗に右肩上がりを続けるバックテストです。
数か月ではなく10年間。
これだけ長い期間で利益が残っているなら、
「さすがに信頼できるのでは?」
と思いたくなります。
では、この「10年間」という数字は、どこまでEAの強さを教えてくれるのでしょうか。
そもそもバックテストとは?
バックテストは、EAを過去の相場データで動かし、
過去の相場でどのような取引結果になったのか
を確認するための検証です。
どこでエントリーしたのか。
どこで決済したのか。
どれくらい利益が出たのか。
どれくらい損失が出たのか。
それを過去の値動きに当てはめて確認していきます。
つまり、これまで見てきた、
勝率
Profit Factor
ドローダウン
最終的な利益
取引回数
といった数字も、バックテストから得られた結果です。
だからこそ、バックテストはEAを見るうえで重要な材料です。
「過去の結果だから意味がない」
と切り捨てるものではありません。
ただし、同時に一つ確認したいことがあります。
その結果は、どんな条件で作られたのでしょうか。
同じEAでも、テスト条件は一つではない
たとえば、10年間のバックテストと書かれていても、それだけでは分からないことがあります。
どの価格データを使ったのか。
スプレッドはどのように扱われていたのか。
手数料は含まれていたのか。
スリッページなど、実際の約定との差はどこまで考慮されているのか。
その10年間で、何回取引していたのか。
こうした条件によって、バックテストの結果は変わります。
特に1回あたりの利益が小さいスキャルピングでは、わずかな取引コストの違いでも結果への影響が大きくなることがあります。
一方で、Gridやナンピン系なら、取引コストだけでなく、
価格が長く一方向へ進み続けた場面を通っているのか
という点も重要になります。
つまり、
何を確認すべきかは、そのEAのロジックによって違います。
「10年間」なら十分?
ここで少し考えてみます。
同じ「10年間」でも、
取引回数が100回のEA。
取引回数が5,000回のEA。
この2つでは、バックテストの中で積み重なっている取引の数が違います。
もちろん、
取引回数が多ければ、それだけで優秀
という意味ではありません。
ここで言いたいのは、「10年」という期間だけでは、そのEAがどれだけ多くの取引や相場局面を通ってきたのかまでは分からないということです。
そして、もっと重要なのが、
その10年間に、そのEAが苦手とする相場が入っていたのか。
という点です。
たとえばGrid系EAなら、価格がある程度戻ってくる局面では綺麗な結果を残すことがあります。
しかし、本当に確認したいのは、
価格が戻らず、一方向へ進み続けた場面でどうなったのか
です。
10年間という長さだけでは、そのEAにとって厳しい相場がどの程度含まれていたのかまでは分かりません。
ロジックごとに「苦手な相場」が違う
前に見たように、EAにはロジックごとに苦手な場面があります。
トレンドフォロー型なら、長いレンジ相場。
平均回帰型なら、価格が戻らない強い一方向相場。
Grid/ナンピン系なら、追加したポジションを抱えたまま逆行が続く相場。
ブレイクアウト型なら、騙しブレイクが何度も続く相場。
スキャルピング型なら、スプレッド・手数料・スリッページの影響が利益に対して大きくなる条件。
こうした場面を通ったうえで利益が残っているのか。
そこまで見て、初めて「10年間」という数字の中身が少し見えてきます。
10年間の右肩上がり。その10年間には、このEAが本当に苦手とする相場も含まれていたのでしょうか?
綺麗なグラフだけでなく「崩れた場所」も見る
バックテストを見ると、どうしても右肩上がりの損益曲線に目がいきます。
もちろん、資産がどのように増減してきたのかを見ることは重要です。
ただ、そのEAの性格を知りたいなら、
綺麗に伸びている場所だけでなく、どこで崩れたのかも見る
必要があります。
どんな相場で連敗したのか。
どんな場面でドローダウンが大きくなったのか。
Grid系なら、ポジション数がどこまで増えたのか。
スキャルピングなら、取引コストの影響を受けても利益が残っているのか。
そのEAが苦手な場面でどう動いたのかを追うと、
右肩上がりのグラフだけでは見えなかったロジックの特徴
が見えてきます。
バックテストは期間の長さだけで判断しない。
そのEAが「苦手な相場を通ったか」まで見る。
だから、
10年間だから安心。
でもなければ、
右肩上がりだから安心。
でもありません。
大切なのは、
その結果が、どんな相場とどんなテスト条件を通って作られたのか。
そこまで含めて見ることです。
では、期間も確認した。
取引回数も見た。
苦手な相場も含まれている。
取引コストの条件も確認した。
そこまで見れば、もう十分なのでしょうか。
まだ、もう一つ気になることがあります。
その綺麗な結果を出した「設定」は、どうやって選ばれたのでしょうか。
もし、いくつもの設定を試した中から、
一番成績が良かったものだけを選んでいたとしたら?
次は、その部分を追ってみます。
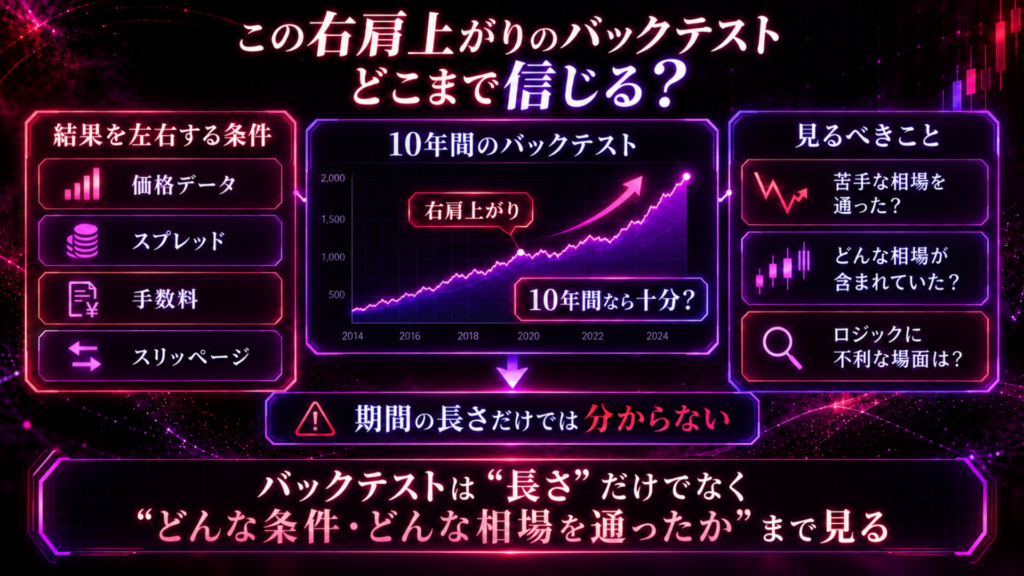
過去に合わせれば、どんなEAでも綺麗に見える?
ここまで、バックテストは結果だけではなく、
どんな相場を通り、どんな条件で作られたのか
まで見る必要があることを追ってきました。
では、期間も十分。
取引回数も確認した。
苦手な相場も含まれている。
取引コストも確認した。
それなら、もうバックテストをそのまま信じてよいのでしょうか。
まだ、もう一つ見ておきたいものがあります。
その結果を出した「設定」が、どうやって選ばれたのか。
です。
一番良かった設定を選ぶ
EAには、さまざまな設定があります。
たとえば、
エントリーする条件。
損切りまでの幅。
利益確定までの幅。
取引する時間帯。
インジケーターの数値。
こうした設定を少し変えるだけでも、バックテスト結果は変わります。
仮に、同じEAで4つの設定を試したとします。
設定AはProfit Factor 1.25。
設定Bは1.48。
設定Cは1.92。
設定Dは2.80。
この結果だけを見れば、
「設定Dが一番良さそう」
と考えるのは自然です。
実際、複数の設定を試し、より良い結果になる組み合わせを探すこと自体は特別なことではありません。
こうした作業は、
最適化(Optimization)
と呼ばれます。
最適化そのものが悪いわけではありません。
むしろ、設定を変えたときに結果がどう変化するのかを確認することには意味があります。
問題は、その先です。
では1,000通り試したら?
先ほどは4通りでした。
では、設定をもっと細かく変えてみます。
損切り幅を10通り。
利益確定幅を10通り。
エントリー条件を10通り。
これだけでも、
10 × 10 × 10 = 1,000通り
の組み合わせができます。
さらに、取引時間やインジケーターの期間、決済条件などまで変えていけば、試せる設定はさらに増えていきます。
その中から、
過去のバックテストで最も成績が良かった設定
を一つ選ぶ。
一見すると、かなり強いEAが完成したように見えるかもしれません。
しかし、ここで考えたいことがあります。
その設定は、本当にロジックが優れていたから良い結果になったのでしょうか。
それとも、
その過去の値動きに、たまたま非常によく合っていただけなのでしょうか。
試す設定が増えるほど、過去データに偶然よく合った設定を選んでしまう可能性も高くなります。
過去に合わせすぎる「過剰適合」
設定を少しずつ調整しながら、
勝率を高くする。
Profit Factorを高くする。
ドローダウンを小さくする。
損益曲線を滑らかにする。
こうして過去のバックテストに対して成績の良い設定を探していけば、非常に綺麗な結果が見つかることがあります。
問題は、
その設定が、過去の値動きに合わせすぎていないか
ということです。
過去では非常によく機能する。
しかし、少し違う値動きになると同じようには機能しない。
こうした状態は、
過剰適合(Overfitting)
と呼ばれます。
ここで大切なのは、
最適化したEA=過剰適合
ではないということです。
複数の設定を比較したからといって、それだけで問題になるわけではありません。
見るべきなのは、
どれだけ多くの候補から選ばれたのか。
そして、
選んだ設定が、調整に使っていないデータでも同じように機能するのか。
という部分です。
1ポジションEAでも同じ
この問題は、Gridやナンピン系だけの話ではありません。
同時に1ポジションしか持たないEAでも起こります。
トレンドフォロー型なら、トレンドを判断する期間。
平均回帰型なら、どこまで価格が離れたらエントリーするのか。
スキャルピング型なら、エントリーする時間帯や利益確定幅。
ブレイクアウト型なら、どの値幅を超えたらブレイクと判断するのか。
こうした設定を過去データに細かく合わせていけば、
過去では非常に綺麗に見えるEA
を作れることがあります。
つまり、
ロジックそのものと、バックテスト上の見え方は分けて考える必要があります。
Gridを使っていない。
Martingaleも使っていない。
1ポジションしか持たない。
それでも、過去の相場へ設定を合わせすぎれば、過剰適合のリスクは残ります。
「過去で最高」と「これからも強い」は別
では、どう考えればよいのでしょうか。
一つの方法が、
設定を調整するために使ったデータと、確認するためのデータを分ける
ことです。
たとえば、ある期間で設定を調整したあと、その調整には使っていない別の期間でも動かしてみる。
こうした確認に使うデータは、
検証用データ(Out-of-Sample)
と呼ばれます。
また、設定を決めたあと、その後の相場で実際にどのような結果になるのかを確認する方法として、
フォワードテスト
もあります。
もちろん、検証用データやフォワードテストで良い結果が出たからといって、将来の利益が保証されるわけではありません。
それでも、
設定の調整に使ったデータだけで評価するより、別のデータでも同じ特徴が残るのかを見る
ための手掛かりにはなります。
この綺麗なバックテスト。
本当にEAのロジックが強かったのでしょうか。
それとも、過去の相場に最も合う設定を選んだ結果なのでしょうか?
見るべきは「結果」だけではない
ここまで来ると、バックテストの見方が少し変わります。
勝率95%。
Profit Factor 8.0。
10年間の右肩上がり。
その数字が本当に計算された結果だったとしても、
その結果がどのように選ばれたのか
までは、数字だけでは分かりません。
何通りの設定を試したのか。
その中から何を基準に選んだのか。
選んだ設定を、別の期間でも確認したのか。
こうした部分まで見て、初めてバックテストの背景が少し見えてきます。
バックテストは「どれだけ良い結果か」だけでなく、「その結果がどう選ばれたのか」まで見る。
だから、
最適化されているから悪い。
でもなければ、
綺麗なバックテストだから信用できない。
でもありません。
重要なのは、
過去で一番良かった設定を、そのまま将来でも強い設定だと考えないこと。
です。
ここまで、勝率、Profit Factor、ロジック、バックテスト期間、相場環境、そして設定の選び方まで見てきました。
かなり多くの条件を確認したように思えます。
しかし、まだ一つ残っています。
バックテストの数字そのものが、どのように計算されているのか。
同じEA。
同じ通貨ペア。
同じ期間。
同じLot。
設定も変えていない。
それなのに、
テスターの口座通貨をUSDからJPYへ変えただけで、結果が大きく変わったとしたら?
次は、このケースを追ってみます。
同じEAなのに、JPYにしたら成績が変わった
ここまで、バックテストを見るときは、
勝率。
Profit Factor。
ロジック。
テスト期間。
苦手な相場。
取引コスト。
設定の選び方。
と、いくつもの場所を確認してきました。
それでも、まだ見落とせるものがあります。
バックテストの中で、数字そのものがどう計算されているのか。
これは、実際に私がバックテストをしていたときに気づいたケースです。
EAは同じ。
通貨ペアも同じ。
テスト期間も同じ。
エントリー条件もLotも変えていない。
変えたのは、
テスターの口座通貨。
USD建てとJPY建てでテストしたところ、
損益結果に明らかな差が出ました。
なぜなのでしょうか。
何も変えていない……はずだった
最初は、どこか別の設定を変えてしまったのかと思いました。
しかし確認しても、
EAは同じ。
取引する通貨ペアも同じ。
期間も同じ。
Lotも同じ。
エントリーするタイミングも変わっていない。
違っていたのは、テスターで指定した口座通貨でした。
MetaTrader 4のストラテジーテスターでは、テスト時の初期資金と、その通貨を指定できます。
USD建てでテストする。
JPY建てでテストする。
口座通貨が変われば、レポートに表示される金額の単位が変わること自体は不思議ではありません。
しかし、単にドル表示が円表示になったという話ではありませんでした。
バックテストの損益そのものに、大きな差が出ていたのです。
違っていたのは「手数料」
差を追っていくと、気になったのが取引手数料の扱いでした。
このケースで使っていたのは、スプレッドだけで取引コストを負担する口座ではなく、
取引ごとに手数料が別途発生するタイプの口座
です。
ここでは分かりやすく、
1Lotの取引で合計4 USDの手数料が差し引かれる
条件だったとします。
USD建てのバックテストなら、「4」という手数料が4 USDとして扱われても不自然ではありません。
では、テスターの口座通貨をJPYへ変更したらどうなるでしょうか。
本来なら、4 USD相当のコストをJPYへ換算して考える必要があります。
ところが、MT4のストラテジーテスターについては、テスト通貨を変更した際に、手数料率が通貨換算されず、
数値だけがそのまま別の通貨として扱われた
とする具体的な報告があります。
私が確認したケースでも、同じような現象が疑われました。
4ドルが「4円」になったら?
ここは数字にすると分かりやすくなります。
仮に手数料が、
4 USD
だったとします。
USD/JPYが150円なら、
4 USDはおよそ600円相当です。
ところが、JPY建てのテストで「4」という数値だけがそのまま使われ、
4 JPY
として扱われたらどうでしょうか。
本来なら約600円相当。
それが4円。
同じ「4」でも、取引コストとしての大きさはまったく違います。
1回の取引だけなら、口座全体への影響は小さく見えるかもしれません。
しかし、EAは何十回、何百回、場合によってはそれ以上の取引を繰り返します。
仮に、すべて1Lotで1回あたり4 USD相当の手数料がかかる取引を100回行ったとします。
4 USDを約600円として計算すれば、手数料は合計約60,000円。
一方、4 JPYとして100回計算されれば、合計400円です。
60,000円と400円。
これだけ違えば、バックテストの最終損益や残高の推移に大きな差が出ても不思議ではありません。
同じEA、同じ期間、同じ取引。
それでも、取引コストの計算が違っていたら、本当に「同じ条件」でテストしたと言えるのでしょうか?
特に影響を受けやすいEAは?
この違いは、どんなEAでも同じ大きさで影響するわけではありません。
特に気をつけたいのが、
スキャルピングや取引回数の多いEA
です。
1回の取引で比較的大きな値幅を狙うEAなら、数ドルの手数料差が全体へ与える影響は相対的に小さいことがあります。
一方、1回あたりの利益が小さいEAでは、
小さな取引コストそのものが、利益を残せるかどうかに大きく関わります。
さらに取引回数が多ければ、その差は何度も積み重なります。
バックテスト上では、非常に綺麗な右肩上がり。
しかし実際には、
本来差し引かれるはずの手数料が、極端に小さく計算されていた。
もしそうなら、その損益曲線の見え方も変わってきます。
JPY建てバックテストが悪いわけではない
ここは重要です。
JPY建てでバックテストすること自体が問題なのではありません。
また、
すべてのMT4や、すべてのBrokerで同じ現象が起きる
という意味でもありません。
今回見ているのは、
取引手数料が別途発生する口座で、テスターの口座通貨を変更した際に、手数料がどの通貨・どの単位で処理されているのか
という問題です。
MQL5のCommunity Forumには、EUR建て口座で往復4.30 EURだった手数料が、テスト通貨をUSDに変更すると4.30 USDとして使われた、という具体的な報告もあります。
ただし、これはForum上で報告された事例であり、
「MT4では必ずこうなる」と一般化するものではありません。
一方、取引コストがスプレッド側に含まれている口座では、見るべきポイントも変わります。
その場合は、
バックテストで使われているスプレッドが、実際の取引環境に近いのか
を確認する必要があります。
つまり重要なのは、
USDかJPYかという通貨名そのものではありません。
取引コストが、バックテストの中でどのように計算されているのか。
です。
JPY建てバックテストそのものが問題なのではありません。
この例は、取引手数料が別途発生する口座での計算条件に関するものです。
「手数料あり」だけでは足りない
EAのバックテストを見るとき、
「手数料込み」
と書かれていれば、安心したくなります。
もちろん、手数料が反映されているかどうかは重要です。
しかし、今回のケースからもう一段進めて考えるなら、
手数料が入っているか。
だけではなく、
その手数料が、正しい金額・正しい通貨で計算されているか。
まで確認したいところです。
そして、取引コストは手数料だけではありません。
スプレッド。
スリッページ。
こうした条件も、バックテストの結果を考えるうえでは無視できません。
取引コストは「入っているか」だけでなく、「どのように計算されているか」まで見る。
同じEA。
同じロジック。
同じ期間。
それでも、計算条件が違えばバックテストの結果は変わります。
ここまで来ると、最初に見た、
勝率95%、Profit Factor 8.0、10年間の右肩上がり。
という数字も、最初とは少し違って見えてくるのではないでしょうか。
では最後に、
そのEAの「正体」を見るために、結局どこを確認すればいいのか。
ここまで追ってきたものを、一度まとめてみましょう。
そのEAの「正体」はどこを見る?
最初に見たEAを、もう一度思い出してみます。
勝率95%。
Profit Factor 8.0。
10年間のバックテスト。
綺麗な右肩上がりの損益曲線。
記事の最初でこの数字を見たときは、
「かなり優秀なEAなのでは?」
と感じても不思議ではありませんでした。
では、ここまで見てきた今ならどうでしょうか。
おそらく、最初とは少し違うところが気になるはずです。
勝率を見るなら「負け方」も見る
勝率95%。
この数字そのものに意味がないわけではありません。
しかし、勝率だけでは、
いくら勝って、いくら負けているのか
までは分かりません。
小さな利益を何度も積み重ね、1回の大きな損失でそれまでの利益を失うEAもあれば、勝率が低くても、損失を抑えながら大きな利益を取ることで全体として利益を残すEAもあります。
だから勝率を見るときは、
「何回勝ったか」だけではなく、「どう勝って、どう負けているのか」
まで見る必要があります。
Profit Factorを見るなら「なぜ高い?」を見る
Profit Factorも同じです。
最初に、
Profit Factor 8.0
とだけ書かれていれば、
「かなり高い数字だ」
という印象を受けます。
しかし今なら、
「なぜ8.0になったのだろう?」
という疑問が出てきます。
総利益が大きかったのか。
総損失が小さかったのか。
負けた取引そのものが少なかったのか。
その背景には、どんなロジックがあったのか。
Profit Factorは重要な数字です。
ただし、
数字の高さを見るだけでなく、その数字が作られた理由まで追う。
ここまで見て初めて、EAを見るための手掛かりになります。
ロジックを見るなら「苦手な場面」も見る
負けが少ないEAを追っていくと、Gridやナンピン、Martingaleといった仕組みが見えてくることがあります。
その場合に確認したいのは、
「戻らなかったとき何が起きるのか」
です。
ポジションは何本まで増えるのか。
総Lotはどこまで大きくなるのか。
含み損はどこまで許容するのか。
どこで止まる設計なのか。
一方で、Gridやナンピンを使わない1ポジション型なら安心、というわけでもありません。
トレンドフォロー型ならレンジ相場。
平均回帰型なら強い一方向相場。
スキャルピング型ならスプレッド・手数料・スリッページ。
ブレイクアウト型なら騙しブレイク。
ロジックが違えば、リスクが表面化する場所も変わります。
つまり見るべきなのは、
そのEAが、どんな相場で利益を作り、どんな相場を苦手としているのか。
という部分です。
バックテストは「結果が作られた条件」まで見る
そして、ロジックが分かれば、バックテストの見方も変わります。
10年間。
右肩上がり。
それだけではなく、
その10年間に、そのEAが苦手とする相場が入っていたのか。
取引回数はどれくらいあったのか。
どんな価格データを使ったのか。
スプレッドや手数料はどう扱われていたのか。
そうした条件まで含めて見れば、同じ「10年間」というバックテストでも見え方は変わります。
さらに、その綺麗な結果を出した設定が、
どうやって選ばれたのか
も確認したいところです。
4通りから選ばれたのか。
1,000通り、それ以上の候補から選ばれたのか。
最適化そのものが問題なのではありません。
ただし、過去の値動きへ設定を細かく合わせすぎれば、
過去では非常に綺麗でも、別の相場では同じように機能しない
過剰適合が起こることがあります。
だから、
過去で一番良かった設定=将来でも一番強い設定
とは考えない。
設定の調整に使っていないデータやフォワードテストでも、そのEAの特徴が残るのかを見ることが一つの手掛かりになります。
取引コストは「入っているか」だけではない
最後に見たのが、バックテストの計算条件です。
同じEA。
同じ通貨ペア。
同じ期間。
同じLot。
それでも、手数料の計算条件が違えば、バックテストの損益は変わります。
だから、
「手数料込み」と書かれているか
だけではなく、
その手数料が、どの通貨・どの金額で計算されているのか。
スプレッドやスリッページはどう扱われているのか。
そこまで確認して、初めてバックテストの数字がどんな条件から生まれたのかが見えてきます。
EAを見るときは、数字の高さだけではなく、「その数字がどう作られたのか」を追う。
最初の「Profit Factor 8.0」をもう一度見る
では最後に、もう一度だけ最初の数字へ戻ってみます。
Profit Factor 8.0。
記事の最初なら、
「ものすごく優秀そう。」
で終わっていたかもしれません。
しかし今なら、
「PF 8.0なんだ。では、なぜ8.0になった?」
と考えられます。
どんな勝ち方なのか。
どんな負け方なのか。
ポジションはどう持つのか。
そのロジックは、どんな相場を苦手とするのか。
バックテストには、その相場も含まれているのか。
過去に合わせすぎていないか。
取引コストは正しく反映されているのか。
一つずつ追っていけば、最初はただ「良さそう」に見えていた数字から、EAの中身が少しずつ見えてきます。
勝率やProfit Factorの高さだけでなく、「なぜその数字になったのか」まで見ていますか?
EAの正体は、勝率やProfit Factor、綺麗な損益曲線だけでは見えてきません。
どんなロジックで利益を作り、どんな場面を苦手とし、その結果がどんな条件から生まれたのか。
そこまで追って、初めてEAの姿が見えてきます。
だから、次にEAの成績を見るときは、
「この数字は高いか?」
だけではなく、
「この数字は、どうやって作られた?」
と、その裏側まで見てみるとよいでしょう。
あとがき
EAの成績を見るとき、どうしても勝率やProfit Factor、右肩上がりのバックテストに目が向きます。
でも本当に知りたいのは、
「その数字が、どうやって作られたのか。」
なのかもしれません。
数字そのものを疑うのではなく、その裏側にあるロジックや条件まで少しだけ見てみる。
それだけでも、EAの見え方はかなり変わってきます。
今回の記事が、EAを見るときの一つの視点になれば幸いです。
参考資料・出典
本記事では、EAの勝率・Profit Factor・バックテスト・最適化・過剰適合・取引コストなどを確認するため、MetaTrader 4公式資料、バックテスト研究、金融機関・Brokerの公開資料、実務上の報告を参照しています。
主要資料
MetaQuotes|MetaTrader 4 Help — Strategy Tester Report
MetaTrader 4のストラテジーテスターで表示されるGross Profit、Gross Loss、Profit Factor、Drawdown、Total Tradesなど、バックテスト指標の定義確認に参照。
https://www.metatrader4.com/en/trading-platform/help/overview/strategy_tester/strategy_tester_report
MetaQuotes|MetaTrader 4 Help — Tester Properties
ストラテジーテスターで初期資金と口座通貨を指定できること、EAの入力値やOptimization(最適化)の設定に関する仕様確認に参照。
https://www.metatrader4.com/en/trading-platform/help/overview/strategy_tester/strategy_tester_properties
David H. Bailey et al.|The Probability of Backtest Overfitting
多数のStrategyや設定候補から成績の良いものを選択する際に生じる、Backtest Overfitting(過剰適合)の考え方と検証手法を確認するために参照。
https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2326253
Thomas Wiecki et al.|All that Glitters Is Not Gold: Comparing Backtest and Out-of-Sample Performance on a Large Cohort of Trading Algorithms
888のAlgorithmic Strategyを対象に、バックテストとOut-of-SampleでのPerformanceの違いを調査した研究。過去のバックテストで良好な成績を示したことと、未知のデータでも同じ結果になることを分けて考える際の参考資料として使用。
https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2745220
Pepperstone|Costs and Charges Information
XAUUSD(Spot Gold)のContract Sizeについて、1Lot=100 ouncesとする実際のBroker仕様例を確認するために参照。本記事内のGoldの値幅とLotによる損益例に使用。
https://files.pepperstone.com/legal/CYSEC/Costs_and_Charges_Information_Examples.pdf
World Gold Council|Gold Price Volatility
GoldのHistorical Volatilityに関するデータを確認し、Goldには市場環境によって値動きが大きくなる局面があることを確認するために参照。
https://www.gold.org/goldhub/data/gold-price-volatility
実務上の参考資料
MQL4 Community|MT4 Strategy Tester: good practices, know-how and howtos
Commission型口座で実口座と異なるTester Currencyを選択した際、Commission rateが通貨換算されず数値のまま別通貨として扱われたとする具体的な報告を確認するために参照。Forum内では、実口座で4.30 EURだったCommissionが、USD建てテストでは4.30 USDとして扱われた事例が報告されています。
https://www.mql5.com/en/forum/223966/page2
※MQL4 Communityの事例はForum上のUser Reportであり、MetaQuotesが公式に認定したKnown Bugとして扱うものではありません。また、現在のすべてのMT4・Broker環境で同じ挙動が発生することを示すものでもありません。
※XAUUSDのContract Sizeや取引条件はBroker・口座・商品仕様によって異なります。本記事の1Lot=100ozという数値は、上記Broker資料で確認できる仕様例として使用しています。
※バックテスト過剰適合に関する研究には、Quantitative StrategyやAlgorithmic Tradingを対象としたものが含まれます。研究結果の比率やPerformanceをRetail EA全体へそのまま一般化するのではなく、バックテストの選択・最適化・検証方法を考えるためのEvidenceとして参照しています。